
Un anticipo a proveedores es un pago adelantado que el restaurante entrega antes de recibir la mercancía o el servicio, y contablemente se registra en la cuenta 407 como un derecho de cobro, no como gasto. El IVA se devenga en el momento del pago según el artículo 75 de la Ley 37/1992, siempre que exista factura de anticipo, y ese importe se deduce en el Modelo 303 del trimestre en que se paga. Cuando llega la factura definitiva, el anticipo se regulariza y desaparece de balance.
En resumen:
- El anticipo a proveedores se registra en la cuenta 407 como un activo, ya que representa un derecho de cobro pendiente de regularización con la factura definitiva.
- La deducción del IVA de los anticipos requiere factura emitida en el momento del pago, y su inclusión en el Modelo 303 del trimestre correspondiente.
- La cuenta 407 debe controlarse de manera exhaustiva para evitar saldos antiguos y errores en la conciliación con las facturas de anticipo y entregas reales.
- Es recomendable abrir subcuentas por proveedor dentro de la 407 y mantener un control detallado para evitar confusiones con las cuentas 400 y 4009.
- La gestión eficaz de anticipos ayuda a mantener ratios de liquidez claros y evita que los saldos acumulados afecten la tesorería del restaurante.
Tabla de contenidos
- Qué es un anticipo a proveedores y por qué aparece en la contabilidad
- Cuenta 407 frente a 400 y 4009: cómo clasificar cada movimiento
- Cómo afecta el IVA de los anticipos al Modelo 303
- Asientos contables de un anticipo a proveedores, paso a paso
- Cómo conciliar y controlar los anticipos sin sorpresas
- Errores frecuentes con anticipos y cómo corregirlos
- Perspectiva del autor: equilibrio entre suministro y tesorería
- Fuentes
Qué es un anticipo a proveedores y por qué aparece en la contabilidad
En un restaurante, los anticipos surgen en situaciones muy concretas: un pedido especial de marisco para un evento, la reserva de un catering para cien comensales, o un proveedor de maquinaria que exige el 30 % antes de fabricar. También ocurre con distribuidores de bebidas que condicionan precios especiales a un pago previo.
El principio de devengo contable explica por qué ese dinero no es gasto todavía: el gasto se reconoce cuando se recibe el bien o el servicio, no cuando sale el dinero de la cuenta bancaria. Mientras tanto, ese importe es un derecho: el proveedor te debe la entrega.
Esto tiene consecuencias directas sobre la tesorería y el activo circulante del negocio:
- El anticipo reduce el saldo bancario disponible de forma inmediata.
- No afecta a la cuenta de resultados hasta que se recibe la factura definitiva.
- Aumenta el activo corriente, porque la 407 representa un derecho de cobro a corto plazo.
- Si se descontrola, distorsiona los ratios de liquidez del restaurante sin que el gerente lo perciba a simple vista.
Cuenta 407 frente a 400 y 4009: cómo clasificar cada movimiento
La cuenta 407, «Anticipos a proveedores», recoge exclusivamente las entregas a cuenta antes de recibir la mercancía. Es un activo, no un pasivo, y su saldo debe casar con las facturas de anticipo emitidas por cada proveedor.
La confusión más habitual en cocinas y administración es mezclarla con la 400 o la 4009. La diferencia es sencilla una vez se entiende el momento de cada cuenta:
- Cuenta 400 (Proveedores): deuda ya generada porque el bien o servicio se ha recibido y falta pagarlo.
- Cuenta 4009 (Facturas pendientes de recibir): mercancía ya recibida en el restaurante pero sin factura del proveedor todavía.
- Cuenta 407 (Anticipos a proveedores): dinero ya pagado, pero la mercancía o el servicio aún no ha llegado.
Cuando un mismo proveedor recibe anticipos parciales para distintos pedidos, conviene abrir subcuentas por proveedor dentro de la 407 en el libro mayor. Así se evita que un anticipo de la carnicería se compense por error con la factura del pescadero.
Consejo profesional: lleva una hoja de seguimiento por proveedor con fecha de pago, importe, número de factura de anticipo y fecha estimada de entrega. Sin ese control, los anticipos antiguos se acumulan y nadie los reclama.
Cómo afecta el IVA de los anticipos al Modelo 303
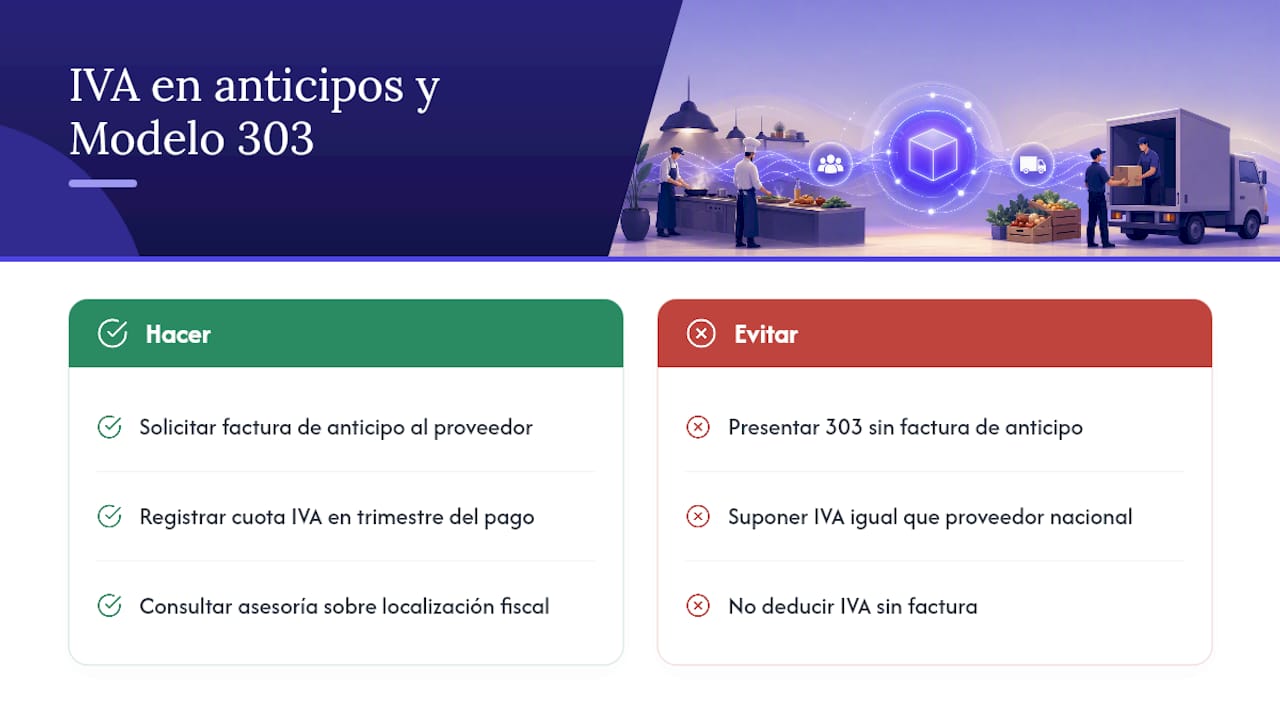
El artículo 75.dos de la Ley 37/1992 fija que, en las entregas a cuenta anteriores a la entrega del bien, el IVA se devenga en el momento del cobro o del pago, no cuando se entrega la mercancía. Esto significa que el proveedor está obligado a emitir una factura de anticipo con base imponible y cuota de IVA desglosadas, aunque todavía no haya entregado nada.
Dato clave: sin esa factura de anticipo, el restaurante no puede deducirse el IVA soportado en el pago adelantado, aunque el dinero ya haya salido del banco.
Ese matiz cambia la planificación fiscal trimestral. Si pagas un anticipo con IVA en marzo, esa cuota se incluye en el Modelo 303 del primer trimestre, siempre que tengas la factura de anticipo en mano antes de presentar la autoliquidación. Si la factura llega tarde, pierdes la deducción de ese periodo y tienes que esperar al trimestre siguiente.
Un caso distinto es el de proveedores intracomunitarios o extranjeros: ahí puede aplicarse la inversión del sujeto pasivo, y la factura de anticipo puede emitirse sin IVA, trasladando la autoliquidación al restaurante receptor. Conviene revisar la localización fiscal de cada operación con tu asesoría antes de asumir que el tratamiento es igual que con un proveedor nacional.
Asientos contables de un anticipo a proveedores, paso a paso
Los asientos siguen una lógica de dos movimientos: uno al pagar, otro al recibir la factura definitiva. Un ejemplo numérico completo ayuda más que cualquier explicación teórica.
-
Pago del anticipo. El restaurante paga 1.000 € más 210 € de IVA (21 %) a un proveedor de carne para un evento.
- Debe 407 (Anticipos a proveedores): 1.000 €
- Debe 472 (IVA soportado): 210 €
- Haber 572 (Bancos): 1.210 €
-
Llegada de la factura definitiva, supongamos por el importe total del pedido: 3.000 € más 630 € de IVA.
- Debe 600 (Compras): 3.000 €
- Debe 472 (IVA soportado): 420 € (la parte de IVA pendiente sobre los 2.000 € restantes)
- Haber 407 (Anticipos a proveedores): 1.000 € (se cancela el anticipo)
- Haber 400 (Proveedores): 2.420 € (el resto a pagar)
-
Entrega parcial. Si el proveedor solo entrega la mitad del pedido, se factura y regulariza esa mitad, y el resto del anticipo permanece en la 407 hasta la siguiente entrega.
-
Devolución del anticipo. Si el proveedor no puede cumplir y devuelve 800 € más 168 € de IVA, el asiento es: Debe 572 (Bancos) 968 €, Haber 407 800 €, Haber 472 168 €. Aquí es donde entra la factura rectificativa: el proveedor debe emitirla para justificar la devolución del IVA.
Cómo conciliar y controlar los anticipos sin sorpresas
La conciliación mensual de la cuenta 407 es lo que separa una contabilidad ordenada de un balance lleno de saldos fantasma. La falta de cruce entre pagos y facturas es la causa más frecuente de descuadres en restaurantes con varios proveedores activos.
Un checklist mensual mínimo debería incluir:
- Cruzar cada saldo de la 407 con su factura de anticipo correspondiente.
- Verificar que cada anticipo antiguo (más de 60 días) tenga una fecha de entrega prevista o una explicación documentada.
- Confirmar que el IVA de cada anticipo se incluyó en el Modelo 303 del trimestre correcto.
- Revisar que no queden anticipos duplicados con la cuenta 400 tras la regularización.
En el proceso de compras, fijar por contrato el plazo máximo de entrega tras el anticipo evita que el dinero quede "atrapado" indefinidamente en la 407. Los portales de proveedores automatizados ayudan a rastrear qué pedidos tienen anticipo pendiente de aplicar y cuáles ya se cerraron.
Consejo profesional: si gestionas varios locales o una cadena, un ERP con lectura automática de facturas por IA, como Unified, cruza cada anticipo con su factura definitiva en cuanto llega, sin depender de que alguien revise manualmente la hoja de cálculo cada fin de mes.
Errores frecuentes con anticipos y cómo corregirlos
El error más habitual es pagar un anticipo sin exigir la factura de anticipo correspondiente: sin ese documento, no hay deducción de IVA posible, y el importe queda "colgado" en la 407 sin justificante fiscal.
Otros fallos recurrentes en restaurantes:
- Anticipos de hace más de seis meses que nadie reclama ni regulariza.
- Confundir un anticipo con un pago de factura ya recibida, mezclando la 407 con la 400.
- No provisionar un anticipo cuando el proveedor cierra o desaparece, dejando el saldo como si fuera recuperable.
Si el proveedor no entrega ni devuelve el dinero, primero se reclama por escrito la factura o el reembolso. Si la vía amistosa no funciona y el cobro se considera dudoso, el anticipo se traspasa a una cuenta de deudores de dudoso cobro y se dota la correspondiente provisión, siguiendo el mismo criterio prudencial que se aplica a cualquier crédito incobrable.
Perspectiva del autor: equilibrio entre suministro y tesorería
Aceptar anticipos tiene sentido cuando garantiza precio o disponibilidad frente a un proveedor con demanda alta, como ocurre en fechas navideñas con mariscos o vinos de temporada. Fuera de esos casos, negociar plazos de pago a la entrega suele proteger mejor la caja del restaurante.
Mi recomendación para cadenas y locales independientes es la misma: fija un límite máximo de anticipo por proveedor y exige siempre factura de anticipo antes de soltar el dinero, sin excepciones, para garantizar la correcta conformidad fiscal en la gestión del restaurante. Esa disciplina, sostenida con controles mensuales y algo de automatización en la conciliación. Evita que la cuenta 407 se convierta en un cajón de sastre donde se acumulan pagos olvidados.
— Daniel
Fuentes
La base normativa de este artículo procede del Boletín Oficial del Estado sobre la Ley 37/1992 del IVA, complementada con guías prácticas de contabilización de Spendesk y BancSabadell. Para automatizar este proceso en tu restaurante, puedes explorar Unified, el ERP sectorial que captura y contabiliza facturas por IA.
- Spendesk — Anticipo a proveedores: cuenta 407, asiento contable y ejemplos