
Un anticipo de cliente es el dinero que un comensal paga antes de recibir el servicio, ya sea para reservar mesa, bloquear un evento privado o asegurar un menú de grupo. Ese cobro no es un ingreso todavía: contablemente es una deuda con el cliente hasta que el servicio se presta, y se registra en la cuenta 438 del Plan General Contable. Fiscalmente, el anticipo obliga a emitir factura con IVA en el mismo momento del cobro, según marca la Ley del IVA sobre el devengo en pagos anticipados.
Para el dueño de un restaurante, esto se traduce en tres decisiones inmediatas:
- Liquidez inmediata: el dinero entra en caja antes de servir la mesa, lo que ayuda a planificar compras y turnos de personal.
- Registro como pasivo: mientras no se preste el servicio, el importe pertenece al cliente, no al restaurante.
- Factura con IVA en el acto: no se puede esperar a la venta final para declarar el impuesto sobre ese importe cobrado.
Puntos clave
Un anticipo de cliente es un pasivo contable que se registra en la cuenta 438 y exige factura con IVA en el momento del cobro, no en el de la venta final.
| Punto | Detalles |
|---|---|
| Registro contable correcto | Usa la cuenta 438 al cobrar el anticipo y cancélala al emitir la factura final del servicio. |
| IVA se devenga al cobro | Declara el IVA del anticipo en el modelo 303 del trimestre en que se recibió el pago. |
| Política escrita y clara | Fija importes según tipo de reserva y comunica las condiciones de cancelación antes de cobrar. |
| Automatización reduce errores | Un flujo automatizado evita descuadres de IVA y agiliza la conciliación bancaria. |
| Unified centraliza el proceso | El ERP genera facturas de anticipo automáticamente y concilia cobros en tiempo real. |
Tabla de contenidos
- Qué es un anticipo y cuándo merece la pena pedirlo en un restaurante
- Tratamiento contable: cuenta 438 y asientos con ejemplo numérico
- Fiscalidad y facturación: devengo del IVA, modelo 303 y factura de anticipo
- Política operativa para anticipos: cuánto pedir y cómo comunicarlo
- Cómo automatizar la gestión de anticipos con un ERP especializado
- Nota desde la práctica: por qué los hosteleros valoran los anticipos
- Unified simplifica todo el proceso de anticipos en tu restaurante
- Fuentes
Qué es un anticipo y cuándo merece la pena pedirlo en un restaurante
Un anticipo tiene sentido quien asume un riesgo real de pérdida si el cliente no aparece: grupos grandes, menús degustación con compra de producto específico, o eventos privados que bloquean el local para otros comensales. En esos casos, el coste de un no-show no es solo la mesa vacía, es el género comprado y el personal reforzado para esa noche.
Los criterios prácticos para decidir si pedir anticipo son sencillos. Pregúntate cuánto dinero adelantas tú en insumos antes de que el cliente se siente a la mesa, cuál es el histórico de ausencias en ese tipo de reserva y qué impacto tiene una cancelación de última hora en el resto del servicio. Una cena de dos personas un martes cualquiera rara vez lo necesita. Una comida de empresa de veinte comensales en sábado, casi siempre sí.
Las modalidades más habituales en el sector son:
- Pago parcial: un porcentaje del total estimado, típico en grupos y banquetes.
- Pago total anticipado: común en menús cerrados o degustación con precio fijo.
- Depósito no reembolsable: protege ingresos en fechas de alta demanda como nochevieja o san valentín.
- Cargo mínimo por reserva: una cantidad simbólica que filtra reservas poco comprometidas sin resultar disuasoria.
Tratamiento contable: cuenta 438 y asientos con ejemplo numérico
El anticipo se contabiliza en la cuenta 438, «Anticipos de clientes», del grupo de pasivo. No es una venta: es dinero que debes «devolver» en forma de servicio. Al recibirlo, cargas la cuenta de tesorería y abonas la 438, desglosando la parte que corresponde a IVA repercutido, tal y como detalla el Plan General Contable en su explicación de la cuenta 438. Cuando el cliente celebra el evento y se emite la factura final, cancelas la 438 y registras la venta y el IVA correspondientes a la operación completa.
Un ejemplo ayuda más que cualquier explicación teórica. Imagina un restaurante que cobra un anticipo para un evento privado, con IVA incluido:
Al aplicar el anticipo a la factura final, la suma del IVA repercutido en el anticipo y el IVA de la factura definitiva debe coincidir exactamente con el IVA de la operación completa, como muestra el ejemplo de asiento contable del anticipo de clientes. Este cuadre es el primer punto donde muchos restaurantes se equivocan: si el importe final varía respecto al presupuesto, hay que recalcular la base imponible, no simplemente sumar diferencias a bulto.
- La cuenta 438 nunca debe quedar «viva» tras el servicio: si sigue con saldo, algo se contabilizó mal.
- El desglose de base imponible e IVA debe hacerse en el momento del cobro, no al cerrar el mes.
Fiscalidad y facturación: devengo del IVA, modelo 303 y factura de anticipo
El IVA se devenga en el momento del cobro, total o parcial, por los importes efectivamente percibidos. Esto significa que si cobras un anticipo el 20 de marzo para un evento que se celebrará en mayo, ese IVA corresponde al primer trimestre, no al segundo, según recoge la normativa sobre anticipos de clientes y su tratamiento fiscal.
En la práctica declarativa, eso implica incluir el IVA del anticipo en el modelo 303 del trimestre en que se cobró, aunque el servicio aún no se haya prestado. En el modelo 347, que declara operaciones anuales con terceros por encima de 3.005,06 €, el anticipo cuenta como parte del importe total facturado a ese cliente durante el año.
La factura de anticipo debe incluir:
- Identificación completa del emisor y del cliente.
- Fecha de emisión y número de factura correlativo.
- Base imponible, tipo de IVA aplicado y cuota resultante.
- Descripción del concepto («anticipo por reserva de evento del [fecha]»).
- Referencia a que se trata de un pago a cuenta, no del importe total del servicio.
Guardar bien esta referencia evita malentendidos cuando llega la factura final: el cliente debe ver con claridad qué parte ya pagó y qué queda pendiente.
Política operativa para anticipos: cuánto pedir y cómo comunicarlo
Una política de anticipos sin reglas escritas genera fricciones. Lo habitual es fijar un importe entre 10 y 25 € por persona en reservas de grupo, o un porcentaje del ticket medio estimado, aplicando el 50 % del total en menús cerrados o degustación, siguiendo criterios similares a los que recogen guías operativas sobre depósitos en restauración.
Las condiciones de cancelación deben ser claras desde el primer contacto: un plazo de 24 a 48 horas antes del servicio suele ser razonable para devolver el anticipo o convertirlo en crédito para otra fecha. Fuera de ese plazo, lo normal es retenerlo, salvo causas justificadas.
- Fija un importe o porcentaje según el tipo de reserva, no una cifra única para todo el restaurante.
- Define el plazo de cancelación con devolución y comunícalo antes de cobrar, nunca después.
- Automatiza recordatorios de la política en el correo o mensaje de confirmación de reserva.
- Revisa la política cada temporada: lo que funciona en agosto puede no servir en diciembre.
Consejo profesional: Incluye la política de anticipos en el mismo mensaje donde confirmas la reserva, no en un documento aparte que el cliente probablemente no leerá. La claridad en ese primer contacto reduce discusiones el día del evento.
Cómo automatizar la gestión de anticipos con un ERP especializado
El flujo manual de anticipos (hoja de cálculo, factura aparte, conciliación bancaria a mano) es donde se pierden horas y se cometen errores de desglose de IVA. Automatizar ese proceso convierte la secuencia reserva, cobro, factura y aplicación final en un circuito continuo: la reserva genera el cobro del anticipo, el sistema emite automáticamente la factura correspondiente y, cuando llega el día del servicio, aplica ese importe a la factura final sin intervención manual.
Los beneficios prácticos son concretos:
- Menos errores de desglose entre base imponible e IVA en cada anticipo.
- Conciliación bancaria automática entre lo cobrado y lo facturado.
- Visibilidad de liquidez en tiempo real, sin esperar al cierre del mes.
- Ahorro de horas administrativas que antes se iban en cuadrar hojas de cálculo.
Si gestionas varios locales, busca una solución con soporte multiempresa y que integre pasarelas de pago habituales, para no depender de enlaces sueltos por Bizum o tarjeta como solución transitoria. Un sistema que lee las facturas automáticamente y las contabiliza sin intervención manual reduce el margen de error mucho más que cualquier plantilla, por bien diseñada que esté.
Nota desde la práctica: por qué los hosteleros valoran los anticipos
Quien lleva años al frente de un restaurante sabe que el anticipo no es un castigo al cliente, es un pacto de confianza mutua: yo te reservo la mesa y el género, tú te comprometes a venir. Los hosteleros que aplican esta lógica coinciden en que el pago anticipado organiza mejor el personal y los insumos ante ausencias injustificadas. Cuando la política se comunica con claridad, deja de sentirse como una barrera y pasa a ser, simplemente, cómo se trabaja.
Unified simplifica todo el proceso de anticipos en tu restaurante
Unified es la alternativa al mosaico de hojas de cálculo, facturas sueltas y conciliaciones manuales que hoy gestiona la mayoría de restaurantes con sus anticipos: un único sistema que cubre reserva, cobro, factura y aplicación final sin que nadie tenga que recalcular el IVA a mano.
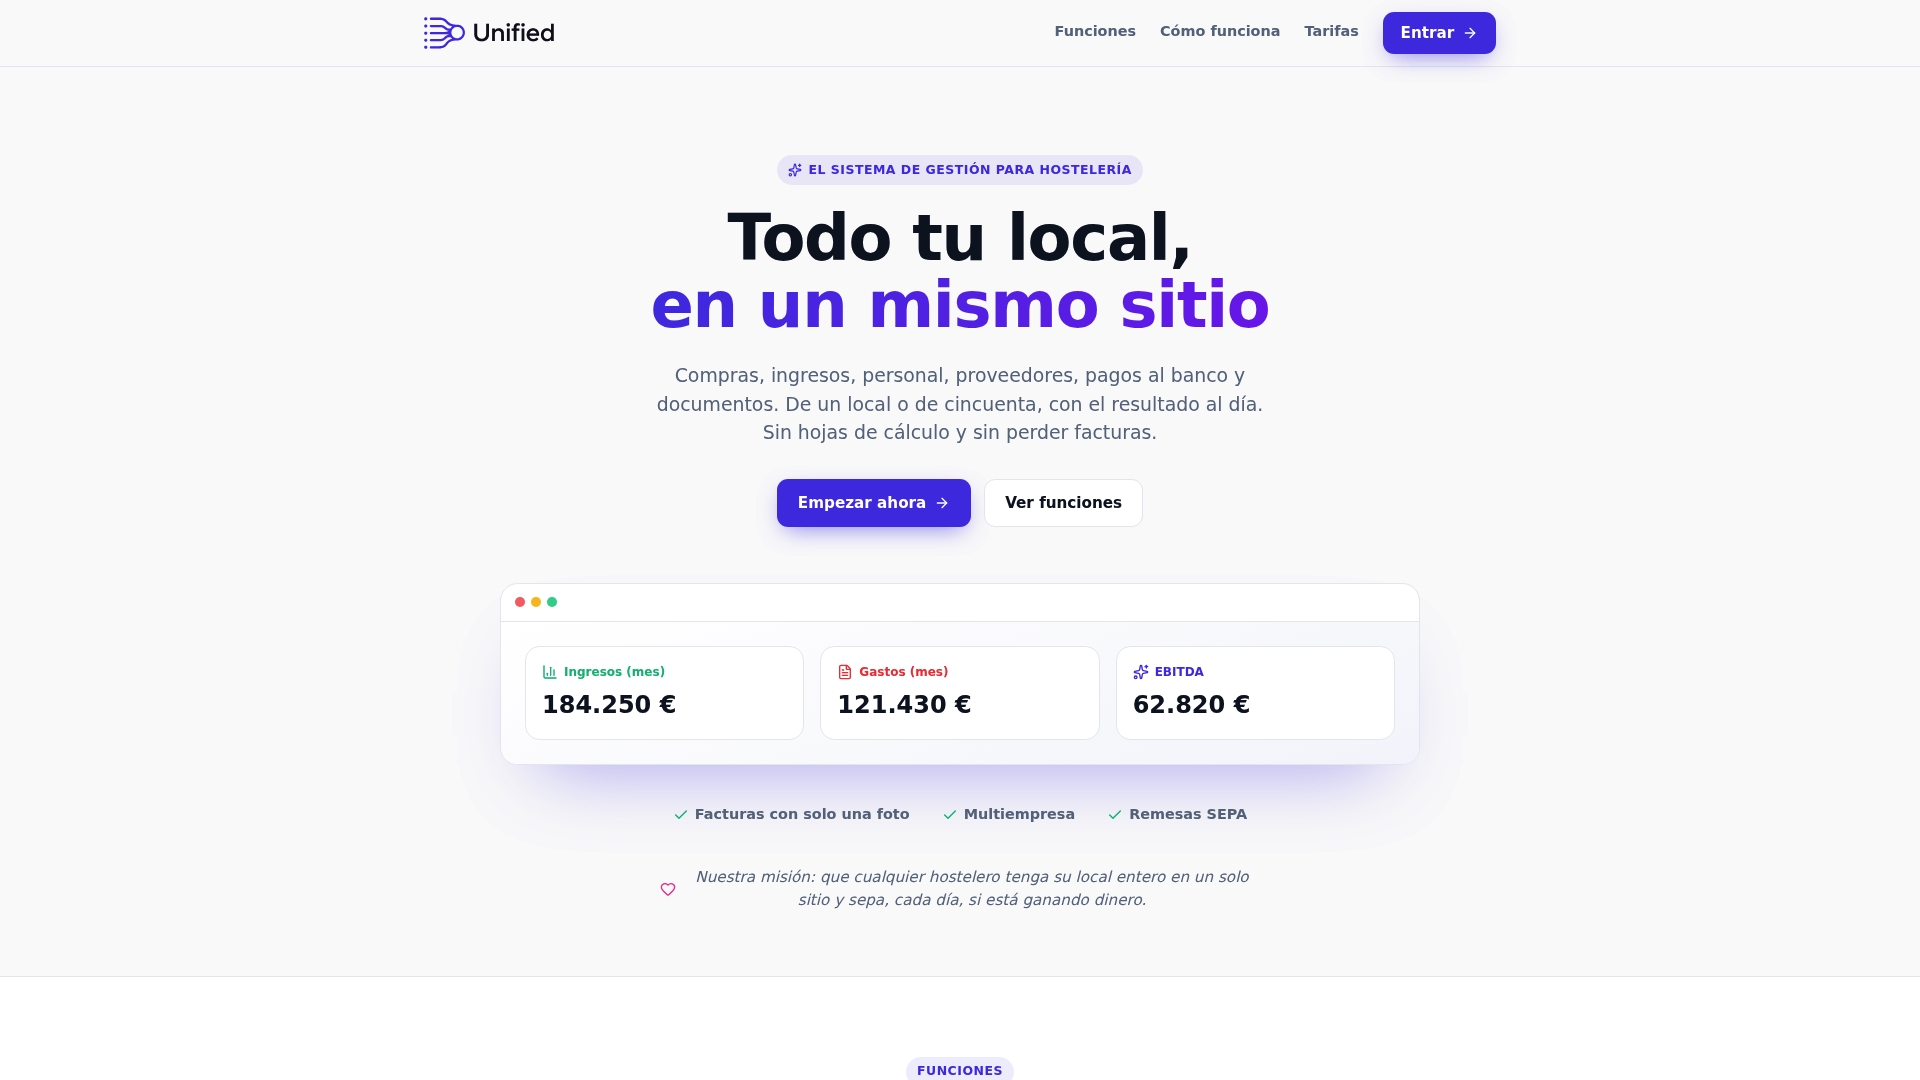
Con Unified, cada anticipo cobrado genera automáticamente su factura correspondiente, con el desglose correcto de base imponible e IVA, y esa factura queda vinculada a la reserva desde el primer momento. La tecnología de lectura automática por IA contabiliza el ingreso sin que nadie transcriba datos, y la conciliación bancaria confirma en minutos que lo cobrado coincide con lo facturado. El dashboard en tiempo real muestra de un vistazo cuánta liquidez tienes comprometida en anticipos pendientes de aplicar, algo especialmente útil para grupos y cadenas con soporte multiempresa centralizado. Si gestionas uno o varios locales y quieres dejar de perseguir facturas de anticipo en hojas de cálculo, puedes conocer el funcionamiento completo de Unified, el ERP para grupos de restauración y solicitar una demostración adaptada a tu operación.
Fuentes
- Anticipo de clientes: Qué es y cómo contabilizarlo - Asesorías
- ¿Cansado de los No-Shows? El Pago Anticipado es tu Mejor Aliado | Tableo
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.