
La antigüedad de saldos de proveedores clasifica las facturas pendientes de pago por tramos de días transcurridos desde su fecha de factura, vencimiento o contabilización. El objetivo es simple: detectar qué importes están vencidos y necesitan una decisión ya, ya sea pagarlos, reclamarlos o revisarlos por error contable.
En cuanto obtienes el informe, la primera acción no es archivarlo. Es cruzarlo con tu contabilidad general y priorizar:
- Concilia el saldo del auxiliar de proveedores contra el mayor antes de tomar ninguna decisión.
- Identifica los documentos en el tramo de más de 90 días y clasifícalos como pago pendiente, disputa o posible error.
- Prioriza el pago de proveedores críticos para el suministro antes que los de menor riesgo operativo.
Puntos clave
Un informe de antigüedad de saldos bien construido, revisado mensualmente y con saldos cero incluidos, es la herramienta más fiable para proteger la liquidez y negociar con proveedores desde una posición de datos, no de intuición.
| Punto | Detalles |
|---|---|
| Define la base de cálculo | Elige entre fecha de factura, vencimiento o contabilización antes de generar el informe, y mantén el criterio constante. |
| Incluye saldos cero | Revísalos periódicamente para detectar pagos mal aplicados que ocultan discrepancias reales. |
| Vigila el tramo de más de 90 días | Investiga documento por documento antes de decidir entre pago, disputa o regularización contable. |
| Documenta cada regularización | Justifica cancelaciones y ajustes con soporte documental siguiendo los criterios de cambios contables aplicables. |
| Consulta ante dudas de prescripción | Escala a asesoría legal antes de dar de baja un saldo antiguo por iniciativa contable propia. |
Tabla de contenidos
- Qué es la antigüedad de saldos y por qué importa para el control contable
- Cómo generar el informe de antigüedad: pasos y filtros imprescindibles
- Interpretación de tramos y métricas clave en el informe de antigüedad
- Regularización contable de saldos antiguos: pasos, norma aplicable y documentación
- Uso operativo: priorización de pagos y negociación con proveedores usando la antigüedad
- Informes y automatización: qué piden los ERPs y qué beneficios aportan
- Prescripción y plazos legales que afectan a los saldos antiguos
- Conciliación y control: saldos cero y vinculación entre pago y factura
- Buenas prácticas para actualizar y revisar el informe con regularidad
- Cómo comunicar con proveedores según la antigüedad de cada saldo
- Casos prácticos: cómo el informe cambia decisiones reales
- Un comentario sobre riesgos y buenas prácticas
- Fuentes
Qué es la antigüedad de saldos y por qué importa para el control contable
El informe de antigüedad no es solo un listado de facturas pendientes. Es la fotografía de cuánto dinero debe tu empresa, a quién y desde cuándo. Esa distinción entre fecha de factura, fecha de vencimiento y fecha de contabilización no es un detalle técnico menor: cada una responde a una pregunta distinta.
La fecha de factura te dice cuándo se emitió el documento. El vencimiento marca cuándo debías pagar según las condiciones acordadas. La fecha de contabilización indica cuándo ese movimiento entró en tus libros. Si mezclas estas tres referencias al generar el informe, terminas con tramos que no reflejan la realidad del pago.
Un saldo acreedor en la cuenta de un proveedor indica cuánto le debes a ese proveedor concreto, y su acumulación sostenida en el tiempo suele ser la primera señal de un problema de liquidez que todavía no se ve en la cuenta de resultados.
Trabajar con antigüedad de saldos te permite:
- Detectar tensión de tesorería antes de que se convierta en un impago real.
- Separar facturas legítimamente pendientes de errores de conciliación o duplicados.
- Sostener negociaciones con proveedores con datos, no con impresiones.
Cómo generar el informe de antigüedad: pasos y filtros imprescindibles
Generar un informe fiable exige decisiones antes de pulsar «ejecutar». La fecha de corte y la base de cálculo condicionan todo lo que verás después.
- Fija la fecha de corte. Normalmente es el último día del mes o el día de la consulta. Todo se calcula respecto a ese punto.
- Elige la base del cálculo: fecha de documento, fecha de vencimiento o fecha de registro contable. Los informes de Business Central permiten clasificar los saldos según estas tres referencias, y el resultado cambia según cuál elijas.
- Decide si incluyes movimientos no liquidados. Un documento parcialmente pagado sigue generando antigüedad sobre el importe pendiente, no sobre el total original.
- Activa la opción de mostrar saldos cero. Parece contraintuitivo, pero es clave para detectar pagos aplicados a la factura equivocada.
- Selecciona el nivel de detalle: resumen por proveedor para una vista rápida de tesorería, o detalle por documento cuando necesitas justificar cada partida ante auditoría.
El informe «Proveedor, saldo por fechas» (report-321) de Business Central es un ejemplo directo de esta lógica: muestra el saldo del proveedor en la fecha final del rango elegido y permite incluir movimientos no liquidados junto con saldos cero en la misma vista.
Consejo profesional: Genera siempre dos versiones del informe: una con saldos cero visibles para auditoría interna, y otra sin ellos para el resumen que llevas a dirección. Mezclarlas confunde más de lo que aclara.
Interpretación de tramos y métricas clave en el informe de antigüedad
Los intervalos estándar son 0 a 30 días, 31 a 60, 61 a 90 y más de 90. Cada tramo cuenta una historia distinta sobre el estado de tu relación con proveedores.
El tramo de 0 a 30 días es operativa normal: facturas recién emitidas dentro del plazo habitual de pago. El de 31 a 60 empieza a marcar retraso si tus condiciones pactadas son a 30 días. El tramo 61 a 90 ya es zona de alerta, y todo lo que supera los 90 días exige revisión individual, documento por documento, porque puede tratarse de un impago real, una factura duplicada o un error de conciliación arrastrado durante meses.
Los informes de antigüedad estándar, suelen mostrar, además del saldo por tramo, el número de documentos que lo componen y el porcentaje que representa sobre el total adeudado.
Tres métricas merecen seguimiento constante:
- Saldo total por tramo: cuánto dinero hay comprometido en cada franja de días.
- Porcentaje sobre el total: si una proporción significativa de tu deuda con proveedores cae en el tramo de más de 90 días, tienes un problema estructural, no puntual.
- Número de documentos por tramo: muchos documentos pequeños en tramos altos suelen indicar procesos de conciliación deficientes, no falta de liquidez.
El dato que importa: cuando el porcentaje del tramo de más de 90 días crece mes tras mes sin que el volumen de compras aumente en la misma proporción, el origen casi siempre está en la gestión, no en la caja.
Regularización contable de saldos antiguos: pasos, norma aplicable y documentación
Un saldo de más de 90 días no se puede simplemente borrar. Antes de tocar cualquier cifra, distingue entre cuatro situaciones que exigen tratamientos distintos.
- Conciliación: comprueba si el saldo corresponde a un pago ya realizado pero mal aplicado al documento. Es la causa más común y la más fácil de resolver.
- Reclasificación: si el importe pertenece a otro proveedor o a otra cuenta, muévelo con el correspondiente asiento de traspaso, nunca con un simple ajuste de saldo.
- Cancelación por error: cuando el saldo es fruto de un error contable identificado, aplicando los mismos criterios que rigen los cambios de criterios contables o la corrección de errores, incluyendo, si procede, el ajuste retroactivo previsto en la normativa contable española.
- Ajuste documentado por deuda extinguida: si existe certeza razonable de que la obligación ya no es exigible, procede a su baja con soporte documental completo.
Cada regularización necesita un expediente propio: la comunicación con el proveedor, el asiento original, el motivo del ajuste y la firma de quien autoriza la cancelación. Sin ese rastro documental, cualquier auditoría posterior cuestionará el movimiento, y con razón.
Consejo profesional: Nunca canceles un saldo antiguo solo porque «lleva ahí mucho tiempo». Ese razonamiento, sin justificación documental, es precisamente lo que un auditor marcará primero.
Cuando existan dudas sobre si el importe ha prescrito legalmente o sobre la interpretación normativa aplicable a un ajuste concreto, no improvises: escala la consulta a la asesoría fiscal o contable antes de contabilizar el cambio. El coste de una consulta es mínimo frente al de una regularización mal justificada.
Uso operativo: priorización de pagos y negociación con proveedores usando la antigüedad
El informe de antigüedad no sirve solo para mirar hacia atrás. Es tu herramienta de decisión para la semana que viene.
Prioriza pagos según tres criterios combinados: el impacto del importe en tu tesorería, la criticidad del proveedor para tu operación diaria y el coste real de retrasarte, ya sea un recargo por mora o el riesgo de que corten el suministro.
- Paga primero a proveedores críticos con saldos en el tramo de 31 a 60 días, antes de que entren en zona de alerta.
- Usa el volumen histórico de compras a un proveedor como palanca para negociar descuentos por pronto pago.
- Reserva el tramo de más de 90 días para negociación activa, no para pago automático sin revisión.
El propio análisis de antigüedad de saldos funciona como argumento de negociación: quien llega a la mesa con datos claros sobre plazos reales de pago suele conseguir mejores condiciones que quien negocia a ciegas.
Informes y automatización: qué piden los ERPs y qué beneficios aportan
Los sistemas ERP modernos ofrecen varios tipos de informe sobre cuentas por pagar, no solo uno. El saldo por fechas muestra la posición en un momento concreto; el informe de antigüedad resumen agrupa por proveedor y tramo; el detalle por documento baja hasta la factura individual, con días de crédito y vencimiento exacto.
Los filtros que marcan la diferencia entre un informe útil y uno incompleto son los mismos que ya mencionamos al generarlo: incluir movimientos no liquidados y mostrar saldos cero. Sin estas dos opciones activas, el informe puede ocultar exactamente los errores que estás buscando.
El análisis predictivo aplicado a cuentas por pagar combina datos históricos con aprendizaje automático para anticipar qué facturas tienen mayor probabilidad de retrasarse y detectar patrones de ahorro por pago anticipado.
La automatización reduce el tiempo de conciliación de horas a minutos y elimina buena parte de los errores manuales de captura. Un ERP especializado como Unified lee las facturas por inteligencia artificial y las contabiliza automáticamente, lo que evita que una factura se pierda entre hojas de cálculo dispersas y alimenta el dashboard de antigüedad en tiempo real.
Prescripción y plazos legales que afectan a los saldos antiguos
Un saldo de más de 90 días no significa automáticamente que la deuda haya prescrito. Los plazos de prescripción de obligaciones comerciales dependen del tipo de relación contractual y de la normativa civil y mercantil aplicable, y varían según se trate de una deuda entre empresas, con administraciones públicas o derivada de un contrato específico.
No conviertas la antigüedad contable en un criterio legal por sí sola. Que una factura lleve un año en tu informe de antigüedad no implica que la obligación de pago se haya extinguido, ni tampoco que el proveedor haya perdido el derecho a reclamarla. Son dos planos distintos: el contable, que refleja cuánto tiempo lleva pendiente un saldo, y el jurídico, que determina si esa deuda sigue siendo exigible.
Cuando un saldo antiguo genere dudas sobre si sigue siendo una obligación válida, o sobre si el proveedor todavía puede reclamarlo, la recomendación es clara: no lo canceles por iniciativa propia del departamento contable. Consulta con asesoría legal o fiscal antes de dar de baja el importe, y documenta esa consulta como parte del expediente de regularización. Un ajuste contable basado en una interpretación errónea de los plazos de prescripción puede generar una contingencia mayor que la propia deuda original.
Conciliación y control: saldos cero y vinculación entre pago y factura
Revisar solo los saldos con importe pendiente es mirar la mitad del problema. Incluir periódicamente los saldos cero en tus informes de antigüedad ayuda a detectar errores de aplicación de pagos que de otro modo quedan invisibles.
Un saldo cero puede significar dos cosas muy distintas: que la factura se pagó correctamente y quedó liquidada, o que un pago se aplicó al documento equivocado, dejando dos partidas descompensadas que se anulan entre sí en el total, pero que están mal vinculadas de forma individual. Solo revisando el detalle documento por documento se distingue una situación de la otra.
La vinculación entre pago y factura merece revisión activa, no solo automática. Comprueba que cada pago registrado esté aplicado exactamente al documento que corresponde, con el importe correcto y en la fecha correcta. Es habitual que, en procesos con alto volumen de facturas, un pago parcial se aplique al documento incorrecto y genere un saldo pendiente fantasma en un proveedor mientras otro queda con saldo cero de forma incorrecta.
Este control tiene un efecto colateral positivo: al mismo tiempo que depuras errores de aplicación, verificas que tu auxiliar de proveedores coincide exactamente con el saldo de la cuenta correspondiente en el mayor. Cualquier diferencia entre ambos, por pequeña que sea, debe investigarse antes del cierre del periodo, no después.
Buenas prácticas para actualizar y revisar el informe con regularidad
La antigüedad de saldos pierde valor si se revisa solo una vez al año. Un informe generado en enero y consultado de nuevo en diciembre no sirve para gestionar tesorería: sirve para constatar el problema cuando ya es tarde para actuar sobre él.
La frecuencia recomendable es mensual, coincidiendo con el cierre contable del periodo. Esa cadencia permite comparar el auxiliar de proveedores con la contabilidad general de forma sistemática y resolver cualquier partida abierta en el tramo de más de 90 días mediante investigación documental antes de que se acumule con la del mes siguiente.
Cada revisión periódica debería incluir tres pasos fijos:
- Comparar el saldo total del informe de antigüedad con el saldo de la cuenta de proveedores en el mayor, para detectar cualquier desviación de inmediato.
- Revisar específicamente las partidas que llevan más de un mes en el mismo tramo sin moverse, porque señalan un problema que no se está resolviendo, solo aplazando.
- Documentar cada regularización aplicada durante el mes, con su justificación, para que el siguiente cierre no repita la misma duda.
Cuando la revisión se automatiza dentro de un ERP con dashboard en tiempo real, esta cadencia mensual deja de depender de que alguien se acuerde de generar el informe: los datos están disponibles en el momento en que se necesitan, no una semana después del cierre.
Cómo comunicar con proveedores según la antigüedad de cada saldo
No todos los proveedores merecen el mismo mensaje. La antigüedad del saldo determina el tono, el canal y la urgencia de la comunicación, y tratarlos todos igual desgasta relaciones que en realidad no necesitan alarma.
Para saldos en el tramo de 0 a 30 días, no hace falta comunicación proactiva: es operativa normal dentro del plazo pactado. Cuando un saldo entra en el tramo de 31 a 60 días, una notificación breve confirmando la fecha prevista de pago suele bastar para mantener la confianza sin generar tensión innecesaria.
El tramo de 61 a 90 días exige ya una conversación más directa, idealmente con el responsable de compras o el gestor de la relación comercial, no solo con contabilidad. Aquí es donde conviene preguntar si existe algún problema con la factura en cuestión, más allá del retraso en el pago: a veces el atraso esconde una disputa sobre cantidades o precios que nadie ha planteado formalmente.
Para el tramo de más de 90 días, la comunicación debe quedar por escrito y con constancia documental, tanto si se trata de negociar un plan de pago como si el objetivo es aclarar una discrepancia. Este es también el momento de evaluar si el proveedor sigue siendo estratégico: un saldo antiguo con un proveedor crítico se negocia distinto que uno con un proveedor sustituible sin coste operativo.
Casos prácticos: cómo el informe cambia decisiones reales
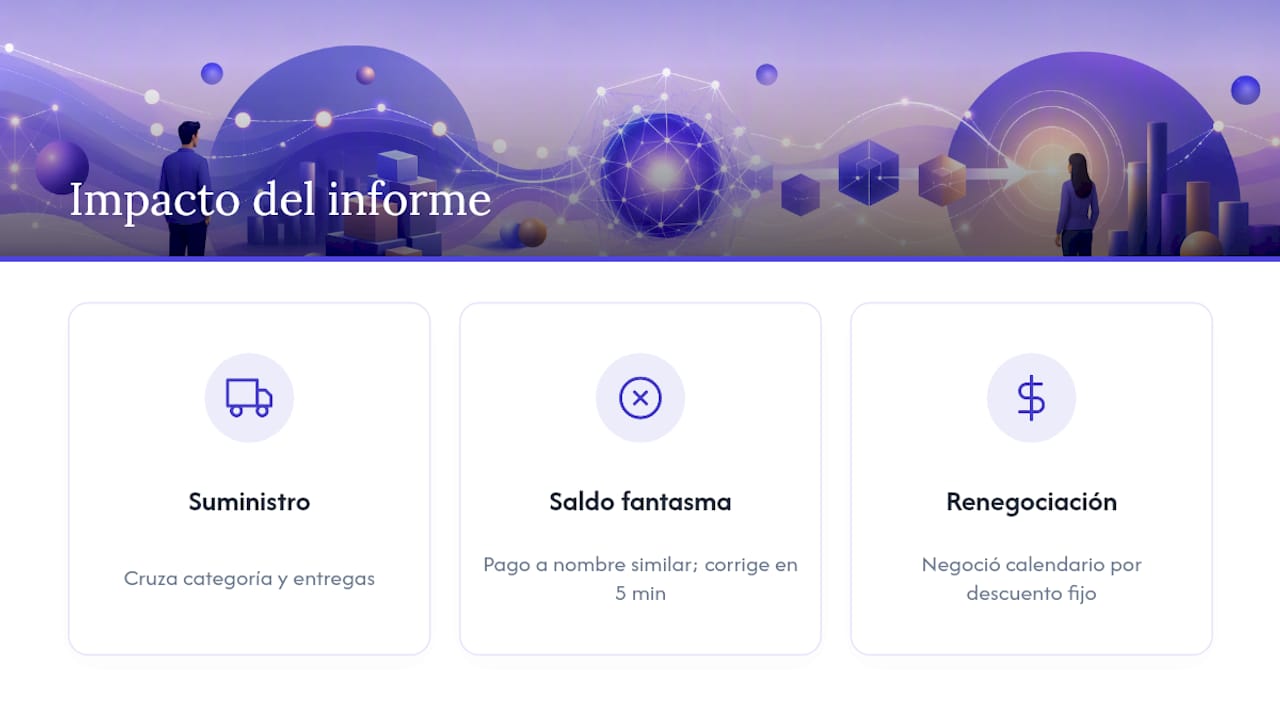
Un grupo de restauración con varios locales puede tener decenas de proveedores de alimentación fresca, bebidas y suministros no perecederos activos simultáneamente. Sin un informe de antigüedad claro, es habitual pagar por orden de llegada de la factura, sin distinguir al proveedor de pescado fresco, que corta el suministro a la primera incidencia de pago, del proveedor de material de oficina, que puede esperar sin ningún riesgo operativo.
Al generar el informe por categoría de proveedor y cruzarlo con el historial de entregas, se prioriza el pago hacia quienes garantizan el suministro crítico del día a día, mientras se negocian plazos más amplios con proveedores de menor impacto inmediato en la operación.
En otro escenario habitual, la revisión mensual de saldos cero destapa que un pago se aplicó a la factura de un proveedor con nombre casi idéntico al correcto, dejando un saldo pendiente fantasma que llevaba dos meses generando llamadas de reclamación innecesarias. La corrección tarda cinco minutos una vez detectada, pero solo se detecta si alguien revisa los saldos cero, no solo los pendientes.
Un tercer caso: al identificar que el tramo de más de 90 días concentraba una proporción notable del saldo total con un único proveedor de bebidas, el equipo de compras usó ese dato para renegociar el calendario de pagos a cambio de un descuento fijo, convirtiendo un problema de tesorería en un ahorro real.
Un comentario sobre riesgos y buenas prácticas
El error más caro no es un saldo vencido: es no revisar los saldos cero. Ahí se escapan las conciliaciones mal hechas.
— Daniel
Fuentes
- Finance Power BI: aged payables and back-dating — Microsoft Learn
- Saldo acreedor — El Contador Profesional
- Análisis predictivo en cuentas por pagar — AISuperior
- Cómo eliminar los saldos antiguos de proveedores o clientes — SuperContable