
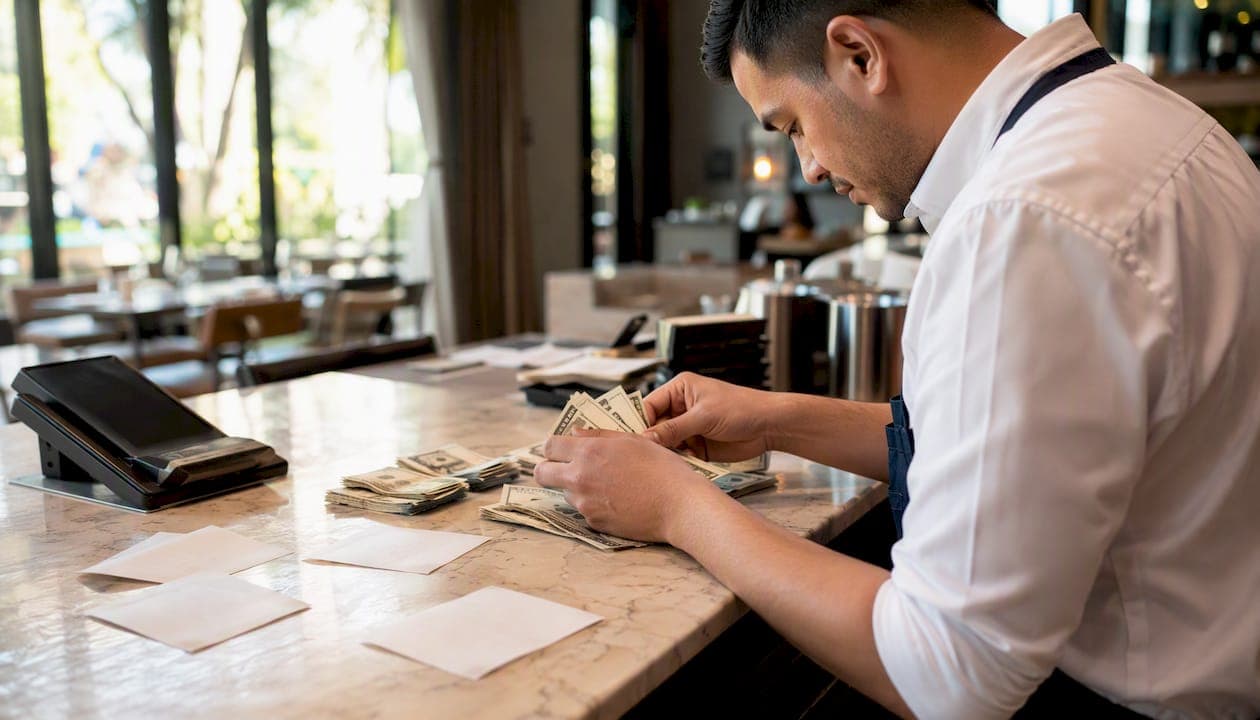
Tres acciones que puedes aplicar hoy mismo para mejorar la conciliación bancaria de tu restaurante:
- Importa extractos automáticamente cada día al cierre de turno usando Norma 43, OFX o CSV desde tu banco, y vincula esos movimientos con los cierres de TPV por turno y establecimiento.
- Configura reglas automáticas para cobros recurrentes, propinas y liquidaciones de tarjeta. Para pagos compuestos (un único abono que cubre varias facturas), usa IA para resolver lo que las reglas no alcanzan.
- Adopta un ERP con arquitectura multiempresa, feeds bancarios SEPA y conexión directa con tu TPV. Así tienes auditoría en tiempo real y no dependes de hojas de cálculo para cuadrar cuentas.
La conciliación bancaria automática permite que cada movimiento se coteje con la contabilidad y que el sistema proponga crear el apunte cuando falta un registro, algo que en restauración marca la diferencia entre cerrar el mes en horas o en días.
Puntos clave
La conciliación bancaria en restaurantes mejora de forma medible cuando se combina conectividad bancaria estable, reglas automáticas bien configuradas y revisión humana de las propuestas de IA.
| Punto | Detalles |
|---|---|
| Conciliación diaria desde el primer día | Importar extractos al cierre de turno reduce errores acumulados y acelera el cierre mensual. |
| IA para partidas complejas | Copilot y herramientas similares amplían coincidencias residuales, pero requieren validación humana antes de publicar. |
| Conectividad bancaria primero | PSD2, Norma 43 y OFX estables son la base; sin ellos, las reglas avanzadas no funcionan. |
| Cumplimiento ante la AEAT | La documentación digital vinculada a cada transacción facilita auditorías y declaraciones de IVA. |
| Unified para restaurantes en España | ERP con multiempresa, lectura automática por IA, integración TPV y dashboard en tiempo real. |
Tabla de contenidos
- ¿Por qué la conciliación bancaria es crítica en tu restaurante?
- ¿Qué retos específicos complican la conciliación en restaurantes?
- Checklist paso a paso para conciliar una cuenta bancaria mensual
- ¿Cómo reducen trabajo la automatización y la IA en la conciliación?
- ¿Qué criterios debe cumplir una herramienta de conciliación para restaurantes en España?
- Cómo Unified facilita la conciliación bancaria para restaurantes
- Guía de puesta en marcha en 30 días para conciliación automatizada
- Lo que aprendemos trabajando con restaurantes: prioridades reales
- Unified como solución lista para restaurantes en España
- Fuentes
¿Por qué la conciliación bancaria es crítica en tu restaurante?
Un restaurante mueve efectivo, tarjetas, plataformas de delivery y propinas en el mismo turno. Sin conciliación rigurosa, esos flujos se mezclan y los errores se acumulan silenciosamente hasta que llega una inspección de la AEAT o un desfase de caja que nadie sabe explicar.
El impacto fiscal es directo. La conciliación bancaria vincula cada cobro con su factura y su tipo de IVA, lo que permite justificar ante Hacienda cualquier movimiento con documentación trazable. Trabajar en un entorno paperless con documentos digitalizados vinculados a cada transacción facilita auditorías y cumple con la digitalización contable exigida por la administración tributaria española.
Desde el punto de vista operativo, la conciliación diaria detecta pérdidas, propinas no registradas y cobros duplicados antes de que se conviertan en un problema mayor. Un arqueo de caja que no cuadra con el extracto bancario es una señal de alerta, no un trámite administrativo.
- Control de IVA: cada movimiento conciliado lleva asociado su tipo impositivo y su justificante, lo que simplifica las declaraciones trimestrales.
- Detección de fraudes internos: las diferencias sistemáticas entre el TPV y el banco son el primer indicador de manipulación de caja.
- Reporting de EBITDA: sin conciliación precisa, el margen operativo que ves en el dashboard no refleja la realidad.
- Audit-ready: la documentación digital con validez legal ante la AEAT evita sorpresas en inspecciones.
¿Qué retos específicos complican la conciliación en restaurantes?
La restauración tiene particularidades que no existen en otros sectores y que generan la mayoría de los desajustes.
Efectivo y arqueos mal registrados. El cierre de caja manual es la fuente de error más frecuente. Un billete contado dos veces, una propina en efectivo que no entra en el TPV o un cambio devuelto sin registrar generan diferencias que, acumuladas, distorsionan el saldo real.
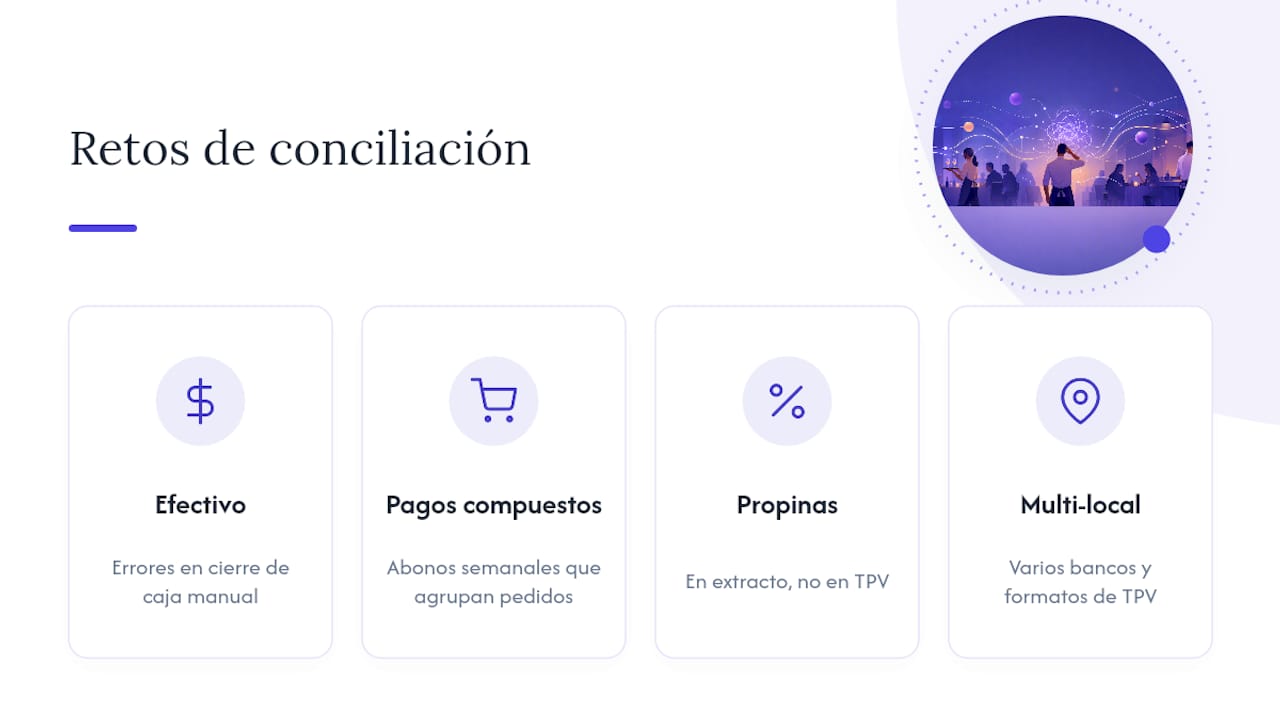
Pagos compuestos y narrativas inconsistentes. Las plataformas de delivery liquidan semanalmente en un único abono que agrupa decenas de pedidos. El banco muestra un importe global; la contabilidad necesita desglosarlo por factura. Cuando la descripción del movimiento bancario no coincide con ninguna referencia del TPV, la conciliación manual se convierte en una búsqueda manual.
Propinas: el punto ciego fiscal. Las propinas en tarjeta aparecen en el extracto bancario pero no siempre en el TPV como ingreso separado. La normativa fiscal española exige registrarlas correctamente, tanto para el cálculo del IVA como para la retribución al empleado. Sin una regla específica en el sistema, se pierden o se contabilizan mal.
Multiestablecimiento y formatos dispares. Una cadena con cinco locales puede tener tres bancos distintos, dos modelos de TPV y extractos en formatos diferentes. Importar todo eso manualmente es donde los errores humanos se multiplican.
Consejo profesional: Antes de automatizar, audita manualmente una semana de movimientos en tu local más activo. Identificarás los patrones de error recurrentes y podrás configurar reglas precisas desde el primer día.
Checklist paso a paso para conciliar una cuenta bancaria mensual
Un proceso reproducible elimina la dependencia de que «lo haga siempre la misma persona». Estos cinco pasos funcionan tanto para un local independiente como para una cadena.
-
Preparar: Centraliza los extractos bancarios del mes mediante feeds en modo lectura (PSD2) o importación en Norma 43, OFX o CSV. Extrae los cierres de TPV por turno y por establecimiento en el mismo período.
-
Emparejar automáticamente: Ejecuta la coincidencia automática del sistema. Revisa las partidas propuestas y aprueba o ajusta según las reglas predefinidas para cobros recurrentes, comisiones y liquidaciones de tarjeta.
-
Tratar las no coincidencias: Para las partidas que el motor automático no resuelve, usa las sugerencias de cuentas contables (GL) que propone la IA. Documenta cada diferencia con su justificante digital.
-
Registrar ajustes y asientos: Genera asientos para comisiones bancarias, devoluciones y pagos pendientes. Registra las propinas conforme a la política fiscal del negocio, separando las de tarjeta de las de efectivo.
-
Verificar y cerrar: Comprueba que el saldo final coincide con el extracto bancario. Publica la conciliación y conserva toda la documentación digital para auditoría.
Las plataformas con IA pueden programar la descarga nocturna de movimientos y generar asientos automáticos, de modo que al abrir el restaurante por la mañana los datos ya están listos para revisar.
Consejo profesional: Cierra la conciliación por semana, no solo por mes. Detectar un desajuste con siete días de antigüedad es mucho más fácil que rastrearlo con treinta.
¿Cómo reducen trabajo la automatización y la IA en la conciliación?
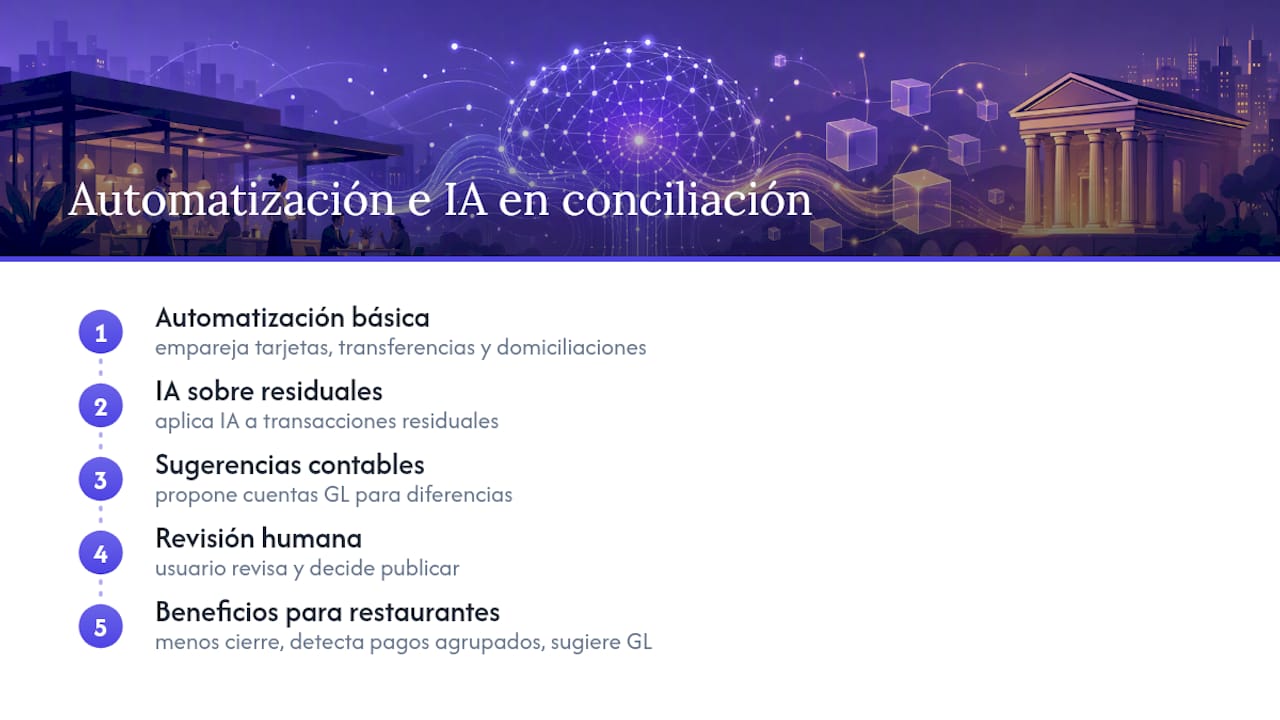
La automatización básica resuelve una gran mayoría de los emparejamientos, incluyendo cobros con tarjeta de importe exacto, transferencias con referencia clara y domiciliaciones recurrentes. La IA entra donde las reglas no llegan.
El ejemplo más claro es Copilot en Microsoft Dynamics 365 Business Central: primero corre la coincidencia automática estándar, luego aplica IA sobre las transacciones residuales para ampliar las coincidencias y proponer cuentas contables para las diferencias que no puede emparejar. Las propuestas no se guardan automáticamente; el usuario las revisa línea por línea y decide qué publicar.
Para restaurantes, las ventajas concretas son tres: menor tiempo de cierre mensual, detección automática de pagos agrupados de delivery, y propuesta de cuentas GL para diferencias de propinas o comisiones. Las soluciones con inferencia y tolerancias resuelven conciliaciones complejas sin necesidad de programación pesada, algo especialmente útil para cadenas con volumen alto.
¿Qué criterios debe cumplir una herramienta de conciliación para restaurantes en España?
No todas las soluciones están pensadas para la operativa de un restaurante. Estos son los criterios que realmente importan:
- Conectividad bancaria: soporte para PSD2 en modo lectura, EBICS y Norma 43, más importación de OFX y CSV para TPV o bancos que no ofrecen feed directo. Las soluciones que estandarizan múltiples métodos de conexión reducen errores en cadenas con varios establecimientos y bancos distintos.
- Integración con TPV y multiestablecimiento: sincronización de cierres por turno y consolidación de datos de varios locales en un único panel.
- Motor de reglas y aprendizaje: capacidad de configurar reglas personalizadas y usar IA para emparejamientos que las reglas no resuelven.
- Cumplimiento y trazabilidad: generación de documentación digital con validez legal ante la AEAT y registro completo para auditoría.
Para cadenas con alto volumen de movimientos, la automatización no es una comodidad: es la única forma de gestionar el volumen sin multiplicar el equipo administrativo.
Cómo Unified facilita la conciliación bancaria para restaurantes
Unified es un ERP diseñado específicamente para restaurantes y bares en España, y su arquitectura refleja esa especialización en cada función de conciliación.
- Multiempresa nativa: centraliza extractos bancarios y datos de varios locales en un único sistema, sin exportaciones manuales entre herramientas.
- Lectura automática por IA: captura y contabiliza facturas y extractos de forma automática, reduciendo el uso de hojas de cálculo y acelerando los cierres.
- Integración con TPV y remesas SEPA: sincroniza ventas y movimientos bancarios para eliminar desfases entre lo que registra el TPV y lo que aparece en el banco.
- Dashboard en tiempo real: ingresos, gastos y EBITDA visibles en cualquier momento, con documentación digital lista para auditoría ante la AEAT.
La digitalización de los procesos de front-of-house, como los menús digitales sin papel, también reduce la dependencia del papel en procesos que luego se reflejan en los movimientos bancarios y facilitan la trazabilidad contable.
Guía de puesta en marcha en 30 días para conciliación automatizada
Un mes es suficiente para pasar de conciliación manual a conciliación automatizada si el proceso está bien estructurado.
-
Semana 1 — Inventario: Identifica todas las cuentas bancarias activas, los formatos de extracto disponibles (Norma 43, OFX, CSV) y los puntos de integración con el TPV por local.
-
Semana 2 — Conexión y mapeo: Activa los feeds bancarios en modo lectura e importa extractos históricos de los últimos tres meses. Configura las reglas básicas para cobros recurrentes y liquidaciones de tarjeta.
-
Semana 3 — Pruebas y formación: Ejecuta conciliaciones piloto por semana y por turno. Forma al responsable financiero en la revisión de propuestas automáticas y ajusta las reglas según los errores detectados.
-
Semana 4 — Producción: Pasa a conciliación diaria, establece rutinas de verificación al cierre y programa los reportes automáticos de EBITDA y saldo.
Durante la semana 2, prioriza las cuentas con mayor volumen de movimientos: tarjetas y remesas de delivery. Son las que generan más partidas y donde la automatización tiene mayor impacto inmediato.
Lo que aprendemos trabajando con restaurantes: prioridades reales
La mayoría de los restaurantes que mejoran su conciliación cometen el mismo error al principio: intentan automatizar todo a la vez antes de tener la conectividad bancaria resuelta. El resultado es un sistema con reglas sofisticadas que falla porque los extractos llegan tarde o en formatos incompatibles.
La secuencia correcta es otra. Primero, asegura que los feeds bancarios funcionan de forma estable y que los cierres de TPV se importan sin intervención manual. Eso solo ya elimina la mayor parte del trabajo repetitivo. Después, configura reglas para los cobros más frecuentes. La IA para partidas complejas viene en tercer lugar, no en primero.
Para medir si el proceso mejora, tres indicadores son suficientes: tiempo medio por cierre mensual, porcentaje de partidas emparejadas automáticamente y número de diferencias detectadas antes del cierre contable. Si el porcentaje de emparejamiento automático sube y el tiempo de cierre baja, el sistema funciona.
Unified como solución lista para restaurantes en España
Pasar de conciliación manual a automatizada no requiere meses de implantación. Con Unified, la integración bancaria y la conexión con el TPV están pensadas para restaurantes desde el primer día, no como un módulo añadido.
El onboarding incluye la activación de feeds bancarios, la configuración de reglas básicas y la conexión con tu TPV. Desde la primera semana tienes el dashboard con ingresos, gastos y EBITDA actualizado en tiempo real, y la documentación digital lista para cualquier requerimiento de la AEAT. Para cadenas y grupos, la arquitectura multiempresa centraliza todos los locales sin duplicar trabajo administrativo.
Solicita una demo en Unified con tus extractos reales y comprueba en cuánto tiempo se reduce tu cierre mensual.
Fuentes
- Programa para la conciliación bancaria • Qonto
- Conciliación de cuentas bancarias con Copilot · Microsoft Learn
- Conciliación bancaria de Conciliac
- Sincroniza tus cuentas bancarias con tu contabilidad | Conciliación automática
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.