
Cinco acciones concretas permiten recuperar el control presupuestario de un restaurante desde esta semana: calcular el escandallo de cada receta, medir el prime cost semanal, mantener un modelo de caja a 13 semanas, cerrar la caja cada día y construir un presupuesto rodante trimestral anclado al prime cost. Estas no son las acciones más sofisticadas; son las que más margen recuperan en menos tiempo.
El indicador que debes revisar cada semana sin excepción es la varianza de food cost: diferencia entre el coste teórico de los platos vendidos y el coste real registrado en compras.
- Escandallo por receta: coste real por porción, con mermas incluidas.
- Prime cost semanal: suma de coste de alimentos, bebidas y nómina bruta, expresada como porcentaje de ventas.
- Modelo de caja a 13 semanas: proyección de entradas y salidas semana a semana para anticipar tensiones de liquidez.
- Cierre de caja diario: arqueo, cuadre con el TPV y registro de incidencias antes de cerrar el local.
- Presupuesto rodante a 12 meses: recalibrado cada trimestre con datos reales, no con el porcentaje del año anterior.
Consejo profesional: Dedica 60–90 minutos cada lunes a revisar la varianza de la semana anterior. Esa rutina, más que cualquier herramienta, es lo que separa a los restaurantes que cierran de los que crecen.
Puntos clave
El control presupuestario de un restaurante se sostiene sobre tres pilares: medir el prime cost cada semana, construir un presupuesto rodante recalibrado cada trimestre y cerrar la caja cada día sin excepciones.
| Punto | Detalles |
|---|---|
| Prime cost como ancla | Mantén el prime cost por debajo del 65 % de ventas; por encima, los costes fijos hacen el negocio inviable. |
| Presupuesto rodante trimestral | Recalibra el presupuesto cada trimestre con datos reales, no con el porcentaje del año anterior. |
| Varianza semanal de food cost | Si la varianza supera el 1,5 % sobre ventas, activa revisión de porciones, compras o receta esa misma semana. |
| Cierre de caja diario | Arqueo firmado cada día con doble firma; es el control antifraude más barato y efectivo disponible. |
| Unified para automatizar | Unified integra TPV, lectura de facturas por IA y dashboard de EBITDA en tiempo real para restaurantes en España. |
Tabla de contenidos
- ¿Qué registrar y con qué frecuencia para que el control presupuestario sea efectivo?
- ¿Cómo registrar ingresos y egresos sin perder ningún documento?
- Control del coste de comida y margen: escandallos y la regla del prime cost
- ¿Cómo reducir mermas y mejorar la gestión de compras con proveedores?
- ¿Cómo construir el presupuesto anual de un restaurante paso a paso?
- ¿Qué KPIs financieros debe vigilar un restaurante cada semana?
- Cierres de caja, arqueos y control del efectivo: el procedimiento que no puede saltarse
- ¿Cómo implantar el control presupuestario en 90 días?
- ¿Qué automatiza un ERP especializado en restauración?
- Unified automatiza el control presupuestario de tu restaurante
- Fuentes
¿Qué registrar y con qué frecuencia para que el control presupuestario sea efectivo?
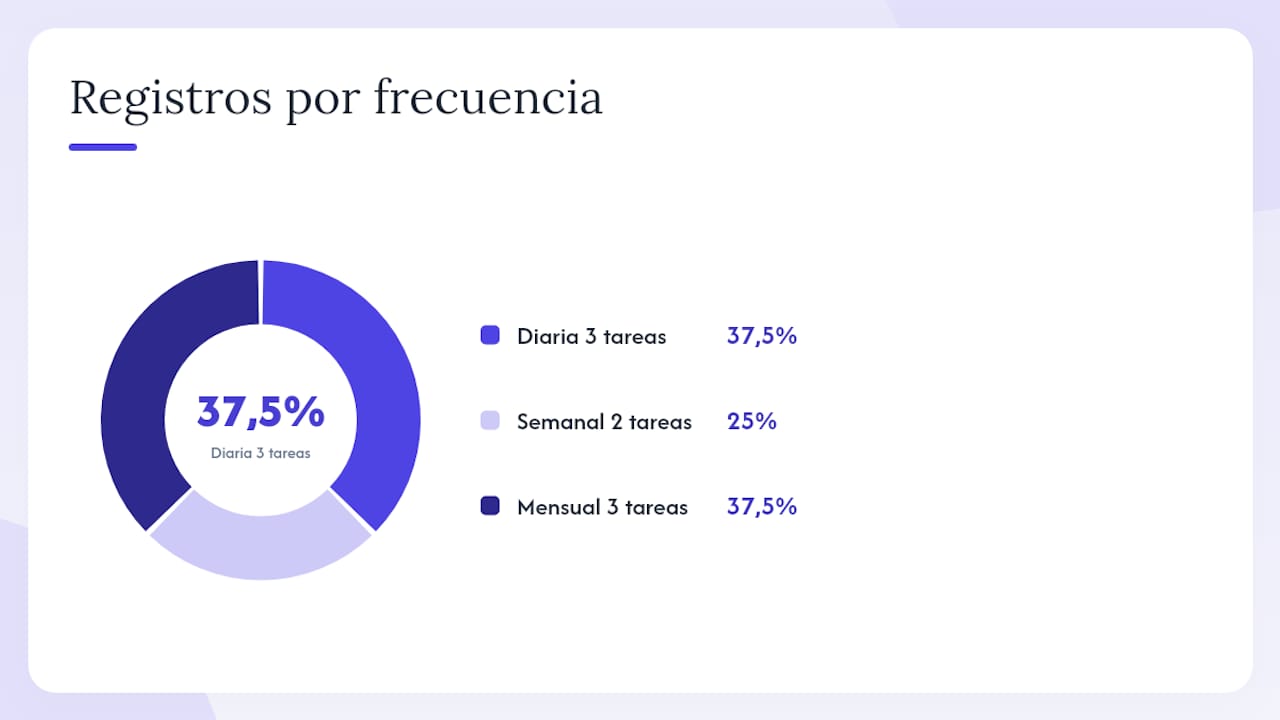
El error más común no es no tener datos: es tenerlos dispersos y revisarlos tarde. La clave está en separar los datos transaccionales, que se recogen a diario, del análisis, que se hace semanal o mensualmente.
| Campo | Frecuencia | Responsable |
|---|---|---|
| Ventas por servicio (comida/cena) | Diaria | Encargado de sala |
| Arqueo de caja y cuadre con TPV | Diaria | Jefe de sala o encargado |
| Compras recibidas y albaranes | Diaria | Jefe de cocina |
| Inventario de productos críticos | Semanal | Jefe de cocina |
| Inventario completo (inicial/final) | Mensual | Encargado + jefe de cocina |
| Nóminas y horas trabajadas | Mensual | Propietario o gestor externo |
| Conciliación bancaria | Mensual | Propietario o gestor externo |
| Revisión de KPIs y varianza | Semanal | Propietario o encargado |
Los datos diarios son hechos; los análisis semanales son decisiones. Si mezclas ambos en la misma reunión, acabas sin hacer ninguno bien.
Consejo profesional: Bloquea 60–90 minutos cada semana, siempre el mismo día, para revisar la varianza de food cost y el prime cost. Ese bloque no se cancela, igual que no cancelas el pago a proveedores.
¿Cómo registrar ingresos y egresos sin perder ningún documento?
El control de ingresos y egresos empieza con un flujo documental claro. Sin él, cualquier análisis posterior se construye sobre arena.
Flujo para registrar ventas:
- El TPV genera el cierre de turno con ventas brutas, descuentos aplicados e IVA desglosado.
- El encargado realiza el arqueo de caja y compara el efectivo físico con el importe del TPV.
- Se registra la venta neta (sin IVA) en el libro de ingresos del día.
- Las diferencias se anotan como incidencia con causa y responsable.
Flujo para registrar compras:
- Al recibir el pedido, el jefe de cocina firma el albarán solo si la mercancía coincide en cantidad y calidad.
- El albarán se archiva físicamente o se fotografía y sube al sistema.
- Cuando llega la factura del proveedor, se cruza con el albarán correspondiente.
- La factura validada se asienta en el libro de egresos con fecha, proveedor, importe neto e IVA.
Para la conciliación bancaria, el método más simple es un libro de dos columnas: fecha y concepto a la izquierda, importe a la derecha, con una columna de saldo acumulado. Una vez al mes, ese saldo debe coincidir con el extracto bancario.
- Documentos a conservar mínimo 4 años: facturas de compra, albaranes firmados, tickets de TPV, nóminas y contratos.
- Para calcular ventas netas desde el ticket: divide el importe total entre 1,10 (IVA general del 10 % en restauración).
- Los descuentos e invitaciones deben registrarse por separado, nunca como diferencia de caja sin justificar.
Consejo profesional: Fotografía cada albarán en el momento de la recepción y nómbralo con la fecha y el proveedor. Cuando llegue la factura tres días después, tendrás la referencia exacta sin buscar en cajones.
Control del coste de comida y margen: escandallos y la regla del prime cost
El escandallo es la base de todo. Sin él, fijar precios es intuición y medir el food cost es imposible.
Un escandallo estándar recoge, para cada receta: ingredientes con cantidad bruta, rendimiento tras limpieza y merma, coste unitario del ingrediente y coste neto por porción. La fórmula es directa:
Coste por porción = Σ (cantidad neta × precio unitario) / rendimiento
Los tres ratios que debes calcular a partir de ahí:
- Food cost %: coste de ingredientes / ventas netas × 100. El rango orientativo en restauración española es 28–35 %, aunque varía según el tipo de cocina y el ticket medio.
- Prime cost: (coste de alimentos + coste de bebidas + nómina bruta) / ventas netas × 100. El objetivo recomendado es 55–60 %, con un máximo tolerable de 65 %.
- Food cost variance: coste teórico calculado por receta vs. coste real registrado en compras. Si supera el 1,5 % sobre ventas, activa el protocolo de revisión.
El prime cost es el único ratio que te dice si tu negocio es viable antes de pagar el alquiler. Un prime cost por encima del 65 % significa que, con cualquier estructura de costes fijos razonable, el restaurante pierde dinero.
Los «estrellas» (alto margen, alta demanda) se protegen; los «perros» (bajo margen, baja demanda) se eliminan o reformulan. Cuando la varianza supera el umbral, las acciones concretas son tres: revisar porciones en cocina, renegociar el precio del ingrediente más caro del plato o rediseñar la receta con un sustituto de menor coste.
Consejo profesional: Calcula el coste teórico de cada plato vendido al cierre de cada semana y compáralo con las compras reales de esa semana. La diferencia te dice dónde se va el margen antes de que el mes cierre.
¿Cómo reducir mermas y mejorar la gestión de compras con proveedores?
El inventario mal gestionado es dinero en la basura, literalmente. Un sistema de control de compras eficaz empieza en la recepción y termina en el punto de pedido.
Checklist de recepción de pedido:
- Verificar que la cantidad recibida coincide con el albarán antes de firmar.
- Comprobar temperatura en productos refrigerados y congelados.
- Revisar fechas de caducidad y estado del embalaje.
- Registrar cualquier discrepancia en el albarán y notificar al proveedor el mismo día.
Cálculo del punto de pedido:
El punto de pedido (reorder point) responde a una fórmula simple:
Punto de pedido = consumo medio diario × plazo de entrega (días) + stock de seguridad
Por ejemplo: si consumes 5 kg de solomillo al día, tu proveedor tarda 2 días en entregar y quieres 3 kg de seguridad, pides cuando el stock llegue a 13 kg.
Para reducir mermas, cuatro medidas con impacto directo:
- FIFO estricto: lo primero que entra es lo primero que sale. Etiquetar cada producto con la fecha de entrada.
- Porcionado estandarizado: cada cocinero usa la misma gramatura, sin excepciones. Una báscula en cada partida.
- Reciclaje productivo: los recortes de carne van a fondos; el pan del día anterior va a migas o rebozados.
- Registro de roturas y bajas: cada producto que se tira se anota con causa. Si una causa se repite, es un problema sistémico.
Consejo profesional: Agrupa tus compras por familias de producto (carnes, pescados, lácteos, bebidas) y negocia por familia, no por artículo suelto.
¿Cómo construir el presupuesto anual de un restaurante paso a paso?
El presupuesto estático que añade un porcentaje al año anterior es la principal fuga de margen en restauración. La alternativa es un presupuesto rodante a 12 meses, recalibrado cada trimestre con datos reales.
Estructura mínima del presupuesto por capítulos:
- Ventas: desglosadas por línea (cocina, barra, eventos, terraza) y por mes.
- Aprovisionamientos: alimentos y bebidas, con food cost % objetivo por línea.
- Personal: nóminas brutas, seguridad social, horas extra y sustituciones.
- Gastos fijos: alquiler, suministros, seguros, licencias y tasas municipales.
- Amortizaciones: maquinaria, reformas y equipamiento tecnológico.
- Contingencias: entre el 3 % y el 5 % del total de gastos, para imprevistos.
Para proyectar ventas «de abajo hacia arriba», la fórmula es:
Ventas previstas = cubiertos por servicio × ticket medio × días del mes × factor de ocupación
Si tienes 40 plazas, sirves 1,5 turnos de media, tu ticket es 28 € y el mes tiene 26 días laborables, la previsión es: 40 × 1,5 × 28 × 26 = 43.680 €. Ajusta ese número por temporada: un agosto en costa puede multiplicar por 2; un enero en interior puede reducirlo a la mitad.
El método en 5 pasos de HappyChef añade un elemento que muchos gestores omiten: el colchón de liquidez. Antes de dar el presupuesto por cerrado, comprueba que el saldo de caja proyectado al final de cada mes nunca baja de cero, ni siquiera en el peor escenario estacional.
Timeline de elaboración:
- Octubre: recopilar datos reales del año en curso y calcular desviaciones acumuladas.
- Noviembre: proyectar ventas por mes y fijar prime cost objetivo para el año siguiente.
- Diciembre: cerrar el presupuesto por capítulos y construir el modelo de caja a 13 semanas.
- Cada trimestre: recalibrar con ventas reales y ajustar los tres trimestres siguientes.
Para grupos con varios locales, el presupuesto por local es la unidad mínima de control. Consolidar sin desagregar por establecimiento oculta qué local pierde margen y cuál lo genera.
¿Qué KPIs financieros debe vigilar un restaurante cada semana?
Los ratios no sirven para nada si se calculan una vez al año. Su valor está en la tendencia semanal y mensual.
| KPI | Fórmula | Objetivo orientativo | Frecuencia |
|---|---|---|---|
| Food cost % | Coste alimentos / ventas netas × 100 | 28–35 % | Semanal |
| Coste de personal % | Nómina bruta + SS / ventas netas × 100 | 30–35 % | Mensual |
| Prime cost | Food cost % + coste personal % | ≤ 60–65 % | Semanal |
| EBITDA % | EBITDA / ventas netas × 100 | > 10–15 % | Mensual |
| Punto muerto (€) | Costes fijos / (1 - costes variables %) | Variable por local | Mensual |
| Rotación por mesa | Cubiertos servidos / número de mesas | Según formato | Diaria |
| Ticket medio | Ventas netas / cubiertos | Según posicionamiento | Diaria |
Para leer la cuenta de pérdidas y ganancias con foco operativo, empieza por el margen bruto (ventas menos aprovisionamientos). Si ese margen no cubre el coste de personal más los gastos fijos, el problema es estructural, no coyuntural.
El punto muerto dinámico cambia cada vez que cambia un coste fijo o el mix de ventas. Calcularlo mensualmente te dice cuántos cubiertos necesitas vender solo para no perder dinero, antes de generar un euro de beneficio.
La desagregación del presupuesto por partidas y la comparación periódica con los resultados reales son las dos prácticas que más consistentemente separan a los restaurantes rentables de los que sobreviven trimestre a trimestre.
Cierres de caja, arqueos y control del efectivo: el procedimiento que no puede saltarse
El cierre de caja diario es el control antifraude más barato y efectivo que existe. Hacerlo bien tarda 15 minutos; no hacerlo puede costar miles de euros al año.
Procedimiento de cierre diario:
- Imprimir el cierre de turno del TPV con el desglose por método de pago (efectivo, tarjeta, plataformas de delivery).
- Contar el efectivo físico en caja, separando el fondo fijo del efectivo del día.
- Comparar el efectivo del día con el importe de efectivo registrado en el TPV.
- Registrar la diferencia (positiva o negativa) en el libro de incidencias con causa y firma del responsable.
- Preparar el depósito bancario o guardar el efectivo en caja fuerte con registro de importe y hora.
- Archivar el ticket de cierre del TPV junto con el arqueo firmado.
Controles antifraude básicos:
- Doble firma en arqueos: quien cuenta la caja no es quien la supervisa.
- Revisiones aleatorias sin previo aviso, al menos dos veces al mes.
- Registro de invitaciones y descuentos con autorización del encargado.
- Acceso al TPV con usuario individual para cada empleado, nunca con usuario genérico.
La conciliación bancaria se hace mensualmente para restaurantes pequeños y semanalmente para grupos con varios locales. El objetivo es que cada movimiento del extracto bancario tenga un documento justificante archivado.
Consejo profesional: Reduce el efectivo en caja al mínimo operativo (el fondo fijo necesario para dar cambio) y programa depósitos bancarios cada dos días. Menos efectivo en caja significa menos riesgo y menos tiempo contando billetes.
¿Cómo implantar el control presupuestario en 90 días?
El presupuesto no se implanta de golpe. Se construye en capas, empezando por los controles que más margen recuperan.
Fase 1 (días 0–30): base operativa
- Calcular escandallos de los 10 platos más vendidos.
- Implantar el cierre de caja diario con arqueo firmado.
- Crear el libro de ingresos y egresos básico.
- Designar un responsable de control por turno.
Fase 2 (días 30–90): control semanal
- Calcular prime cost y food cost variance cada semana.
- Construir el modelo de caja a 13 semanas con datos reales.
- Establecer la reunión semanal de 60–90 minutos con el encargado y el jefe de cocina.
- Completar escandallos del resto de la carta.
Fase 3 (día 90 en adelante): presupuesto rodante
- Construir el presupuesto anual por capítulos y desagregado por meses.
- Recalibrar cada trimestre con ventas reales.
- Añadir simulaciones de estrés (subida de insumos, caída de ventas del 15 %).
- Revisar roles y responsabilidades con el equipo.
Tabla de roles:
| Rol | Responsabilidad principal |
|---|---|
| Propietario | Revisión mensual de KPIs, aprobación de presupuesto y decisiones de inversión |
| Encargado | Cierre de caja diario, revisión semanal de varianza, control de compras |
| Jefe de cocina | Escandallos, recepción de pedidos, control de mermas e inventario |
| Gestor externo | Conciliación bancaria, nóminas, análisis financiero mensual |
Checklist para la primera reunión semanal de control:
- Varianza de food cost de la semana anterior.
- Prime cost acumulado del mes en curso vs. objetivo.
- Compras de la semana vs. presupuesto.
- Incidencias de caja registradas.
- Acción correctora acordada y responsable.
Consejo profesional: La primera reunión semanal siempre es incómoda porque los números no cuadran. Eso es exactamente el punto: si cuadraran solos, no necesitarías la reunión.
¿Qué automatiza un ERP especializado en restauración?
Hacer todo lo anterior a mano es posible, pero consume horas que podrían ir a la operativa. Un ERP diseñado para restauración automatiza los pasos más repetitivos y reduce el margen de error humano.
Las funciones que más tiempo ahorran en la práctica:
- Lectura automática de facturas por IA: la factura del proveedor se fotografía o se recibe por correo y el sistema la contabiliza sin intervención manual, cruzándola con el albarán correspondiente.
- Integración con el TPV: las ventas del día entran directamente en el sistema sin necesidad de transcripción manual, eliminando errores de traspaso.
- Escandallos vinculados al stock: cada venta descuenta automáticamente los ingredientes del inventario, calculando el coste teórico en tiempo real.
- Dashboard de EBITDA en tiempo real: ingresos, gastos y margen visibles en cualquier momento, sin esperar al cierre mensual.
- Modelo de caja a 13 semanas: proyección de liquidez actualizada con cada movimiento registrado.
El flujo automatizado tiene este aspecto en la práctica: llega una factura del proveedor de carne, el sistema la lee, la asigna a la familia «carnes», actualiza el coste de los platos que usan ese ingrediente y lanza una alerta si el food cost variance supera el umbral configurado. Todo eso ocurre antes de que el encargado termine el turno de mediodía.
Para grupos con varios locales, la arquitectura multiempresa permite ver el presupuesto por local y el consolidado del grupo en la misma pantalla, sin exportar hojas de cálculo entre establecimientos.
La formación del equipo en control de costes es tan importante como la herramienta técnica. Un ERP sin equipo formado genera datos que nadie lee; un equipo formado sin herramienta pierde horas en tareas que una máquina haría en segundos.
Consejo profesional: Antes de elegir un software, comprueba que se integra con tu TPV actual. Una integración nativa elimina el mayor cuello de botella del control diario: el traspaso manual de ventas.
La diferencia entre un presupuesto en un cajón y uno que cambia decisiones
Hay algo que los estudios sectoriales confirman una y otra vez: la mayoría de los restaurantes que cierran no lo hacen por falta de clientes, sino por falta de caja en el momento equivocado. El problema no es la rentabilidad en papel; es no haberla visto venir con suficiente antelación.
Un presupuesto anual elaborado en diciembre y revisado en diciembre del año siguiente no es un instrumento de control. Es un documento histórico. La diferencia real está en convertirlo en una herramienta semanal: revisar la varianza, ajustar el trimestre siguiente y tomar decisiones antes de que la desviación se acumule.
La cultura de control no se impone desde arriba con más reuniones. Se construye cuando el jefe de cocina entiende que el escandallo protege su trabajo, cuando el encargado sabe que el arqueo diario le cubre ante cualquier discrepancia y cuando el propietario tiene los números en la mano antes de que el problema sea irreversible. Esa responsabilidad compartida es lo que convierte el control presupuestario en un hábito, no en una auditoría.
Empieza con 60–90 minutos esta semana. Calcula el prime cost de los últimos siete días. Ese número te dirá más sobre la salud de tu negocio que cualquier informe anual.
Unified automatiza el control presupuestario de tu restaurante
Aplicar todo lo descrito en este artículo de forma manual exige horas de trabajo administrativo cada semana. Unified es el ERP diseñado específicamente para restaurantes y grupos de hostelería en España que convierte esas horas en minutos.
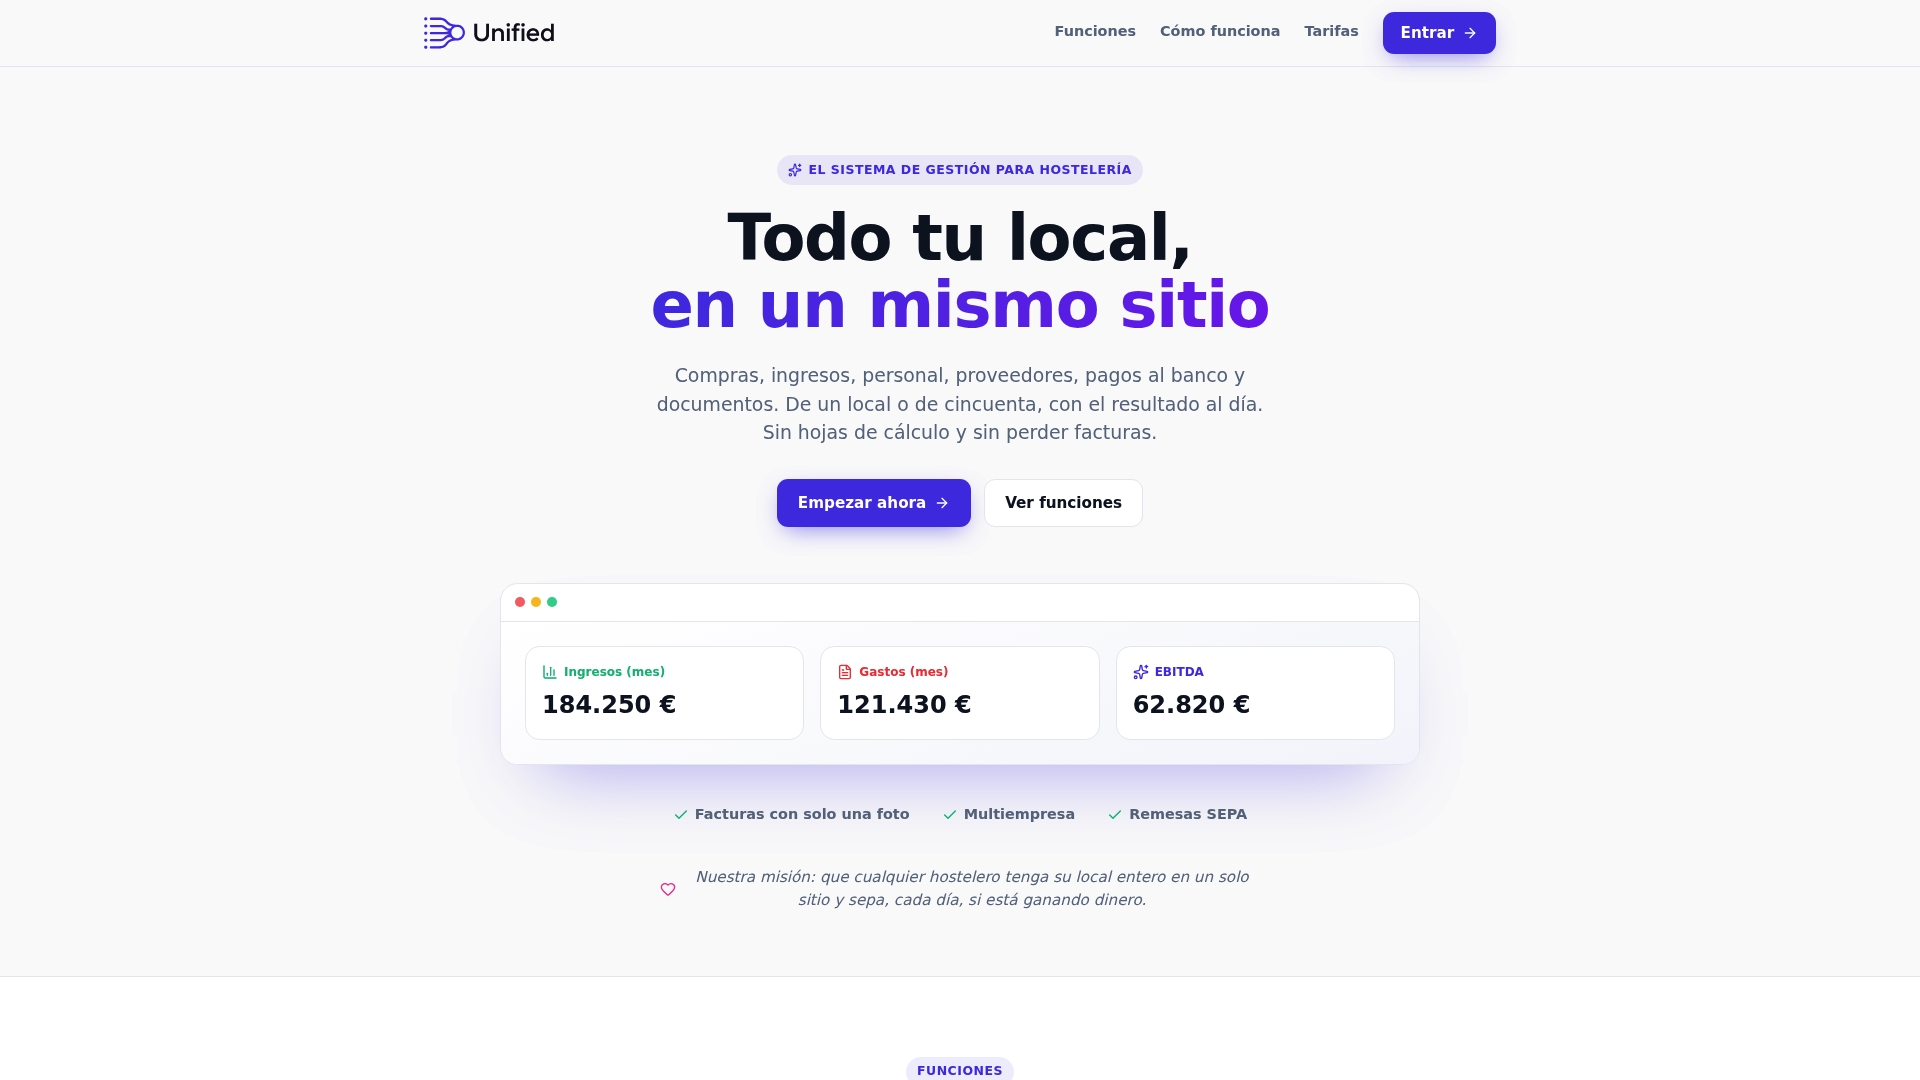
La lectura automática de facturas por IA elimina la contabilización manual; la integración nativa con el TPV lleva las ventas al sistema sin transcripción; los escandallos vinculados al stock actualizan el food cost en tiempo real; y el dashboard de EBITDA muestra ingresos, gastos y margen antes de que termine el turno. Para grupos con varios locales, la arquitectura multiempresa centraliza el presupuesto por local y el consolidado del grupo en una sola pantalla.
El resultado práctico: menos tiempo en cierres, alertas tempranas cuando la varianza supera el umbral y datos listos para exportar a tu asesoría sin preparación adicional. La migración puede hacerse en fases, empezando por los módulos que más tiempo te ahorran hoy.
Solicita una demo guiada en Unified y comprueba cuánto tiempo recuperas en la primera semana.
Fuentes
Estas referencias complementan la guía con normativa oficial, metodología y formación aplicable a restaurantes en España:
- Presupuesto anual del restaurante 2026: método · White Paper
- Presupuesto anual del restaurante: método MR · White Paper
- Crear el Presupuesto de un Restaurante en 5 Pasos (2026) | HappyChef
- El presupuesto y el control (CaixaBankLab Campus)
- Control de ingresos y egresos de un restaurante: claves (Hostelería Madrid)
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.