
La cuenta de resultados de un restaurante es el documento que confirma, de un vistazo, si el negocio gana o pierde dinero y dónde se escapa la rentabilidad. No es un trámite contable: es la herramienta que decide si subes precios, reduces turnos o renegocías con proveedores.
Antes de leer el documento completo, localiza estas tres líneas:
- Ventas netas totales: el techo de todo lo demás. Si no crece o cae, el resto da igual.
- Prime cost (materia prima + personal): el número que más rápido destruye un restaurante. Debe estar por debajo del 65 % de las ventas; lo ideal, en torno al 60 %.
- Resultado operativo (EBITDA): lo que queda después de pagar todo lo que mueve el negocio, antes de intereses e impuestos.
Con esas tres cifras ya sabes si el mes fue sano o problemático. El resto del documento te dice exactamente por qué.
Puntos clave
La cuenta de resultados de un restaurante, leída en porcentajes y revisada cada mes, es la herramienta más directa para controlar la rentabilidad y anticipar problemas antes de que afecten a la caja.
| Punto | Detalles |
|---|---|
| Prime cost como prioridad | Mantén la suma de materia prima y personal por debajo del 65 % de las ventas netas. |
| Leer en porcentajes, no en euros | Un coste de 8.000 € no dice nada sin saber qué porcentaje de ventas representa. |
| Frecuencia mínima mensual | El prime cost conviene calcularlo semanalmente para corregir antes de que el mes cierre. |
| KPIs accionables | Food cost, coste de personal, margen operativo y RevPASH deben tener umbrales definidos y responsable asignado. |
| Unified automatiza el proceso | Con integración TPV, lectura de facturas por IA y dashboard en tiempo real, el P&L mensual pasa de horas a minutos. |
Tabla de contenidos
- ¿Qué es la cuenta de resultados de un restaurante?
- Estructura de la cuenta de resultados: partida por partida
- Cómo calcular cada partida: fórmulas y ejemplo numérico
- Plantilla mensual: cómo usarla desde el primer día
- Cómo interpretar los resultados: KPIs y acciones correctoras
- ¿Cada cuánto revisar la cuenta de resultados y quién debe hacerlo?
- Qué buscar en un software para automatizar el P&L
- Checklist para la reunión con tu contable o gestor
- Por qué revisar el P&L cada mes marca la diferencia
- Unified: el P&L de tu restaurante en minutos, no en horas
- Fuentes
¿Qué es la cuenta de resultados de un restaurante?
El estado de resultados de un restaurante es el informe que recoge todos los ingresos y todos los costes de un periodo, generalmente un mes, y calcula el beneficio o la pérdida resultante. Se diferencia del balance en que el balance es una fotografía del patrimonio en un momento dado, mientras que la cuenta de resultados es la película del negocio: muestra qué pasó, cuándo y cuánto costó.
El flujo de caja, por su parte, registra cuándo entra y sale el dinero físicamente, no cuándo se genera el ingreso o se devenga el gasto. Los tres documentos son complementarios, pero para gestionar la rentabilidad del día a día, la cuenta de resultados es la que manda.
¿Qué decisiones concretas permite tomar? Varias que de otro modo serían intuición pura:
- Subir o bajar precios de carta según el margen real por plato.
- Ajustar la plantilla en función del coste de personal sobre ventas.
- Decidir si una inversión en equipamiento se puede financiar con el flujo operativo.
- Presentar a un banco o inversor la viabilidad del negocio con datos auditables.
- Detectar si un canal de venta (delivery, sala, eventos) consume más de lo que aporta.
Consejo profesional: Lee cada partida como porcentaje de las ventas netas, no en euros absolutos. Un coste de materia prima de 8.000 € puede ser excelente en un restaurante que factura 30.000 € al mes, o un desastre en uno que factura 20.000 €. El porcentaje lo pone en contexto de inmediato.
Estructura de la cuenta de resultados: partida por partida
La estructura estándar para hostelería sigue un orden lógico: de lo que entra a lo que queda. Cada partida tiene una fuente de datos concreta; si no sabes de dónde sacar el número, la partida quedará mal imputada.
| Partida | Qué incluye | Fuente de datos |
|---|---|---|
| Ventas netas | Ingresos por sala, barra, delivery y eventos, menos devoluciones e IVA | TPV / sistema de pedidos |
| Coste de materia prima (COGS) | Compras del periodo más variación de inventario | Facturas de proveedores + inventario físico |
| Coste de personal | Sueldos, Seguridad Social, horas extra, formación | Nóminas + partes de horas |
| Gastos operativos fijos | Alquiler, seguros, mantenimiento, licencias | Contratos y recibos domiciliados |
| Gastos operativos variables | Suministros (luz, gas, agua), embalajes, comisiones de TPV y plataformas de delivery | Facturas de suministros + extractos bancarios |
| EBITDA | Resultado antes de amortizaciones, intereses e impuestos | Calculado: ventas − COGS − personal − gastos operativos |
| Amortizaciones | Depreciación de equipos, obras, mobiliario | Tabla de amortización contable |
| Resultado operativo (EBIT) | EBITDA menos amortizaciones | Calculado |
| Ingresos/gastos financieros | Intereses de préstamos, comisiones bancarias | Extractos bancarios |
| Resultado antes de impuestos (BAI) | EBIT más/menos financieros | Calculado |
| Impuesto sobre beneficios | IS o IRPF según forma jurídica | Liquidación fiscal |
| Resultado neto | Lo que queda para el propietario o para reinvertir | Calculado |
Desglosar las ventas por canal, como sala frente a delivery, no es un capricho: analizar por segmento revela qué canal tiene mejor margen real una vez descontadas las comisiones de las plataformas, que pueden superar el 30 % del precio de venta.
Cómo calcular cada partida: fórmulas y ejemplo numérico
No hace falta ser contable para calcular las líneas principales. Con los datos del TPV, las facturas de compras, el inventario y las nóminas, cualquier gerente puede construir el P&L mensual siguiendo estos pasos:
- Extrae las ventas netas del TPV. Suma todos los tickets del mes y resta el IVA repercutido. Si tienes varios canales, desglósalos desde el principio.
- Calcula el COGS. Fórmula: Inventario inicial + Compras del mes − Inventario final. El resultado es lo que realmente consumiste, no lo que compraste.
- Suma el coste de personal. Incluye el bruto de nómina más la cuota patronal de la Seguridad Social. Si tienes extras o ETT, súmalos también.
- Agrega los gastos operativos. Separa fijos (alquiler, seguros) de variables (luz, gas, comisiones de plataformas). Los fijos no cambian con el volumen; los variables sí, y eso importa para el punto de equilibrio.
- Calcula el EBITDA: Ventas netas − COGS − Personal − Gastos operativos.
- Resta amortizaciones para obtener el resultado operativo (EBIT).
- Añade o resta financieros (intereses de préstamos) y aplica el impuesto correspondiente para llegar al resultado neto.
Ejemplo numérico: restaurante de servicio completo, un mes
Supón un restaurante con 25.000 € de ventas netas en octubre:
- COGS: 7.500 € → 30 % sobre ventas
- Personal: 8.750 € → 35 % sobre ventas
- Prime cost: 16.250 € → 65 % (en el límite; hay que vigilarlo)
- Gastos operativos (alquiler 2.500 €, suministros 900 €, comisiones TPV/delivery 750 €): 4.150 € → 16,6 %
- EBITDA: 4.600 € → 18,4 %
- Amortizaciones: 600 €
- EBIT: 4.000 € → 16 %
- Gastos financieros: 300 €
- Resultado neto: 3.700 € → 14,8 % (antes de impuestos)
El punto de equilibrio en cubiertos se calcula así: Costes fijos mensuales ÷ Margen de contribución por cubierto. Necesitas servir 455 cubiertos al mes solo para cubrir fijos, unos 15 al día en 30 días de apertura.
Plantilla mensual: cómo usarla desde el primer día
Una plantilla bien diseñada para la cuenta de resultados de un restaurante tiene al menos cinco columnas: mes, ventas por canal (sala, barra, delivery, eventos), COGS desglosado por familia (cocina, bebidas, café), coste de personal y gastos operativos separados en fijos y variables. La última columna es el resultado neto y, junto a ella, el porcentaje sobre ventas de cada partida.
Plantillas y guías prácticas para hostelería están disponibles en varios formatos descargables. La mayoría funciona en Excel o Google Sheets y puede adaptarse en menos de una hora.
Para un bar o cafetería con poca cocina, el COGS se simplifica a dos líneas: bebidas y alimentación. El coste de personal suele ser más bajo en proporción, pero los gastos de suministros pesan más por las horas de apertura.
Para un restaurante de servicio completo, el desglose de cocina es más granular: carnes, pescados, verduras, lácteos y bebidas por separado. Así puedes detectar qué familia de producto se está yendo de precio sin que el total lo refleje todavía.
Para un negocio con delivery, añade una línea específica de comisiones de plataformas y otra de embalajes. Sin ese desglose, el canal parece más rentable de lo que es.
Para rellenar la plantilla el primer mes, empieza por los datos más fáciles de obtener: ventas del TPV y nóminas. Luego incorpora las facturas de compras y haz el inventario físico al cierre del mes. Si no tienes inventario inicial, usa el valor de compras como aproximación y corrígelo el mes siguiente. La plantilla gana precisión con cada ciclo.
Cómo interpretar los resultados: KPIs y acciones correctoras
Los números de la cuenta de resultados solo tienen valor si se comparan contra umbrales de referencia y generan una acción. Los KPIs esenciales para restaurantes son medibles, comparables y directamente accionables.
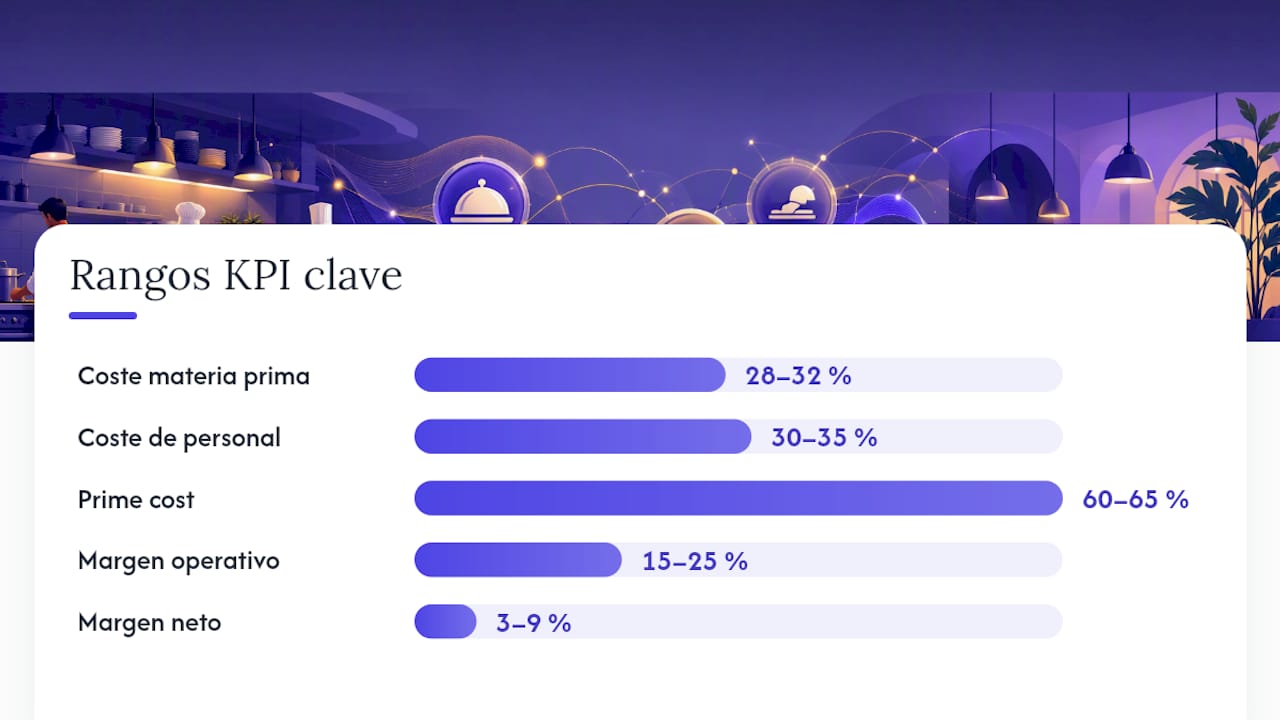
Los rangos orientativos varían según el concepto, pero hay referencias ampliamente aceptadas en el sector:
- Food cost (coste de materia prima): 28–32 % para restaurantes de servicio completo; puede llegar al 35 % en conceptos de alta cocina con producto premium. Por encima del 35 % en un concepto estándar hay un problema de compras, mermas o precios de carta.
- Coste de personal: 30–35 % es el rango habitual. En bares y cafeterías con poco personal de cocina puede bajar al 25 %; en restaurantes con mucho servicio de sala puede superar el 38 %, lo que exige compensarlo con un food cost bajo.
- Prime cost: mantenerlo en o por debajo del 60–65 % es la regla operativa más citada en el sector. Por encima del 65 %, el margen para cubrir el resto de gastos se estrecha peligrosamente.
- Margen operativo (EBITDA %): entre el 15 % y el 25 % es un rango saludable para restauración. Por debajo del 10 %, cualquier imprevisto, una avería, una semana floja, puede llevar al negocio a pérdidas.
- Margen neto: el objetivo realista oscila entre el 3 % y el 9 % según el concepto y la estructura de costes fijos.
- RevPASH (ingresos por asiento disponible por hora): útil para optimizar turnos y ocupación. Un RevPASH bajo en horas punta indica que la sala no está rindiendo, no que falten clientes.
Cuando un KPI supera su umbral, la respuesta no es esperar al mes siguiente:
- Food cost alto: revisa el escandallo de los platos más vendidos, compara precios de proveedores alternativos y mide las mermas en cocina. Un escandallo desactualizado puede esconder un problema de meses.
- Coste de personal alto: analiza la distribución de horas por turno frente a las ventas reales de esa franja. Los cuadrantes flexibles, ajustados semana a semana según la previsión de reservas, reducen el sobrecoste sin recortar plantilla fija.
- Prime cost por encima del 65 %: actúa en los dos frentes a la vez. La ingeniería de menú, reubicar los platos de mayor margen en posiciones destacadas de la carta, puede mejorar el mix de ventas sin tocar precios.
Consejo profesional: El ticket medio y el RevPASH juntos dicen más que cada uno por separado. Si el ticket medio sube pero el RevPASH no, estás vendiendo más caro a menos gente. Si el RevPASH sube pero el ticket medio baja, estás rotando más pero con menor margen. Necesitas los dos en verde al mismo tiempo.
¿Cada cuánto revisar la cuenta de resultados y quién debe hacerlo?
La frecuencia mínima es mensual. Un P&L mensual permite detectar tendencias antes de que se conviertan en problemas estructurales y es el estándar que exigen bancos, inversores y asesores fiscales. Pero mensual no es suficiente para el control operativo del día a día.
El prime cost conviene calcularlo semanalmente. Una semana con compras excesivas o turnos mal planificados se corrige en la siguiente; si esperas al cierre mensual, ya has acumulado cuatro semanas de desviación. Además, una previsión de tesorería rodante a 13 semanas, actualizada cada lunes, evita sorpresas de liquidez que no aparecen en el P&L hasta que ya es tarde.
En cuanto a responsabilidades, el esquema más habitual en un restaurante mediano funciona así:
- Gerente o director de operaciones: recopila los datos del TPV, supervisa el inventario y valida las nóminas. Es quien construye o revisa la plantilla mensual.
- Jefe de cocina: responsable de los escandallos y del control de mermas. Sin su implicación, el COGS es un número poco fiable.
- Responsable de RRHH o administración: cierra las nóminas y facilita el desglose de horas por categoría.
- Asesor contable o gestor externo: valida la imputación de partidas, revisa las amortizaciones y prepara la liquidación fiscal trimestral.
El tiempo necesario para elaborar el P&L mensual desde cero, con datos bien organizados, ronda las 3–5 horas para un restaurante individual. En un grupo de varios locales, puede multiplicarse por el número de establecimientos si no hay consolidación automática.
Consejo profesional: Si el P&L te lleva más de dos horas al mes, el problema no es la contabilidad: es la falta de integración entre el TPV, las facturas y las nóminas. Esas tres fuentes de datos, conectadas, generan el informe casi solas.
Qué buscar en un software para automatizar el P&L
El mercado ofrece desde hojas de cálculo compartidas hasta ERP especializados en hostelería. La diferencia real no está en las funciones del catálogo, sino en si el sistema elimina la entrada manual de datos o simplemente la traslada a otra pantalla.
Las características que realmente importan para automatizar la cuenta de resultados de un restaurante son:
- Lectura automática de facturas: captura OCR o por IA que contabiliza una factura de proveedor sin que nadie la teclee. Reduce errores y garantiza que ninguna factura quede fuera del COGS.
- Integración con el TPV: las ventas deben entrar directamente en el sistema, desglosadas por canal y familia de producto, sin exportaciones manuales.
- Escandallos y fichas de producto: el sistema debe calcular el coste teórico de cada plato y compararlo con el coste real según las compras del periodo.
- Consolidación multiempresa: para grupos con varios locales, el P&L consolidado debe generarse automáticamente, no sumando hojas de cálculo a mano.
- Dashboard en tiempo real: ventas, COGS, prime cost y EBITDA visibles en cualquier momento, no solo al cierre del mes.
- Previsión de tesorería: integración con la conciliación bancaria para proyectar la liquidez a corto plazo.
Cuando pidas una demo, comprueba tres cosas concretas: cuánto tarda el sistema en procesar una factura de proveedor desde que la subes hasta que aparece en el P&L, si el prime cost semanal se puede ver sin exportar nada, y si el dashboard muestra el EBITDA del mes en curso con los datos disponibles hasta hoy. Un sistema que monitoriza ventas, costes y KPIs en tiempo real debe poder responder esas tres preguntas en menos de cinco minutos de demo.
Consejo profesional: Pide que te muestren el prime cost de la semana pasada durante la demo. Si el comercial necesita más de diez minutos para sacarlo, el sistema no está integrado de verdad: está conectando datos a mano.
Checklist para la reunión con tu contable o gestor
Llegar a la revisión del P&L con los deberes hechos multiplica el valor de la reunión. En lugar de dedicar la hora a entender qué pasó, puedes usarla para decidir qué hacer.
Lleva siempre estos documentos:
- La plantilla del P&L rellenada con los datos del mes, con los porcentajes calculados.
- La conciliación bancaria del periodo, para cruzar los pagos con las partidas imputadas.
- El listado de compras por proveedor y familia de producto.
- Los escandallos actualizados de los platos más vendidos.
- Las nóminas desglosadas por categoría y turno.
Preguntas que conviene plantear en la reunión:
- ¿El método de valoración de inventarios (FIFO, precio medio ponderado) es consistente con el mes anterior? Un cambio de criterio distorsiona el COGS sin que haya un problema real.
- ¿Las amortizaciones están correctamente imputadas al periodo o hay alguna que se ha pasado de golpe?
- ¿Las nóminas incluyen la parte proporcional de pagas extras y vacaciones devengadas?
- ¿Hay alguna factura de proveedor pendiente de recibir que deba imputarse a este mes aunque no haya llegado todavía?
Al final de la reunión, pide dos cosas concretas: una lista de las tres partidas con mayor desviación respecto al mes anterior y un plazo para implementar cada acción correctora. Sin fecha y sin responsable, las conclusiones de la reunión no sirven de nada.
Consejo profesional: Si tu asesor solo te entrega el P&L sin señalar qué partida está fuera de rango y qué hacer al respecto, cambia el formato de la reunión. El informe es el punto de partida, no el producto final.
Por qué revisar el P&L cada mes marca la diferencia
Hay una trampa en la que caen muchos restaurantes rentables sobre el papel: confunden tener dinero en cuenta con ganar dinero. Un mes con buenas ventas puede dejar el banco lleno y el P&L en rojo si las compras se dispararon o si hay facturas de proveedores que todavía no han vencido. El saldo bancario miente; el P&L no.
La periodicidad mensual no es una recomendación contable: es la diferencia entre corregir a tiempo y descubrir el problema cuando ya no hay margen de maniobra. Un restaurante que detecta en febrero que su prime cost lleva tres meses por encima del 68 % tiene opciones: revisar la carta, renegociar con proveedores, ajustar turnos. Uno que lo descubre en junio, cuando el acumulado ya ha erosionado la caja, tiene muchas menos.
Trabajar con porcentajes en lugar de euros absolutos cambia la perspectiva de forma radical. Un gerente que ve «personal: 9.200 €» puede pensar que es un número razonable. Uno que ve «personal: 41 % de ventas» sabe que hay un problema serio, aunque el euro absoluto no haya cambiado respecto al mes anterior porque las ventas cayeron. El porcentaje revela la proporción; el euro absoluto, solo el volumen.
Unified: el P&L de tu restaurante en minutos, no en horas
Construir la cuenta de resultados a mano cada mes tiene un coste real: entre tres y cinco horas de trabajo administrativo, riesgo de errores por entrada manual y, sobre todo, el retraso entre que ocurre algo y que lo ves en los números.
Unified es un ERP diseñado específicamente para restaurantes y grupos de hostelería en España que elimina ese cuello de botella. La lectura automática de facturas por IA contabiliza cada compra de proveedor sin teclear nada; la integración con el TPV vuelca las ventas por canal en tiempo real; y el dashboard muestra el EBITDA del mes en curso con los datos disponibles en ese momento, no al cierre.
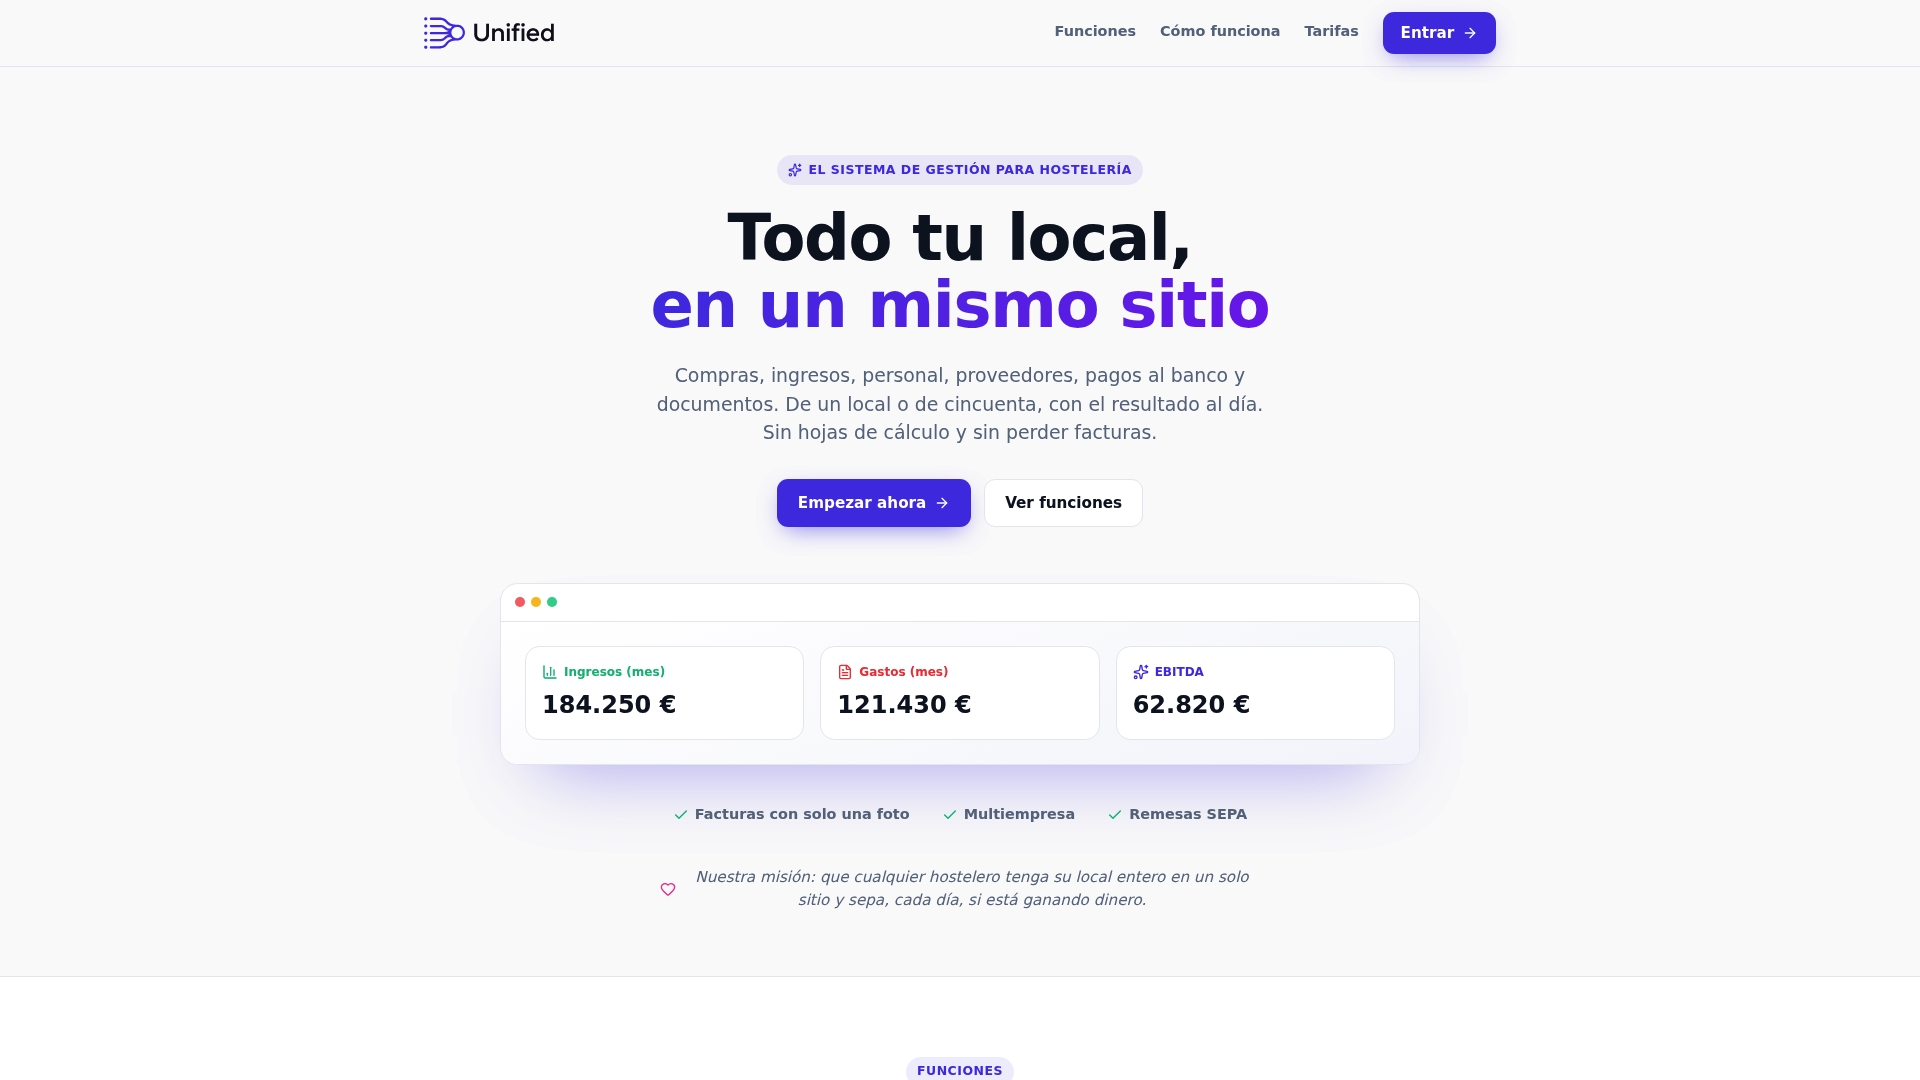
Para grupos con varios locales, la arquitectura multiempresa de Unified consolida el P&L de todos los establecimientos en una sola vista, sin exportar hojas de cálculo ni cruzar datos a mano. El prime cost semanal, que en muchos restaurantes lleva horas calcular, aparece actualizado en minutos.
Si quieres ver cómo quedaría el P&L de tu restaurante con tus propios datos, Unified y compruébalo antes de comprometerte con nada.
Fuentes
Para quien quiera profundizar más allá de esta guía, estos recursos cubren necesidades distintas:
- Estado de resultados de un Restaurante: Ejemplo y Plantilla
- Cuenta de resultados de un restaurante — ChefBusiness
- Finanzas para restaurantes: la guía definitiva (HappyChef)
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.