
Las cuentas por pagar de un restaurante son el pasivo corriente que recoge todo lo que el negocio debe a sus proveedores: género, suministros, servicios externos. No es un detalle contable menor: un mal control aquí drena caja y tensa la relación con quien te trae el pescado cada martes. El indicador que resume su salud es el DPO (days payable outstanding, o días de pago pendiente), que mide cuánto tardas de media en pagar una factura desde que la recibes.
La acción prioritaria, si aún no la haces, es simple: centraliza hoy mismo todas las facturas pendientes en un único listado y revisa vencimientos, empezando por las que ofrecen descuento por pronto pago. La automatización con inteligencia artificial puede reducir hasta un 80 % el tiempo de entrada de datos frente al proceso manual con hojas de cálculo.
- Define quién registra, quién aprueba y quién paga.
- Ordena las facturas por fecha de vencimiento, no por orden de llegada.
- Marca las que tienen descuento por pronto pago antes de programar nada.
Consejo profesional: Antes de automatizar nada, haz el ejercicio de listar a mano tus últimas 20 facturas y calcula cuántos días tardaste en pagarlas. Ese número es el DPO real, no el que crees tener.
Puntos clave
Un control eficaz de cuentas por pagar en un restaurante combina un proceso de cinco pasos, KPIs concretos como el DPO y controles internos como el 3-way match.
| Punto | Detalles |
|---|---|
| Centraliza y digitaliza | Registra cada factura el mismo día que llega, con metadatos de proveedor y vencimiento. |
| Vigila el DPO | Calcula cuántos días tardas en pagar de media y ajústalo según tu liquidez real. |
| Aplica separación de funciones | Que quien recibe la mercancía no sea quien aprueba el pago, sobre todo en cadenas. |
| Revisa el aging mensualmente | Un informe de antigüedad detecta proveedores con facturas atrasadas antes de que escale el problema. |
| Automatiza cuando el volumen lo justifique | Con más de 150 facturas al mes, un ERP sectorial como Unified reduce tiempo administrativo y centraliza vencimientos. |
Tabla de contenidos
- Qué son las cuentas por pagar en un restaurante
- Por qué las cuentas por pagar afectan la salud financiera del restaurante
- Quién gestiona las cuentas por pagar en un restaurante
- Partidas comunes que aparecen en las cuentas por pagar de un restaurante
- Diferencia entre cuentas por pagar y cuentas por cobrar en restauración
- Cómo gestionar cuentas por pagar en un restaurante en 5 pasos
- Métricas y controles clave para proteger las cuentas por pagar
- Automatizar cuentas por pagar: beneficios y criterios de selección
- Cómo un ERP sectorial reduce el trabajo de cuentas por pagar
- Cuánto tiempo y coste implica gestionar cuentas por pagar
- Lo que la mayoría de restaurantes hace mal con sus proveedores
- Unified: el ERP que centraliza tus cuentas por pagar
- Preguntas frecuentes sobre cuentas por pagar en restaurantes
- Fuentes
Qué son las cuentas por pagar en un restaurante
Contablemente, las cuentas por pagar son las obligaciones a corto plazo de una empresa con sus proveedores y figuran como pasivo corriente en el balance. En un restaurante, esto se traduce en la cuenta 400 de proveedores, que se abona cuando llega la factura y se carga cuando se paga.
Un ejemplo típico: recibes 200 kilos de carne por 800 euros más IVA. El asiento contable carga la cuenta 600 (compras) y 472 (IVA soportado), y abona la cuenta 400 (proveedores) por el importe total. Cuando pagas, cargas 400 y abonas tesorería.
La diferencia entre albarán y factura no es cosmética. El albarán confirma que la mercancía llegó; la factura es el documento que genera la obligación de pago y el que debe entrar en tu sistema contable.
Hay un matiz que muchos gerentes pasan por alto: si recibes género antes de que llegue la factura del proveedor, la subcuenta 4009 (facturas pendientes de recibir) permite registrar la deuda estimada sin esperar al papel. Así evitas que el cierre mensual quede descuadrado por documentos que llegan tarde.
- Cuenta 400: proveedores con factura ya recibida.
- Cuenta 4009: mercancía recibida, factura pendiente.
- Cuenta 410: acreedores por servicios (no directamente ligados a compra de género).
Por qué las cuentas por pagar afectan la salud financiera del restaurante
El margen de un restaurante suele moverse entre el 5 % y el 10 % de beneficio neto. Con ese colchón tan estrecho, cualquier fuga en el control de deuda con proveedores golpea directamente la caja disponible para nóminas, alquiler o imprevistos.
Un mal control de pagos a proveedores tiene consecuencias muy concretas: recargos por demora, pérdida sistemática de descuentos por pronto pago y proveedores que empiezan a exigir pago al contado porque ya no confían en tus plazos. Ese último punto es el más caro a largo plazo, porque perder condiciones de crédito con un proveedor clave puede forzar a renegociar toda tu cadena de suministro en el peor momento.
El dato que cambia la conversación: casos sectoriales de automatización con OCR e IA muestran reducciones de hasta un 80 % en el tiempo de entrada de datos frente a la introducción manual factura por factura.
Los indicadores que conviene vigilar cada mes son estos:
- DPO: días medios que tardas en pagar desde la recepción de la factura.
- Porcentaje de facturas procesadas dentro de plazo objetivo (por ejemplo, en menos de 5 días).
- Tiempo medio de procesamiento por factura, desde que llega hasta que se contabiliza.
Quién gestiona las cuentas por pagar en un restaurante
En un local independiente, es habitual que una sola persona (el encargado o el propio dueño) reciba las facturas, las revise y las pague. Funciona mientras el volumen es bajo, pero concentra demasiado riesgo: si esa persona falla o comete un error, nadie más lo detecta.
En cadenas o grupos, el reparto suele ser más claro: sala o cocina reciben la mercancía y validan el albarán, administración contabiliza y concilia, y un gerente o dirección financiera aprueba pagos por encima de cierto importe. Esa separación de funciones es la base de cualquier control de deudas con restaurantes serio.
- Recepción: quien recibe el género firma el albarán y verifica cantidades.
- Contabilización: administración introduce la factura y la concilia con el albarán.
- Aprobación: un responsable autoriza el pago según límites definidos.
- Pago: tesorería o el propio gerente ejecuta la transferencia o el pago programado.
Consejo profesional: Fija un límite de aprobación por importe (por ejemplo, 500 €) a partir del cual se necesite una segunda firma. Es la medida más barata para reducir errores y fraude interno.
Partidas comunes que aparecen en las cuentas por pagar de un restaurante
Clasificar bien cada partida evita que se mezclen costes operativos con gastos de otra naturaleza, algo que distorsiona el cálculo del margen por plato.
- Proveedores de alimentos y bebidas: fresco, congelado, bebidas alcohólicas y sin alcohol.
- Suministros y operativa diaria: gas, electricidad, agua, productos de limpieza y desechables.
- Servicios externos: asesoría fiscal y laboral, lavandería, transporte, marketing y proveedores puntuales de mantenimiento.
- Partidas no operativas: compras de mobiliario, maquinaria de cocina o reformas, que deben ir a inmovilizado y no mezclarse con el gasto corriente.
- El error más frecuente es meter una compra de maquinaria en la misma cuenta que el género, lo que infla artificialmente el coste de ventas del mes.
- Los servicios externos con factura recurrente (asesoría, alarma, software) conviene domiciliarlos para no depender de recordatorios manuales.
Diferencia entre cuentas por pagar y cuentas por cobrar en restauración
Las cuentas por pagar son lo que debes a proveedores; las cuentas por cobrar son lo que otros te deben a ti, algo menos habitual en un restaurante de barrio pero muy real en negocios con banquetes, catering o eventos a crédito para empresas.
- Comprar 300 kilos de marisco a 30 días es una cuenta por pagar.
- Facturar un evento corporativo con pago a 15 días tras la celebración es una cuenta por cobrar.
- El desfase entre cobrar y pagar es lo que determina tu necesidad real de caja operativa.
| Concepto | Cuentas por pagar | Cuentas por cobrar |
|---|---|---|
| Qué representa | Deuda con proveedores | Deuda de clientes hacia el restaurante |
| Ejemplo típico | Factura de género a 30 días | Evento o catering facturado a crédito |
| Riesgo principal | Recargos y pérdida de descuentos | Impago o retraso del cliente |
| Control recomendado | Aging de proveedores | Seguimiento de vencimientos de cobro |
Conciliar cobros de restaurante y pagos a proveedores en un mismo calendario es lo que permite anticipar tensiones de tesorería antes de que aparezcan.
Cómo gestionar cuentas por pagar en un restaurante en 5 pasos
Este proceso operativo de cuentas por pagar en restaurante puede implantarse esta misma semana, sin cambiar de sistema. Sigue de cerca el flujo estándar de orden de compra, recepción, factura, registro y pago que describe QuickBooks aplicado a un restaurante.
- Centraliza la recepción de facturas. Digitaliza cada documento en el momento en que llega, con foto o escaneo, y añade metadatos básicos: proveedor, importe, fecha de vencimiento.
- Concilia albarán y factura. Verifica que lo que se recibió en cocina coincide con lo facturado. En compras grandes, aplica un 3-way match: orden de compra, albarán y factura deben cuadrar antes de aprobar el pago.
- Aprueba con límites definidos. Cada factura pasa por un responsable según su importe, y queda registrado quién la aprobó y cuándo.
- Programa los pagos con criterio. Prioriza las facturas con descuento por pronto pago y agrupa pagos por proveedor en la misma fecha para reducir comisiones bancarias.
- Contabiliza y archiva. Registra el asiento, guarda el documento digitalizado y revisa mensualmente el informe de antigüedad de proveedores para detectar facturas que se están retrasando.
Checklist rápido para pegar en la oficina:
- ¿Está la factura digitalizada y archivada el mismo día que llega?
- ¿Coincide con el albarán y la orden de compra?
- ¿Tiene aprobación registrada de la persona correcta?
- ¿Está programada para pago antes de perder el descuento?
- ¿Se ha revisado el aging de proveedores este mes?
Consejo profesional: Aprovecha la revisión mensual del aging para renegociar condiciones con los proveedores que llevan más de seis meses contigo. Un historial de pagos puntual es tu mejor argumento de negociación.
Métricas y controles clave para proteger las cuentas por pagar
Medir sin actuar no sirve de mucho, pero actuar sin medir es peor: no sabrás si tu control de deuda con proveedores está mejorando o empeorando.
| KPI | Qué mide | Uso práctico |
|---|---|---|
| DPO | Días medios entre recepción de factura y pago | Detectar si estás pagando demasiado rápido o demasiado tarde |
| Tiempo medio de procesamiento | Días desde que llega la factura hasta que se contabiliza | Identificar cuellos de botella administrativos |
| % facturas con descuento perdido | Proporción de facturas que pierden descuento por pronto pago por retraso | Cuantificar el coste directo de una gestión lenta |
| Facturas con discrepancias | Número de facturas que no cuadran con el albarán o la orden | Medir la calidad del proceso de recepción |
Los controles internos que reducen errores y fraude no requieren grandes inversiones: el 3-way match, límites de aprobación por cargo, segregación de funciones entre quien recibe y quien paga, y conciliaciones periódicas del informe de antigüedad de proveedores, que agrupa las facturas pendientes en tramos de 0 a 30, 31 a 60 y más de 60 días.
- Un aging que crece mes a mes en el tramo de más de 60 días es la señal de alarma más clara.
- Facturas repetidas sin albarán asociado suelen indicar un fallo en el proceso de recepción, no mala fe.
- Pagos duplicados a la misma factura son más frecuentes de lo que parece cuando varias personas gestionan pagos sin un registro común.
Consejo profesional: Revisa el informe de antigüedad el mismo día cada mes, no cuando "haya tiempo". La constancia es lo que convierte este control en un hábito real del equipo.
Automatizar cuentas por pagar: beneficios y criterios de selección
Automatizar tiene sentido quantificable cuando el volumen de facturas empieza a comerse horas de administración que podrían dedicarse a otra cosa. Los beneficios más directos son menos tiempo de entrada manual, detección automática de vencimientos y mejor aprovechamiento de descuentos por pronto pago, algo que con hojas de cálculo se pierde con facilidad.
Criterios que conviene exigir a cualquier software para cuentas por pagar en restauración:
- Integración real con el TPV y la contabilidad, no solo exportaciones manuales.
- Captura automática de facturas mediante OCR o IA, con reconocimiento de proveedor e importe.
- Gestión multiempresa si operas más de un local o marca.
- Panel en tiempo real de vencimientos, no solo un histórico mensual.
- Soporte para remesas SEPA que permita agrupar pagos a proveedores en un único lote.
- ¿Se conecta con tu sistema de nómina y con el banco sin exportar e importar archivos a mano?
- ¿Permite parametrizar escandallos y márgenes por plato, o solo gestiona la parte administrativa?
- ¿Cumple con los plazos del Suministro Inmediato de Información de la Agencia Tributaria para el registro de facturación?
Las señales de que ya es momento de dar el paso son claras: más de 150 facturas al mes, errores frecuentes de conciliación o falta de visibilidad sobre qué vence esta semana.
Consejo profesional: No automatices solo la parte de captura de facturas. Si el pago sigue siendo manual y disperso entre varias cuentas bancarias, seguirás perdiendo descuentos por pronto pago aunque la factura entre sola en el sistema.
Cómo un ERP sectorial reduce el trabajo de cuentas por pagar
Unified aborda este problema desde el diseño específico para restauración, no como un módulo genérico adaptado después. Su lectura automática por IA contabiliza facturas en minutos en lugar de horas, y la arquitectura multiempresa permite centralizar vencimientos de varios locales o marcas en un único panel.
- Captura automática por IA que reduce el trabajo manual de introducir cada factura línea por línea.
- Conciliación bancaria integrada, sin cruzar movimientos a mano contra el extracto.
- Dashboard en tiempo real de ingresos, gastos y EBITDA para ver el impacto de cada pago sobre el margen.
- Soporte multiempresa pensado para grupos y franquicias que gestionan varios centros de coste.
Para implantarlo sin fricción, conviene empezar con un piloto en un solo local, parametrizar bien los centros de coste desde el inicio y sincronizar el TPV antes de migrar el histórico completo.
| Punto | Detalles |
|---|---|
| Métrica a vigilar tras implantar | Tiempo medio por factura antes y después de automatizar |
| Indicador de adopción | Porcentaje de facturas que entran ya contabilizadas por IA |
Cuánto tiempo y coste implica gestionar cuentas por pagar
En un proceso manual, el ciclo completo (recepción, verificación, aprobación y pago) suele extenderse varios días por factura cuando intervienen varias personas y no hay un sistema centralizado. Cada paso que depende de correo o de papel añade retraso.
Los costes reales van más allá del precio de un software: horas administrativas dedicadas a introducir datos, comisiones bancarias por pagos dispersos y el coste oculto del rework cuando una factura mal registrada obliga a repetir el asiento.
- Local pequeño: una persona puede gestionar el proceso completo si el volumen es bajo, pero sin respaldo ante ausencias.
- Cadena o grupo: conviene centralizar administración y dejar en cada local solo la recepción y validación del albarán.
Consejo profesional: Para calcular el retorno de una herramienta de automatización, multiplica las horas mensuales que dedicas hoy a facturas por tu coste hora administrativo, y compáralo con el precio de la suscripción. Si el ahorro de horas supera el coste, el ROI es positivo desde el primer mes.
Lo que la mayoría de restaurantes hace mal con sus proveedores
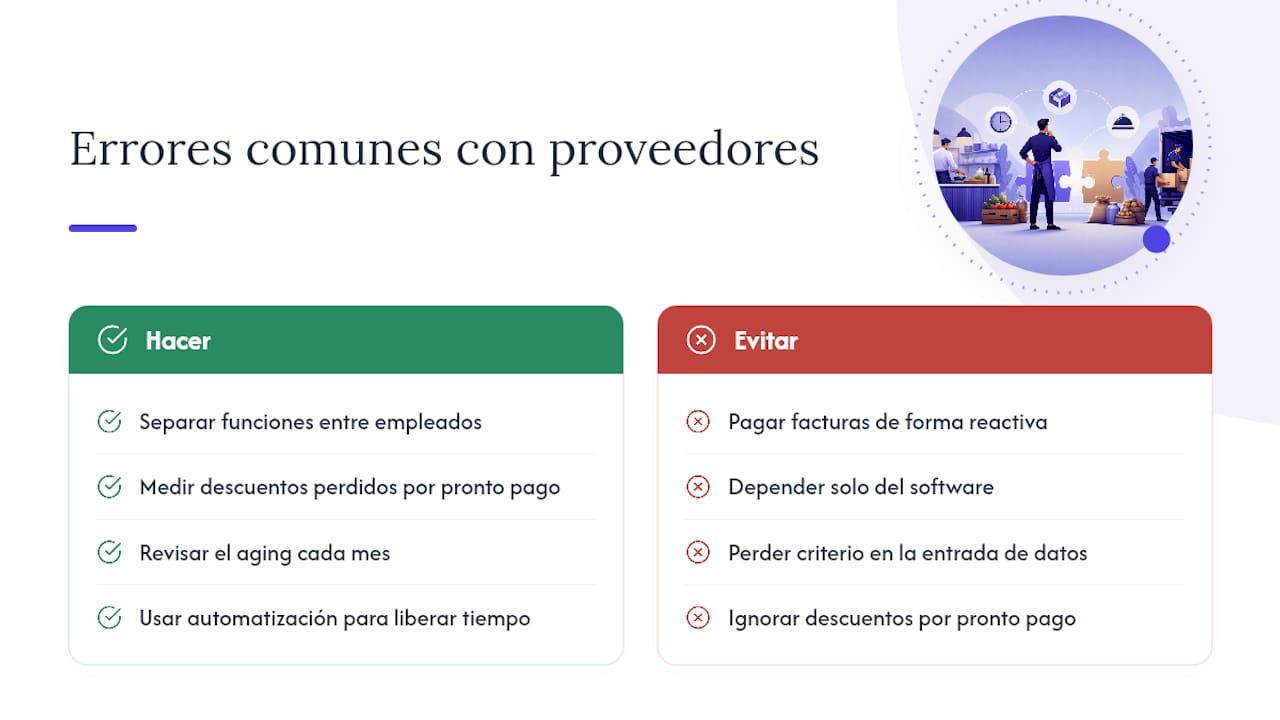
La mayoría de restaurantes no tiene un problema de cuentas por pagar. Tiene un problema de visibilidad. Los dueños con los que hablamos siguen pensando en "pagar facturas" como una tarea reactiva: llega el proveedor, llega el aviso, se paga. Ese enfoque funciona hasta que no funciona, normalmente cuando el volumen crece o se abre un segundo local.
Lo que sorprende es que casi nadie mide el coste de los descuentos perdidos por pronto pago. Es un dinero que ya era tuyo y que regalas por no tener un calendario claro. Si tuviera que señalar una prioridad, no sería el software: sería la separación de funciones. Sin ella, cualquier sistema, por sofisticado que sea, hereda los mismos errores humanos que antes cometías a mano, solo que más rápido.
La automatización no sustituye el criterio de negociar con proveedores ni la disciplina de revisar el aging cada mes. Lo que hace es liberar el tiempo para que ese criterio se aplique de verdad, en lugar de perderse en introducir datos.
Unified: el ERP que centraliza tus cuentas por pagar
Unified es la alternativa a gestionar facturas en hojas de cálculo dispersas entre varios locales: un único sistema que lee, contabiliza y concilia automáticamente, sin depender de que alguien introduzca cada línea a mano.
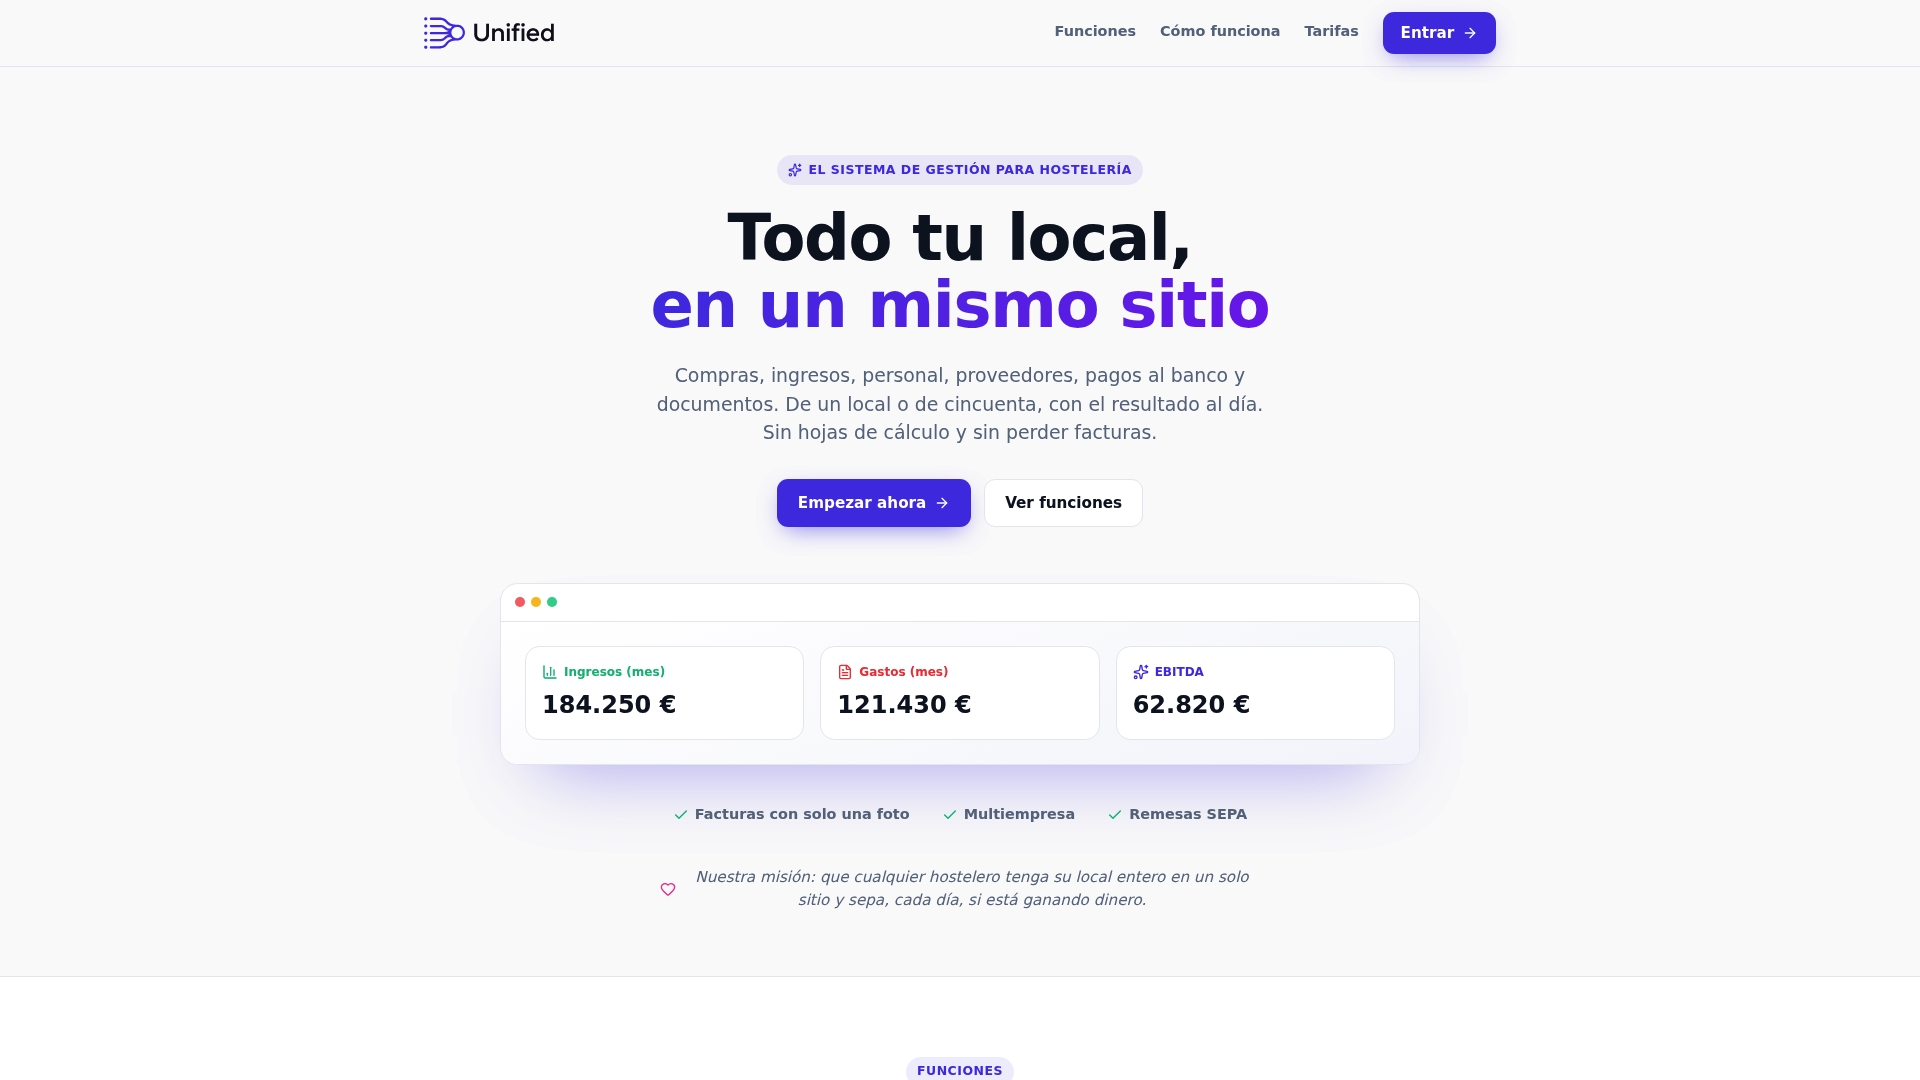
Si gestionas uno o varios restaurantes y reconoces los problemas descritos en esta guía (facturas que se pierden, descuentos por pronto pago que se escapan, aging que nadie revisa), Unified integra captura automática de facturas por IA, conciliación bancaria y un panel en tiempo real de ingresos, gastos y EBITDA en un mismo lugar. La arquitectura multiempresa está pensada para grupos y franquicias que necesitan ver el estado de cada local sin saltar entre archivos. Puedes consultar los planes disponibles y las funcionalidades incluidas en la página de Unified y valorar cuál se ajusta al volumen de facturas de tu negocio.
Preguntas frecuentes sobre cuentas por pagar en restaurantes
¿Qué son exactamente las cuentas por pagar en un restaurante? Son las deudas a corto plazo con proveedores de alimentos, bebidas, suministros y servicios, registradas como pasivo corriente hasta que se pagan.
¿Cuál es la diferencia entre cuentas por pagar y cuentas por cobrar? Las cuentas por pagar son lo que el restaurante debe a proveedores; las cuentas por cobrar son lo que clientes o empresas deben al restaurante, como en eventos facturados a crédito.
¿Qué es el DPO y por qué importa? El DPO mide los días medios que tarda el restaurante en pagar una factura desde que la recibe. Un DPO descontrolado suele anticipar problemas de liquidez o tensiones con proveedores.
¿Cuándo conviene automatizar las cuentas por pagar? Cuando el volumen supera unas 150 facturas mensuales, aparecen errores frecuentes de conciliación o falta visibilidad sobre qué vence cada semana.
¿Qué controles internos evitan errores o fraude en cuentas por pagar? El 3-way match entre orden de compra, albarán y factura, los límites de aprobación por importe y la segregación de funciones entre quien recibe y quien paga la mercancía.
Fuentes
Para normativa de facturación, consulta el Suministro Inmediato de Información de la Agencia Tributaria. Para plantillas de control, revisa el informe de antigüedad de proveedores y la guía de certificación de restaurantes en Barcelona para documentación asociada.
- Sede
- Cuentas por pagar - Wikipedia, la enciclopedia libre
- Proceso de cuentas por pagar: una guía para propietarios de negocios - QuickBooks Global
- Control de pagos a proveedores con tecnología IA | Dijit #1