
Sí: un restaurante puede emitir factura simplificada en los supuestos que marca la Agencia Tributaria, y el sector de hostelería y restauración tiene un límite ampliado respecto al general. El límite ordinario es de un importe moderado, pero para operaciones de hostelería y restauración ese umbral es considerablemente mayor. Esto significa que la mayoría de las cuentas que emite un restaurante, incluyendo cenas de grupo, pueden documentarse con una factura simplificada sin problema.
Dos condiciones marcan la diferencia en la práctica:
- Si el importe supera el límite aplicable, hay que emitir factura completa, sin excepción.
- Si el cliente necesita deducir el IVA, la factura simplificada debe incluir su NIF y la cuota repercutida desglosada; sin esos datos, la deducción no es posible.
La factura simplificada no es un documento de segunda categoría: es el instrumento legal que la normativa española prevé para agilizar la facturación en sectores como la hostelería. Su correcta emisión protege al restaurante frente a sanciones y al cliente frente a problemas con Hacienda.
Consejo profesional: Forma a tu personal de sala para que pregunte al cliente, antes de cerrar la cuenta, si necesita factura. Hacerlo después complica la emisión y puede generar errores en la numeración.
Tabla de contenidos
- ¿Qué es exactamente la factura simplificada y qué base legal la regula?
- ¿Cuándo aplica el límite de 400 € y cuándo el de 3.000 €?
- Ticket, factura simplificada y factura completa: ¿cuál emites en cada caso?
- Cómo emitir y registrar facturas simplificadas paso a paso
- Cuánto tiempo hay que conservar las facturas y cómo integrarlas en la contabilidad
- Cómo un ERP especializado reduce errores y ahorra tiempo en la facturación
- Puntos clave
- La factura simplificada merece más atención de la que recibe
- Unified: gestión de facturas sin trabajo manual para tu restaurante
- Fuentes oficiales y recursos para profundizar
¿Qué es exactamente la factura simplificada y qué base legal la regula?
La factura simplificada es el documento mercantil y fiscal que sustituyó al antiguo ticket cuando el Reglamento de facturación (Real Decreto 1619/2012) entró en vigor. Su propósito es permitir documentar operaciones comerciales con menos datos que una factura completa, adaptándose a sectores donde el volumen de transacciones es alto y el destinatario suele ser un consumidor final.
El artículo 4 de ese reglamento, recogido en Iberley, regula los supuestos en que se puede expedir este tipo de documento e incluso habilita al Departamento de Gestión Tributaria para autorizar excepciones en casos puntuales. La Agencia Tributaria desarrolla la aplicación práctica en su Manual del IVA 2025, que es la referencia más actualizada para cualquier gestor.
Las diferencias conceptuales respecto a los otros documentos son claras:
- Factura simplificada: — menos campos obligatorios, válida para operaciones con consumidores finales dentro de los límites de importe.
- Factura completa: — exigida cuando el destinatario es empresario o profesional que necesita deducir el IVA, cuando el importe supera el umbral o cuando el cliente la solicita expresamente.
La confusión entre ticket y factura simplificada no es solo terminológica: tiene consecuencias fiscales reales. Un documento que no cumple los requisitos mínimos del reglamento no es válido para deducir IVA, aunque el restaurante lo haya emitido de buena fe.
¿Cuándo aplica el límite de 400 € y cuándo el de 3.000 €?
El límite general de 400 € (IVA incluido) aplica a la mayoría de sectores. La hostelería y la restauración están expresamente incluidas entre las actividades que pueden usar la factura simplificada hasta 3.000 €, según el Manual del IVA 2025 de la AEAT. La razón es operativa: evitar que una cena de grupo bloquee el cierre de caja por tener que emitir una factura completa en el momento.
Ejemplos concretos para un restaurante:
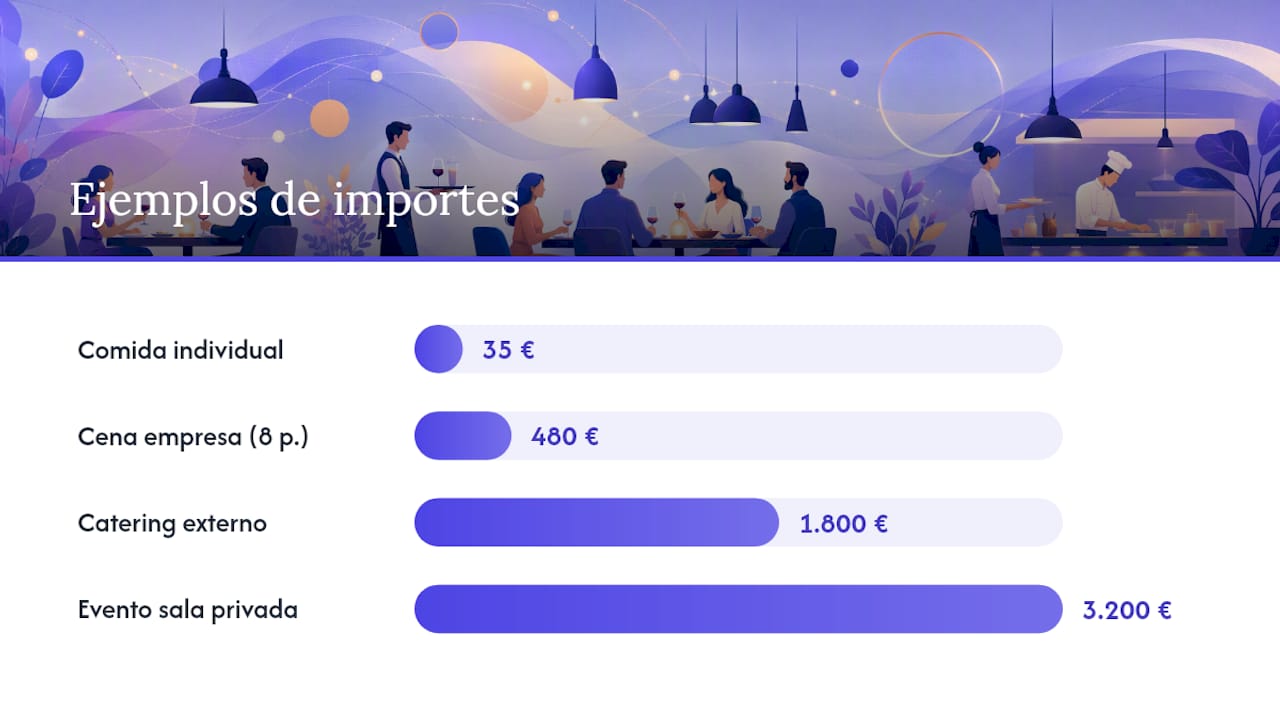
- Comida individual de 35 €: factura simplificada sin ninguna duda.
- Cena de empresa de 8 personas por 480 €: dentro del umbral de 3.000 €, factura simplificada válida, salvo que algún comensal pida factura completa para deducir.
- Evento en sala privada por 3.200 €: supera el límite sectorial; hay que emitir factura completa obligatoriamente.
- Servicio de catering externo por 1.800 €: si el cliente es una empresa que va a deducir el IVA, aunque el importe esté dentro del límite, conviene emitir factura completa para facilitar la deducción.
La regla de decisión rápida para el personal de caja:
- ¿El importe total supera 3.000 € (IVA incluido)? → Factura completa obligatoria.
- ¿El cliente es empresa o autónomo y quiere deducir el IVA? → Pedir NIF y emitir factura completa o, como mínimo, añadir NIF y cuota desglosada a la simplificada.
- ¿El importe está por debajo de 3.000 € y el cliente es particular? → Factura simplificada.
Para resolver dudas sobre tipos impositivos aplicables a cada servicio, el Asistente IVA de la AEAT permite hacer consultas en tiempo real sin necesidad de llamar a Hacienda.
Ticket, factura simplificada y factura completa: ¿cuál emites en cada caso?
La distinción práctica importa más que la teórica. Esta tabla resume lo que necesita saber el personal de sala y el responsable contable:
| Característica | Factura simplificada | Factura completa |
|---|---|---|
| Destinatario habitual | Consumidor final | Empresa o profesional |
| Límite de importe | Hasta 3.000 € en hostelería | Sin límite |
| Datos del destinatario | Opcionales (obligatorios para deducir IVA) | Siempre obligatorios |
| Permite deducir IVA | Solo con NIF y cuota desglosada | Sí, siempre que sea correcta |
| Obligación de emitirla | Automática dentro del límite | Cuando el cliente la solicita o supera el límite |
| Numeración | Correlativa por serie | Correlativa por serie |
Un cliente puede exigir factura completa en cualquier momento, incluso si el importe está dentro del límite. Esto ocurre habitualmente cuando:
- El gasto va a ser deducible en su declaración (autónomo, empresa).
- La operación se realiza entre empresas (B2B).
- Lo solicita por escrito antes o durante el servicio.
Consejo profesional: Coloca un pequeño cartel en la barra o en la carpeta de la cuenta con el texto «¿Necesitas factura? Indícanoslo antes de pagar». Evita el 90 % de las reclamaciones posteriores y agiliza el cierre.
Para escenarios concretos como cenas de empresa en Barcelona, donde el organizador suele necesitar factura completa para justificar el gasto, tener el proceso claro desde la reserva marca la diferencia.
Cómo emitir y registrar facturas simplificadas paso a paso
Desde el TPV hasta el asiento contable
- Configurar el TPV correctamente. El sistema de punto de venta debe estar configurado para emitir facturas simplificadas con numeración correlativa automática. Verifica que incluye todos los campos obligatorios antes de la primera emisión.
- Emitir la factura en el momento del pago. No se puede emitir con fecha retroactiva salvo casos excepcionales justificados. La fecha del documento debe coincidir con la del servicio.
- Guardar copia del documento. El restaurante está obligado a conservar una copia de cada factura emitida, ya sea en papel o en formato digital. El original va al cliente; la copia, al archivo del negocio.
- Controlar la numeración por series. Si tienes varias cajas o locales, usa series diferenciadas (ej.: FS-A para sala, FS-B para barra, FS-C para terraza). Nunca repitas un número dentro de la misma serie.
- Convertir en factura completa si el cliente lo pide. Anula la simplificada (o marca la conversión en el sistema) y emite una factura completa con los datos del destinatario. Registra ambos documentos en el libro de IVA.
- Registrar en el libro de registro de facturas emitidas. Cada factura simplificada debe anotarse con su número, fecha, base imponible, tipo y cuota de IVA.
- Cuadrar con el modelo 303 cada trimestre. Las cuotas de IVA repercutido de todas las facturas simplificadas emitidas se suman y se declaran en el modelo 303.
Checklist diario para el responsable de caja:
- Todas las facturas del día tienen número correlativo sin saltos.
- Las facturas con NIF de cliente están archivadas separadas para facilitar la revisión.
- El cierre de caja cuadra con el total de facturas emitidas.
Consejo profesional: Cierra la serie numérica al final de cada ejercicio y abre una nueva al inicio del año. Así evitas confusiones en las auditorías y simplificas la conciliación anual.
Para cenas de grupo con múltiples comensales, recoge el NIF del organizador en el momento de la reserva: si al final piden factura completa, ya tienes los datos y no pierdes tiempo en caja.
Cuánto tiempo hay que conservar las facturas y cómo integrarlas en la contabilidad
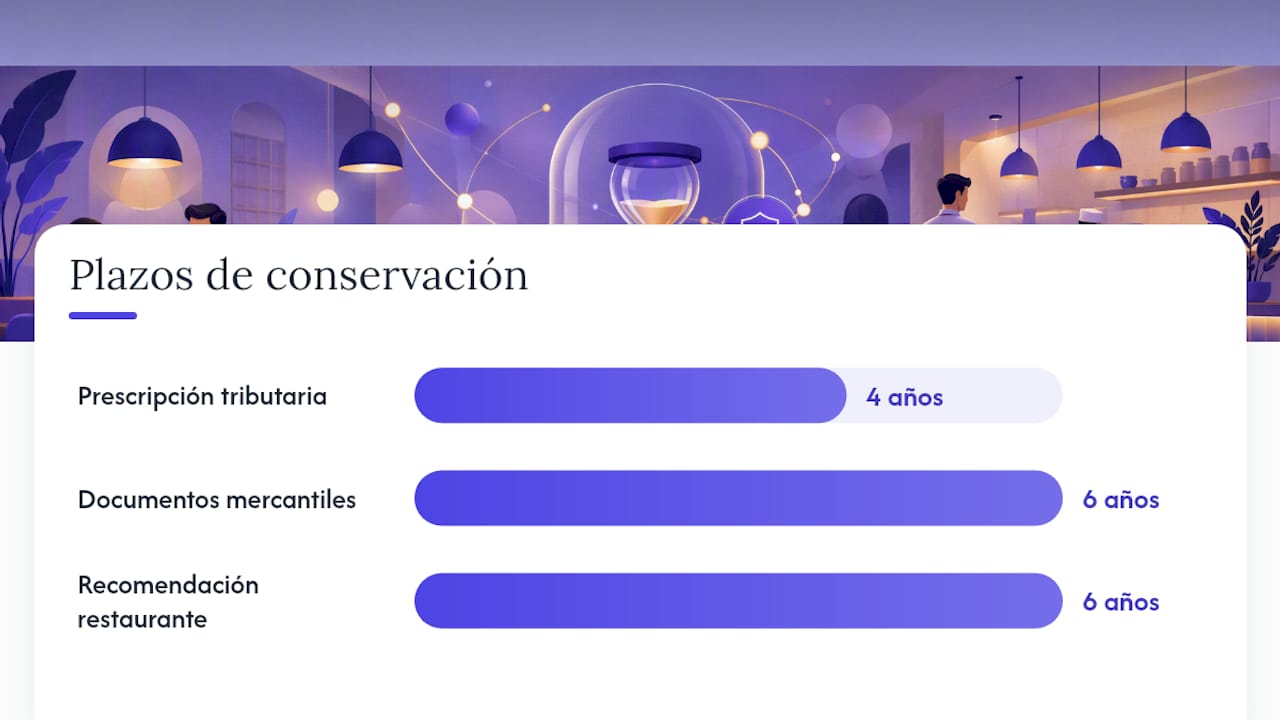
El plazo general de conservación de documentos fiscales en España es de cuatro años, que corresponde al período de prescripción tributaria. Sin embargo, para documentos con relevancia mercantil (libros contables, facturas que respaldan activos), la Ley de Sociedades de Capital establece seis años. La recomendación práctica para un restaurante es conservar todo durante seis años, tanto en papel como en formato digital con copia de seguridad.
Conservar solo el papel no es suficiente: la normativa admite el formato digital siempre que garantice la autenticidad, integridad y legibilidad del documento. Un archivo en PDF con firma electrónica o un sistema de gestión documental con trazabilidad cumple ese requisito.
Cómo integrar las facturas simplificadas en la contabilidad:
- Regístralas en el libro de registro de facturas emitidas, agrupadas por fecha y serie.
- Incluye la base imponible, el tipo de IVA y la cuota en cada asiento.
- Al cierre trimestral, suma todas las cuotas repercutidas y vuelcalas en el modelo 303.
- Si tienes facturas simplificadas con NIF de destinatario (para deducción), llévalas a una sublínea separada para facilitar la revisión en caso de inspección.
- Realiza una conciliación mensual entre el total de facturas emitidas y los ingresos declarados: cualquier diferencia hay que justificarla.
Para auditorías internas, revisa trimestralmente que no haya saltos en la numeración y que todas las facturas convertidas en completas tengan su correspondiente anulación de la simplificada registrada.
Cómo un ERP especializado reduce errores y ahorra tiempo en la facturación
Gestionar la facturación de un restaurante manualmente, especialmente cuando hay varios turnos, varias series y conversiones frecuentes de simplificada a completa, es una fuente constante de errores. Un ERP diseñado para restauración resuelve esto con automatización directa sobre los procesos que acabamos de describir.
El flujo ideal con un ERP especializado funciona así:
| Paso | Sin ERP | Con ERP |
|---|---|---|
| Emisión desde TPV | Manual, riesgo de saltos | Numeración automática correlativa |
| Conversión a factura completa | Proceso manual, doble entrada | Conversión automática con anulación registrada |
| Registro en libro de IVA | Entrada manual por asiento | Volcado automático al libro |
| Preparación del modelo 303 | Suma manual de cuotas | Informe generado en segundos |
| Conservación documental | Archivo físico o carpetas sueltas | Archivo digital centralizado con trazabilidad |
Unified, el ERP diseñado específicamente para restauración en España, integra todo este flujo en un único sistema. La captura automática de facturas mediante inteligencia artificial elimina la entrada manual de datos; el dashboard en tiempo real muestra ingresos, gastos e IVA repercutido sin necesidad de abrir una hoja de cálculo. Para grupos y cadenas, la arquitectura multiempresa centraliza la gestión de todas las facturas simplificadas de todos los locales en un solo panel.
Automatizar la conversión de tickets en facturas completas cuando los clientes lo solicitan reduce errores y evita que el restaurante tenga que rehacer asientos contables manualmente.
Las funciones más relevantes para la factura simplificada en un entorno de restauración:
- Numeración automática por series configurables por local o caja.
- Conversión de factura simplificada a completa con un solo paso y anulación registrada.
- Captura automática de datos del destinatario (NIF, domicilio) desde la reserva o el TPV.
- Generación del informe de IVA repercutido listo para el modelo 303.
- Archivo documental con búsqueda por número, fecha o NIF.
Puntos clave
La factura simplificada en restauración es válida para operaciones de hostelería hasta un umbral elevado, pero requiere NIF del destinatario y cuota desglosada si el cliente necesita deducir el IVA.
| Punto | Detalles |
|---|---|
| Límites por tipo de operación | Hasta 400 € en general; hasta 3.000 € para hostelería y restauración según la AEAT. |
| Datos mínimos obligatorios | Número/serie, fecha, identificación del expedidor, descripción del servicio, tipo y cuota de IVA, total. |
| Cuándo emitir factura completa | Siempre que el importe supere el límite, el cliente sea empresa o lo solicite expresamente. |
| Conservación de documentos | Mínimo cuatro años (prescripción tributaria); seis años recomendados para documentos mercantiles. |
| Automatización con Unified | El ERP para restauración gestiona numeración, conversión y registro de IVA sin entrada manual de datos. |
La factura simplificada merece más atención de la que recibe
Hay una tendencia en hostelería a tratar la facturación como un trámite secundario: el restaurante funciona, la caja cuadra, y los tickets salen solos del TPV. El problema es que «salir solos» no significa «salir bien».
Lo que más me llama la atención al analizar los errores frecuentes en restaurantes es que casi ninguno es intencionado. Son errores de proceso: nadie configuró bien el TPV, nadie formó al personal sobre cuándo pedir el NIF, nadie revisó que la numeración fuera correlativa. Y cuando llega una inspección, esos descuidos tienen el mismo tratamiento que una irregularidad deliberada.
La factura simplificada, bien gestionada, es una ventaja operativa real. Permite cerrar cuentas rápido, documentar operaciones con consumidores finales sin burocracia excesiva y mantener el registro fiscal en orden. El problema no es el documento en sí, sino la falta de un proceso mínimo detrás. Un restaurante que revisa su configuración de TPV, forma a su equipo con cuatro preguntas clave y automatiza el volcado al libro de IVA tiene prácticamente resuelto el cumplimiento en facturación.
La integración con un sistema contable no es un lujo para grandes cadenas. Es lo que separa a los locales que pasan una inspección sin sobresaltos de los que pasan semanas reconstruyendo registros a mano.
Unified: gestión de facturas sin trabajo manual para tu restaurante
Llevar la facturación de un restaurante al día no debería consumir horas cada semana. Unified conecta tu TPV con la contabilidad de forma directa: las facturas simplificadas se numeran automáticamente, las conversiones a factura completa quedan registradas sin doble entrada y el informe de IVA para el modelo 303 se genera sin tocar una hoja de cálculo.
Para grupos y cadenas, la arquitectura multiempresa de Unified centraliza la gestión de todos los locales en un único panel, con un dashboard en tiempo real de ingresos, gastos y EBITDA. La captura automática por inteligencia artificial lee y contabiliza facturas de proveedores en minutos, no en horas. Si tu proceso actual depende de hojas de cálculo o de que alguien revise manualmente la numeración al cierre del mes, hay una forma más eficiente de trabajar. Solicita una demostración en unified.rest y comprueba cuánto tiempo recuperas en la primera semana.
Fuentes oficiales y recursos para profundizar
| Fuente | Qué aporta |
|---|---|
| AEAT: Tipos de factura | Normativa oficial sobre cuándo usar factura simplificada y requisitos para deducir IVA |
| AEAT: Manual IVA 2025 · Facturas simplificadas | Supuestos autorizados, límites sectoriales y ejemplos prácticos actualizados |
| AEAT: Contenido de facturas | Campos mínimos obligatorios según el reglamento de facturación |
| Iberley: Artículo 4 del Reglamento de facturación | Texto legal del artículo que regula las facturas simplificadas y las autorizaciones excepcionales |
| WoltersKluwer: Factura simplificada | Guía práctica con requisitos, límites y errores frecuentes en el cumplimiento |
| VeriFactus: Factura simplificada | Explicación sectorial con ejemplos y comparativa con el antiguo ticket |
| AEAT: Asistente IVA | Herramienta online para resolver dudas sobre tipos impositivos y cálculos de IVA |