
Para un restaurante en España, la facturación debe automatizarse con un TPV o sistema de información de facturación (SIF) compatible con el Real Decreto 1007/2023, conocido como VeriFactu, y con los requisitos de la AEAT. Sin eso, cualquier inspección puede derivar en sanciones por inalterabilidad comprometida o ausencia de trazabilidad encadenada.
Cuatro acciones que puedes tomar esta semana:
- Verifica la versión de tu TPV. Pide a tu proveedor la Declaración Responsable que acredite compatibilidad con VeriFactu y Facturae.
- Activa el encadenamiento de registros (hash entre tickets) si tu sistema lo permite; es el requisito técnico más crítico del RD 1007/2023.
- Comprueba que tus tickets incluyen código QR vinculado al registro fiscal, tal como exige la normativa antifraude.
- Habilita un archivo inalterable para facturas y tickets, ya sea en la nube o en servidor local con control de acceso.
Si tu TPV no puede hacer alguna de estas cuatro cosas, el problema no es de configuración, es de proveedor.
Tabla de contenidos
- ¿Qué diferencia una factura electrónica de un ticket digital en hostelería?
- ¿Qué obliga la AEAT, Facturae y el RD 1007/2023 a los restaurantes?
- ¿Qué campos son obligatorios en una factura de restaurante?
- Cómo gestionar la facturación según el modelo de servicio
- ¿Cómo integrar el TPV con contabilidad o un ERP?
- Checklist operativo para auditar la facturación hoy mismo
- Cómo Unified resuelve los problemas de facturación en restaurantes
- Puntos clave
- Lo que nadie te dice sobre la facturación en hostelería
- Unified: gestión de facturación sin trabajo manual
- Fuentes y recursos oficiales
¿Qué diferencia una factura electrónica de un ticket digital en hostelería?
La confusión entre «factura electrónica», «factura digital» y «ticket en papel» cuesta sanciones reales. No son sinónimos.
Una factura electrónica es un documento estructurado en formato XML (en España, el estándar es Facturae) que incluye firma electrónica, trazabilidad encadenada y validez fiscal plena. Puede enviarse directamente a la AEAT a través del SII (Suministro Inmediato de Información) si el restaurante supera el umbral de facturación que lo obliga, o conservarse en archivo inalterable si no llega a ese umbral.
Una factura digital es, en la práctica, un PDF o imagen de una factura en papel. Tiene el mismo valor legal que el papel solo si el destinatario acepta expresamente ese formato y si se garantiza su autenticidad e integridad, algo que un PDF sin firma no garantiza por sí solo.
El ticket en papel sigue siendo válido como justificante simplificado para consumos en sala, pero no sustituye a la factura completa cuando el cliente la solicita, y bajo VeriFactu debe llevar QR vinculado al registro del sistema.
| Característica | Factura electrónica (Facturae/XML) | Factura digital (PDF) | Ticket en papel |
|---|---|---|---|
| Formato | XML estructurado | PDF o imagen | Papel impreso |
| Firma electrónica | Obligatoria | Recomendada | No aplica |
| Validez fiscal plena | Sí | Condicional | Solo como justificante simplificado |
| Interoperabilidad con AEAT/SII | Directa | Limitada | No |
| QR obligatorio (VeriFactu) | Sí | Depende del sistema | Sí (desde RD 1007/2023) |
| Integración con TPV | Nativa | Manual o semiautomática | Nativa |
La facturación electrónica puede ser una inversión estratégica que reduce errores, integra procesos y genera datos operativos útiles para el restaurante, no solo un trámite de cumplimiento.
¿Qué obliga la AEAT, Facturae y el RD 1007/2023 a los restaurantes?
El marco legal español para facturación en hostelería tiene tres pilares que conviene no mezclar.
Facturae es el formato XML oficial para facturas electrónicas en España, mantenido por el Ministerio de Hacienda y la AEAT. Su uso es obligatorio para facturar a las administraciones públicas y recomendado para cualquier intercambio B2B que requiera validez fiscal sin papel.
VeriFactu (Real Decreto 1007/2023) es la normativa antifraude que afecta a todos los sistemas de facturación, incluidos los TPV de hostelería. Exige tres cosas concretas: que cada registro sea inalterable una vez emitido, que los registros estén encadenados mediante un hash que detecte cualquier modificación posterior, y que cada ticket o factura incluya un código QR que permita verificar el documento. Para un restaurante con alto volumen de tickets, esto significa que el TPV debe generar y conservar esos hashes automáticamente, sin intervención manual.
El SII (Suministro Inmediato de Información) obliga a enviar los registros de facturación a la AEAT en un plazo máximo de cuatro días hábiles desde la emisión. Afecta a empresas con facturación anual superior a 6 millones de euros, a grupos de IVA y a quienes estén inscritos en el régimen de devolución mensual (REDEME). La mayoría de restaurantes independientes no llegan a ese umbral, pero los grupos y cadenas sí deben verificarlo.
Plazo de conservación: La normativa española establece un mínimo de cuatro años para la conservación de facturas y registros contables, plazo que puede ampliarse a seis años en determinadas circunstancias según el Código de Comercio. Todos los documentos deben conservarse en formato inalterable y ser recuperables ante una inspección.
Consejo profesional: Antes de asumir que el SII no te afecta, consulta con tu asesor fiscal. Un grupo de restaurantes con varias sociedades puede superar el umbral de forma consolidada sin que ninguna sociedad individual lo alcance por separado.
¿Qué campos son obligatorios en una factura de restaurante?
Toda factura emitida por un restaurante en España debe incluir, como mínimo, los siguientes datos:
- Número de factura y serie (correlativa e inalterable).
- Fecha de emisión y, si difiere, fecha de operación.
- Identificación del emisor: nombre o razón social, NIF y domicilio fiscal.
- Identificación del destinatario: nombre, NIF y domicilio (obligatorio en factura completa; no en simplificada).
- Descripción de los bienes o servicios: suficientemente detallada para identificar la operación.
- Base imponible por tipo impositivo.
- Tipo de IVA aplicado (10 % para alimentos y restauración general, 21 % para bebidas alcohólicas).
- Cuota de IVA resultante.
- Importe total.
- Código QR vinculado al registro del sistema (obligatorio bajo VeriFactu).
Sobre propinas y descuentos: Las propinas voluntarias no tributan como ingreso del establecimiento si se entregan directamente al personal, pero deben reflejarse correctamente en el sistema para no alterar la base imponible. Los descuentos aplicados antes del cierre del ticket reducen la base imponible y deben constar en el documento. Un descuento aplicado después de emitir la factura requiere una factura rectificativa, no una modificación del original.
La diferencia práctica entre ticket simplificado y factura completa es esta: el ticket simplificado no necesita identificar al destinatario y puede omitir la cuota de IVA desglosada (basta con indicar que el precio incluye IVA y el tipo aplicado). La factura completa es obligatoria cuando el cliente la solicita expresamente, cuando el importe supera 400 euros o cuando el destinatario es una empresa o profesional que necesita deducir el IVA.
Cómo gestionar la facturación según el modelo de servicio
Servicio en sala
- El camarero cierra la mesa en el TPV y el sistema genera automáticamente el ticket con QR y el registro encadenado.
- Si el cliente pide factura, el personal accede al portal de autofacturación desde el mismo TPV o facilita al cliente un enlace QR para que complete sus datos fiscales sin intervención del personal.
- El sistema genera el XML en formato Facturae y envía el PDF al correo del cliente. El XML queda archivado de forma inalterable.
- La conciliación con el cobro (efectivo, tarjeta, Bizum) se registra automáticamente.
Los menús digitales con QR aceleran este flujo porque vinculan el pedido al ticket desde el primer momento, eliminando la captura manual de datos en caja.
Take-away y delivery
- Cada pedido lleva un código único que vincula el ticket al canal de venta (mostrador, app, agregador).
- Si el cliente solicita factura después de recoger el pedido, el QR del ticket le lleva al portal de autofacturación donde introduce su NIF y recibe el documento.
- Para pedidos de agregadores externos, el restaurante debe emitir la factura por el importe neto que recibe, no por el precio final al consumidor, y conservar el justificante de la comisión del agregador como gasto deducible.
Catering y eventos
- Elabora un presupuesto detallado con desglose por partidas (menú, bebidas, servicio, alquiler de material).
- Emite una factura proforma o anticipo al confirmar el evento; el anticipo tributa en el momento del cobro, no al cierre del evento.
- Al finalizar el servicio, emite la factura definitiva descontando el anticipo ya facturado.
- Conserva el contrato firmado como justificante de la operación, especialmente si hay condiciones de cancelación que puedan generar facturas rectificativas.
Para establecimientos con clientela internacional, los menús multilingüe facilitan la captura correcta de datos fiscales de clientes internacionales, reduciendo errores en el NIF o en la dirección del destinatario.
¿Cómo integrar el TPV con contabilidad o un ERP?
La integración entre TPV y sistema contable es donde la mayoría de restaurantes pierde más tiempo y comete más errores. Un cierre de caja manual que luego alguien transcribe a una hoja de cálculo no es un proceso, es un riesgo.
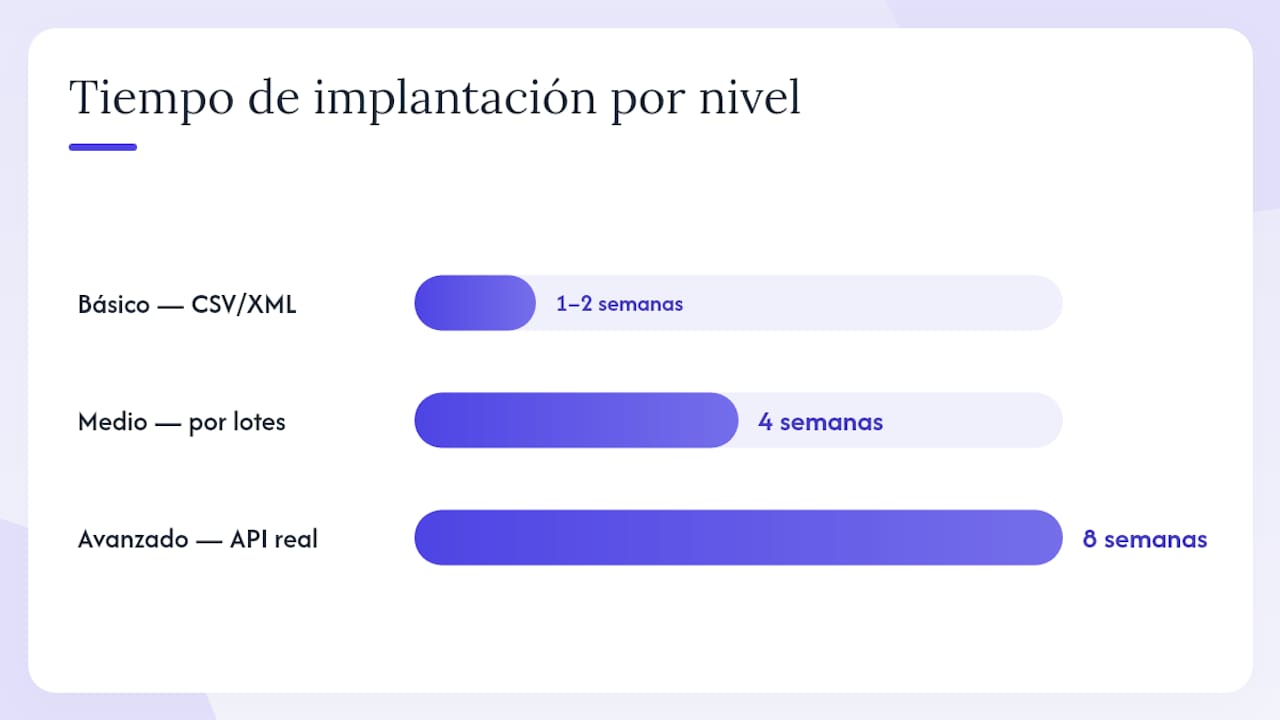
| Nivel de integración | Descripción | Coste estimado de implantación | Tiempo estimado |
|---|---|---|---|
| Básico | Exportación manual de CSV/XML desde TPV a contabilidad | Bajo (configuración interna) | 1–2 semanas |
| Medio | Sincronización automática por lotes (batched) al cierre de día | Medio (desarrollo o conector) | 4 semanas |
| Avanzado | API en tiempo real TPV ↔ ERP con conciliación bancaria automática | Alto (ERP especializado) | 8 semanas |
La sincronización en tiempo real tiene una ventaja clara para hostelería: detecta discrepancias entre ventas y cobros en el mismo turno, antes de que el error se propague al cierre mensual. La sincronización por lotes es más sencilla de implementar y suficiente para restaurantes con un único local y volumen moderado.
El checklist técnico mínimo para una integración funcional incluye:
- Exportación de tickets en XML o formato compatible con el sistema contable.
- Mapeo de cuentas contables por tipo de IVA (10 %, 21 %) y por forma de pago.
- Conciliación bancaria automática que cruce cobros con tarjeta contra el extracto del banco.
- Archivo automático de facturas en repositorio inalterable con control de versiones.
- Registro de accesos al archivo para cumplir con LOPDGDD y GDPR.
Aplicaciones como CoverManager muestran cómo la integración entre reservas y TPV mejora la trazabilidad de ventas: cada reserva queda vinculada a su ticket, lo que facilita la conciliación y reduce las discrepancias entre lo reservado y lo facturado. La misma lógica aplica a cualquier integración entre operaciones y facturación, también disponible en Android.
Los portales de autofacturación que el cliente usa para introducir sus datos deben cumplir con la normativa de privacidad GDPR y LOPDGDD, incluyendo gestión correcta de cookies. Herramientas de cumplimiento como GDPR Cookie Compliance ilustran el tipo de capa técnica que cualquier micrositio de autofacturación necesita para ser legalmente válido.
Checklist operativo para auditar la facturación hoy mismo
Verificación diaria
| Punto | Detalles |
|---|---|
| Cierre de caja cuadrado | Verificar que el total de ventas del TPV coincide con los cobros registrados (efectivo + tarjeta + otros). |
| Tickets con QR generados | Confirmar que todos los tickets del día incluyen QR vinculado al registro del sistema. |
| Facturas completas emitidas | Revisar que cada solicitud de factura completa tiene su XML archivado y enviado al cliente. |
| Registro de rectificativas | Anotar cualquier anulación o corrección con su factura rectificativa correspondiente. |
Verificación semanal y mensual
- Conciliación de cobros con tarjeta contra extracto bancario.
- Revisión de facturas de proveedores capturadas y contabilizadas.
- Comprobación de que el archivo de facturas no tiene huecos en la numeración.
- Exportación de registros al sistema contable o al asesor fiscal.
Plantilla de datos mínimos por factura
Cada factura emitida debe contener: número de serie y correlativo, fecha de emisión, NIF del emisor, nombre y NIF del destinatario (en factura completa), descripción del servicio, base imponible por tipo de IVA, cuota de IVA, importe total y código QR. Guarda el XML en una carpeta con estructura año/mes/número para que cualquier búsqueda tarde segundos, no minutos.
Preparación para una inspección de la AEAT
- Exporta todos los XML del periodo inspeccionado desde el archivo del sistema.
- Genera el registro de encadenamiento (log de hashes) que demuestra la inalterabilidad de los registros.
- Reúne los justificantes de rectificativas emitidas con su causa documentada.
- Prepara el registro de accesos al sistema de facturación para acreditar quién y cuándo accedió a los datos.
Cómo Unified resuelve los problemas de facturación en restaurantes
Unified es un ERP diseñado específicamente para hostelería en España que integra en un único sistema la gestión de compras, facturación, recursos humanos, conciliación bancaria y archivo documental. Su tecnología de captura automática por IA lee facturas de proveedores y las contabiliza sin intervención manual, lo que elimina el riesgo de facturas perdidas o mal clasificadas.
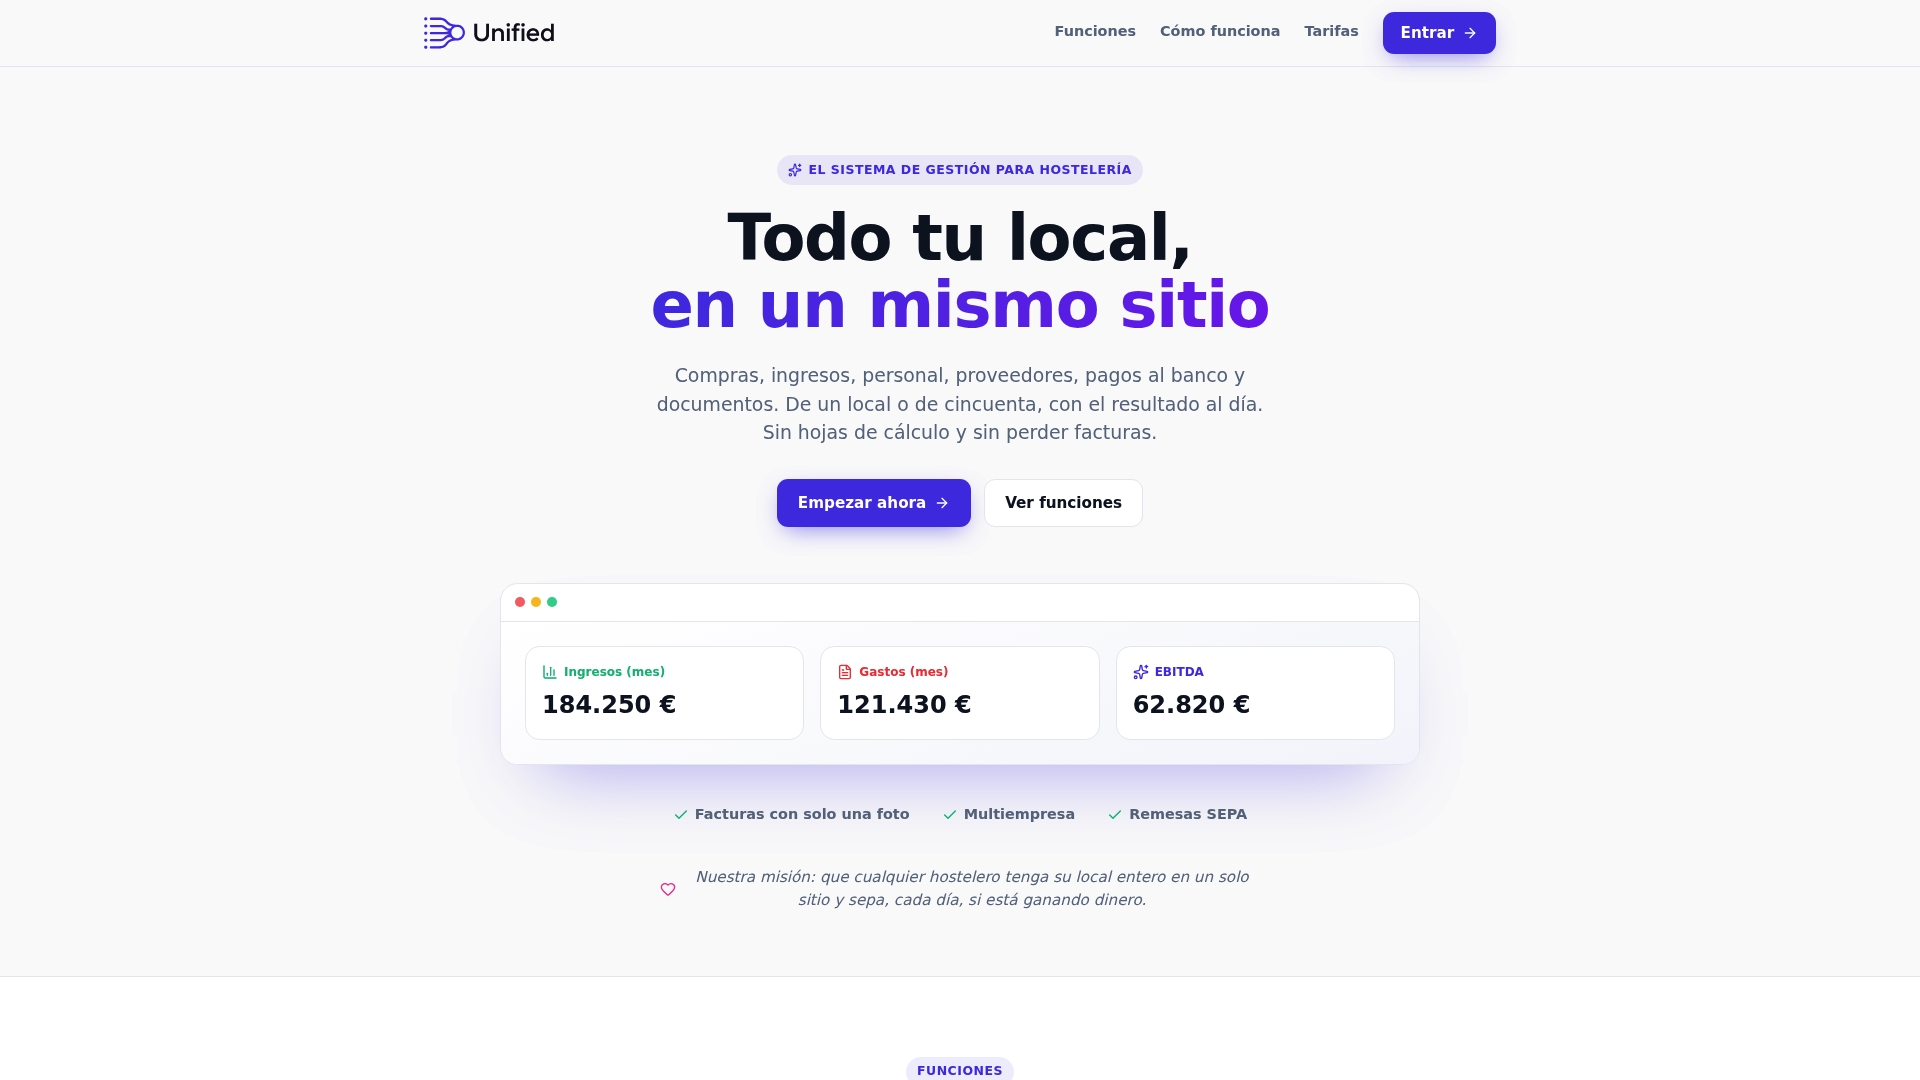
Para la facturación con clientes, Unified genera documentos compatibles con Facturae, mantiene el encadenamiento de registros exigido por VeriFactu, incluye QR en los tickets y archiva cada documento de forma inalterable. El dashboard en tiempo real muestra ingresos, gastos y EBITDA sin esperar al cierre mensual.
Un ejemplo de implantación en tres fases:
Primeros 30 días: configuración del TPV integrado con Unified, mapeo de cuentas contables por tipo de IVA y forma de pago, y migración del histórico de facturas al archivo documental.
Días 31–60: activación del portal de autofacturación con QR, formación del personal de sala y caja, y primera conciliación bancaria automática.
Días 61–90: sincronización contable completa, revisión del primer cierre mensual automatizado y ajuste de métricas en el dashboard (ticket medio, coste de materia prima, margen por categoría).
Para grupos y cadenas, la arquitectura multiempresa de Unified permite gestionar varias sociedades desde un único panel, con informes consolidados y acceso diferenciado por rol.
Consejo profesional: Antes del demo, prepara una exportación de ventas de los últimos 30 días y un ejemplo de ticket actual. Con esos dos documentos, el equipo de Unified puede mostrarte exactamente qué cambia en tu operativa, no en una demo genérica.
Puntos clave
La facturación electrónica en restaurantes en España exige TPV compatible con VeriFactu, encadenamiento de registros, QR en tickets y archivo inalterable durante al menos cuatro años.
| Punto | Detalles |
|---|---|
| Verificar el TPV primero | Pide la Declaración Responsable al proveedor antes de cualquier otra acción; sin ella, no hay garantía de cumplimiento. |
| Encadenamiento de registros | El hash entre tickets es el requisito técnico más crítico del RD 1007/2023 y el primero que revisa una inspección. |
| QR y archivo inalterable | Cada ticket debe llevar QR y cada factura debe conservarse en formato inalterable durante al menos cuatro años. |
| Integración TPV-ERP | La sincronización automática elimina el cierre manual y reduce errores de IVA, conciliación y archivo. |
| Unified como solución especializada | Unified integra facturación compatible con Facturae, captura por IA, conciliación y dashboard en tiempo real para hostelería en España. |
Lo que nadie te dice sobre la facturación en hostelería
El error más frecuente que cometen los restaurantes al abordar VeriFactu no es técnico, es de confianza ciega. El dueño asume que si el TPV lleva años funcionando, ya cumple. No es así. Muchos sistemas instalados antes de 2024 no generan el hash de encadenamiento ni el QR vinculado al registro fiscal, y sus proveedores no siempre avisan proactivamente de esa limitación.
El segundo error es usar soluciones genéricas de facturación, diseñadas para cualquier sector, y esperar que funcionen bien en hostelería. Un restaurante con 200 tickets diarios, propinas, divisiones de cuenta y pedidos de delivery tiene una casuística que una solución contable estándar no maneja sin personalizaciones costosas.
El tercer error, y el más silencioso, es no formar al personal de sala. El sistema puede ser perfecto, pero si el camarero no sabe cómo gestionar una solicitud de factura completa o cómo anular un ticket erróneo sin romper el encadenamiento, el cumplimiento se quiebra en el momento más inoportuno: durante el servicio.
La prioridad real en 90 días es esta: primero, asegurar que el TPV cumple VeriFactu y tienes la Declaración Responsable firmada. Segundo, activar el portal de autofacturación para que los clientes gestionen sus facturas sin depender del personal. Tercero, integrar el TPV con contabilidad para eliminar el cierre manual. Cuarto, formar a todo el equipo de sala y caja en los procedimientos de rectificación y anulación. En ese orden, sin saltarse pasos.
La gobernanza interna importa tanto como el software. Designa a una persona responsable del archivo documental y otra del cuadre de caja diario. Sin roles claros, el mejor sistema del mundo produce datos que nadie revisa.
Unified: gestión de facturación sin trabajo manual
Si llevas tiempo gestionando la facturación de tu restaurante entre el TPV, el correo y las hojas de cálculo del asesor, el problema no es de disciplina, es de arquitectura. Unified centraliza en un único sistema la facturación compatible con Facturae, la captura automática de facturas de proveedores por IA, la conciliación bancaria y el dashboard de EBITDA en tiempo real.
La diferencia concreta frente a un flujo manual: el cierre mensual pasa de ocupar un día a revisarse en una hora. Las facturas de proveedores se contabilizan solas. El archivo inalterable cumple VeriFactu sin configuración adicional. Y si gestionas varios locales o sociedades, el panel multiempresa consolida todo sin duplicar trabajo.
Solicita una demo de 30–45 minutos en unified.rest. Antes de la sesión, prepara un ejemplo de ticket actual y una exportación de ventas reciente: con eso, el equipo puede mostrarte el impacto real en tu operativa desde el primer día.
Fuentes y recursos oficiales
Para verificar y profundizar en los requisitos de facturación aplicables a tu restaurante, estos son los recursos que debes tener a mano:
- AEAT (Agencia Estatal de Administración Tributaria): aeat.es — normativa de facturación, consultas vinculantes y acceso al SII.
- Unified ERP para restauración: unified.rest — documentación de funcionalidades y contacto para soporte técnico.
Nota sobre actualizaciones: La normativa de facturación electrónica en España está en proceso de desarrollo reglamentario. Los plazos de obligatoriedad para distintos colectivos pueden variar. Revisa el BOE y las circulares de la AEAT periódicamente, o delega ese seguimiento en tu asesor fiscal.
Para dudas legales sobre aplicación de tipos de IVA, obligaciones del SII o conservación de documentos, consulta siempre con un asesor fiscal colegiado. Para dudas técnicas sobre integración de TPV o compatibilidad con Facturae, el proveedor de tu sistema debe facilitarte documentación escrita, no solo confirmación verbal.
Este artículo ofrece información general sobre facturación en restaurantes en España y no constituye asesoramiento fiscal o legal. Verifica los requisitos aplicables a tu situación concreta con un profesional cualificado o con la AEAT directamente.