
La regla que resuelve la mayoría de los casos: si hay servicio de mesa, barra o terraza, aplica el 10 %; si vendes un producto cerrado sin servicio, el tipo habitual es el 21 %. Con ese criterio claro, tres acciones te permiten tener el IVA bajo control desde hoy mismo:
- Clasifica cada operación en el TPV distinguiendo servicio en local de venta sin servicio (take away de producto cerrado, tienda).
- Registra facturas y tickets con el IVA desglosado por tipo, tanto en compras como en ventas.
- Prepara la liquidación trimestral mediante el modelo 303 antes de que venza el plazo.
Para cualquier duda normativa formal, la Agencia Tributaria (AEAT) es la referencia definitiva.
Tabla de contenidos
- ¿Cómo decides qué tipo de IVA aplica en tu restaurante?
- Tipos de IVA en hostelería: tabla de referencia con ejemplos
- Facturas, tickets y carta: qué debes incluir y qué no puedes omitir
- Cuándo y cómo presentar el modelo 303, el 390 y el SII
- Cómo calcular el IVA en una factura paso a paso
- Errores frecuentes y cómo prepararte ante una inspección
- ¿Qué debe hacer una herramienta para automatizar el IVA en tu restaurante?
- Puntos clave
- Por qué sistematizar el IVA cambia la rentabilidad real del negocio
- Unified: del ticket al modelo 303 sin trabajo manual
- Fuentes y normativa de referencia
¿Cómo decides qué tipo de IVA aplica en tu restaurante?
El criterio no es el producto en sí, sino la naturaleza de la operación. Si existe prestación de servicio de restauración, el tipo es el 10 %. Si lo que haces es entregar un bien sin servicio asociado, el tipo propio del producto manda, y en la mayoría de casos eso significa el 21 %.
Ejemplos que reconocerás al momento:
- Consumo en mesa, barra o terraza: 10 %, aunque incluya bebidas alcohólicas. La bebida forma parte del servicio.
- Take away caliente preparado por el restaurante: 10 %, porque hay elaboración y servicio implícito.
- Botella de vino cerrada para llevar: 21 %, porque es una entrega de bien sin servicio.
- Menú con botella incluida servida en mesa: 10 % sobre el conjunto, al ser parte del servicio de restauración.
- Catering con servicio de personal y montaje: 10 % como servicio de restauración; si solo entregas bandejas sin personal, consulta con tu asesor porque el criterio puede variar.
Los casos mixtos, como espectáculos con consumición o tienda anexa al restaurante, requieren separar operaciones en el TPV. La naturaleza de cada línea de venta determina el tipo, no la descripción genérica del producto.
Consejo profesional: No te fíes solo del nombre del artículo en la carta. Un «agua mineral» vendida en botella cerrada para llevar tributa al 21 %; la misma agua servida en mesa tributa al 10 %. Configura el TPV por familia de producto y canal de venta, no por nombre de artículo.
Tipos de IVA en hostelería: tabla de referencia con ejemplos
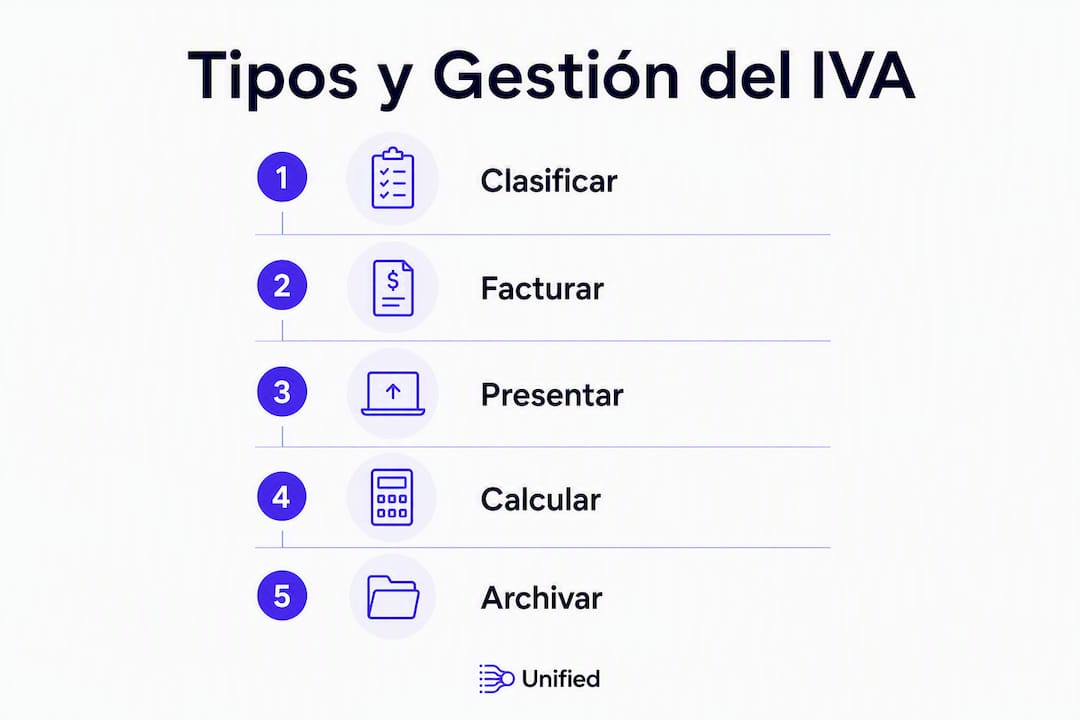
Los tipos aplicables en restauración son cuatro, aunque en la práctica diaria dos concentran casi todas las operaciones.
| Tipo de IVA | Ejemplos típicos en restauración |
|---|---|
| 4 % | Alimentos básicos sin transformación vendidos como producto (pan, leche, huevos) en tienda anexa |
| 10 % | Consumiciones en local (comida y bebida en mesa, barra o terraza); take away de elaborados; menús del día |
| 21 % | Botellas cerradas para llevar; bebidas azucaradas o alcohólicas vendidas sin servicio; tabaco; artículos de tienda |
| Exento | Determinadas enseñanzas o servicios sanitarios; poco frecuente en hostelería pura |
Algunas notas que evitan errores:
- Las bebidas azucaradas o con edulcorantes vendidas fuera del local pueden tributar al 21 %, mientras que en consumo en local forman parte del servicio al 10 %. El desglose en el ticket es necesario cuando en una misma venta coexisten tipos distintos.
- Aplicar un tipo incorrecto no es un error menor: la AEAT puede reclamar la diferencia más intereses y sanciones.
Facturas, tickets y carta: qué debes incluir y qué no puedes omitir
Una factura completa exige número correlativo, fecha, datos del emisor y receptor, descripción de la operación, base imponible, tipo de IVA y cuota. El ticket o factura simplificada puede omitir los datos del destinatario, pero debe mostrar el tipo y la cuota de IVA, o al menos el precio con IVA incluido y el tipo aplicado.
En la carta, los precios deben mostrarse con IVA incluido. No es una recomendación: es una obligación de protección al consumidor. Mostrar precios sin IVA en la carta y añadirlo después en el ticket genera reclamaciones y puede derivar en sanciones.
Cuando vendes productos con tipos distintos en una misma operación, el TPV debe emitir el ticket con el desglose por tipo. Sin ese desglose, pierdes la posibilidad de justificar el IVA soportado deducible en esas líneas y complicas la conciliación del modelo 303.
Conserva facturas y tickets durante cuatro años. Las facturas completas son imprescindibles para deducir el IVA soportado en compras: sin factura válida, la deducción no procede y la AEAT puede regularizarla.
Consejo profesional: Configura en el TPV familias de producto separadas por tipo de IVA y canal de venta (local, take away, tienda). Esa configuración inicial de una hora te ahorra horas de conciliación cada trimestre y elimina la fuente de error más frecuente en hostelería.
Cuándo y cómo presentar el modelo 303, el 390 y el SII
La periodicidad estándar es trimestral. El modelo 303 se presenta cuatro veces al año: los primeros 20 días naturales de abril, julio y octubre, y hasta el 30 de enero para el cuarto trimestre. En él declaras el IVA repercutido (ventas) y el IVA soportado deducible (compras), y liquidas la diferencia.
El modelo 390 es el resumen anual. Se presenta en enero y recoge el consolidado del año; no genera pago adicional, pero es obligatorio y debe cuadrar con los cuatro modelos 303 presentados.
El Suministro Inmediato de Información (SII) obliga a grandes empresas con facturación superior a 6 millones de euros y a grupos de IVA. Si tu restaurante o cadena supera ese umbral, la declaración pasa a ser mensual y los registros de facturas deben enviarse a la AEAT en cuatro días hábiles desde la emisión o recepción.
Antes de presentar cualquier modelo, prepara un borrador con los datos del TPV y la contabilidad. Si detectas un error en una declaración ya presentada, la vía es la declaración complementaria (si el error perjudicó a Hacienda) o la rectificativa (si te perjudicó a ti). No esperes a que la AEAT lo detecte.
Cómo calcular el IVA en una factura paso a paso
La fórmula es directa. Para añadir IVA a una base imponible:
Cuota de IVA = Base imponible × Tipo de IVA Precio final = Base imponible + Cuota de IVA
Para extraer la base cuando solo conoces el precio con IVA incluido:
Base imponible = Precio con IVA ÷ (1 + Tipo de IVA)
Ejemplo con un ticket de restaurante de 48,40 € con IVA al 10 % incluido:
- Base imponible: 48,40 ÷ 1,10 = 44,00 €
- Cuota de IVA: 44,00 × 0,10 = 4,40 €
- Precio final: 44,00 + 4,40 = 48,40 € ✓
Campos mínimos que debe contener ese ticket para ser válido: número, fecha, NIF del emisor, descripción del servicio, base imponible (44,00 €), tipo aplicado (10 %), cuota (4,40 €) y total (48,40 €). Con esa estructura, el ticket es deducible para el cliente empresarial que lo solicite como factura completa.
Las fórmulas de cálculo son las mismas que usan las gestorías para revisar cuentas; aplicarlas manualmente sobre una muestra de tickets cada mes te permite detectar errores de configuración en el TPV antes de que se acumulen.
Errores frecuentes y cómo prepararte ante una inspección
Los errores que más sanciones generan en hostelería son predecibles y evitables:
- Aplicar 21 % a bebidas alcohólicas servidas en mesa, cuando el tipo correcto es el 10 % al formar parte del servicio.
- No separar las ventas de tienda o take away de producto cerrado del resto de operaciones.
- Deducir gastos personales o no vinculados a la actividad del restaurante.
- Carecer de facturas completas para justificar deducciones de IVA soportado.
- Errores de prorrata cuando el restaurante tiene operaciones exentas o mixtas.
La AEAT cruza datos entre el modelo 303, el modelo 347 (operaciones con terceros) y la información de los proveedores. Una discrepancia entre lo que declara tu proveedor y lo que tú deduces activa una comprobación. Antes de una inspección, revisa:
- Conciliación entre el cierre de caja del TPV y la contabilidad.
- Que cada deducción tiene su factura completa archivada.
- Listado de operaciones con el tipo de IVA desglosado por línea.
- Justificación de gastos extraordinarios (reformas, maquinaria) vinculados a la actividad.
Consejo profesional: Para gastos de cuantía relevante (reforma de cocina, maquinaria), guarda no solo la factura sino también el presupuesto, el contrato y cualquier documento que acredite que el gasto es necesario para la actividad. La AEAT puede pedir esa cadena documental completa.
¿Qué debe hacer una herramienta para automatizar el IVA en tu restaurante?
Automatizar la gestión del IVA no significa delegar la responsabilidad; significa eliminar los puntos donde el error humano es inevitable. Las funcionalidades que marcan la diferencia son:
- Etiquetado automático por tipo de IVA según familia de producto y canal de venta (local, take away, tienda).
- Lectura automática de facturas de compra con extracción del IVA soportado sin tecleo manual.
- Conciliación de ventas del TPV con cobros bancarios para detectar descuadres antes de presentar el 303.
- Exportación de libros registro de facturas emitidas y recibidas en el formato que exige la AEAT.
- Generación de borradores del modelo 303 con los datos ya clasificados.
El flujo completo va desde la factura del proveedor (capturada y contabilizada automáticamente) hasta el borrador del 303 listo para revisar. En ese recorrido, una herramienta integrada elimina la transcripción manual, que es donde se producen la mayoría de errores de tipo.
Un caso concreto: un restaurante con servicio en local y ventana de take away genera cientos de tickets diarios. Si el TPV no separa automáticamente ambos canales, el gestor debe reclasificar operaciones a mano cada trimestre. Con el etiquetado correcto desde el TPV y un ERP que lo consolida, esa tarea desaparece.
Consejo profesional: Antes de contratar cualquier solución, pregunta explícitamente: ¿integra con mi TPV actual? ¿Está preparado para VeriFactu o SII si supero el umbral? ¿Soporta multiempresa si tengo varios locales? ¿Incluye escandallos vinculados al IVA de compras? Las respuestas a esas cuatro preguntas filtran el 80 % de las opciones.
Puntos clave
La gestión del IVA en restauración se controla con tres pilares: clasificación correcta en el TPV, facturación con desglose por tipo y liquidación trimestral sin errores de conciliación.
| Punto | Detalles |
|---|---|
| Criterio del 10 % vs 21 % | Si hay servicio de restauración, aplica 10 %; si vendes producto cerrado sin servicio, aplica el tipo propio del bien. |
| Configuración del TPV | Etiqueta familias de producto por tipo de IVA y canal de venta antes de abrir; corregirlo después multiplica el trabajo. |
| Modelo 303 trimestral | Presenta en los primeros 20 días de abril, julio y octubre; el cuarto trimestre vence el 30 de enero. |
| Facturas completas para deducir | Sin factura válida no hay deducción de IVA soportado; conserva durante cuatro años con toda la cadena documental. |
| Unified como solución sectorial | Unified automatiza la captura de facturas, el etiquetado de IVA y la conciliación, reduciendo la gestión financiera de horas a minutos. |
Por qué sistematizar el IVA cambia la rentabilidad real del negocio
El IVA mal gestionado no solo genera sanciones: distorsiona la cuenta de resultados. Cuando el tipo aplicado es incorrecto, el margen que ves en el TPV no es el margen real. He visto restaurantes que creían ganar un 30 % en bebidas para llevar y, al corregir el tipo del 10 % al 21 %, descubrieron que ese margen era seis puntos inferior. No es un problema contable abstracto; afecta a las decisiones de carta y de precio.
La recomendación práctica es clara: prioriza la automatización del etiquetado y la conciliación antes que cualquier otra mejora de gestión. El tiempo que se pierde reclasificando tickets a mano cada trimestre es tiempo que no se dedica a analizar márgenes ni a negociar con proveedores.
Unified resuelve exactamente ese problema para restaurantes y cadenas en España: captura automática de facturas por IA, etiquetado por tipo de IVA integrado con el TPV y un dashboard en tiempo real que muestra ingresos, gastos y EBITDA sin esperar al cierre mensual.
Unified: del ticket al modelo 303 sin trabajo manual
Llevar el IVA de un restaurante a mano, entre hojas de cálculo y tickets acumulados, consume tiempo que ningún gestor tiene. Unified es el ERP sectorial que cierra ese hueco: lee las facturas de compra automáticamente, etiqueta cada operación por tipo de IVA, concilia ventas con cobros bancarios y genera el borrador del modelo 303 con los datos ya clasificados.
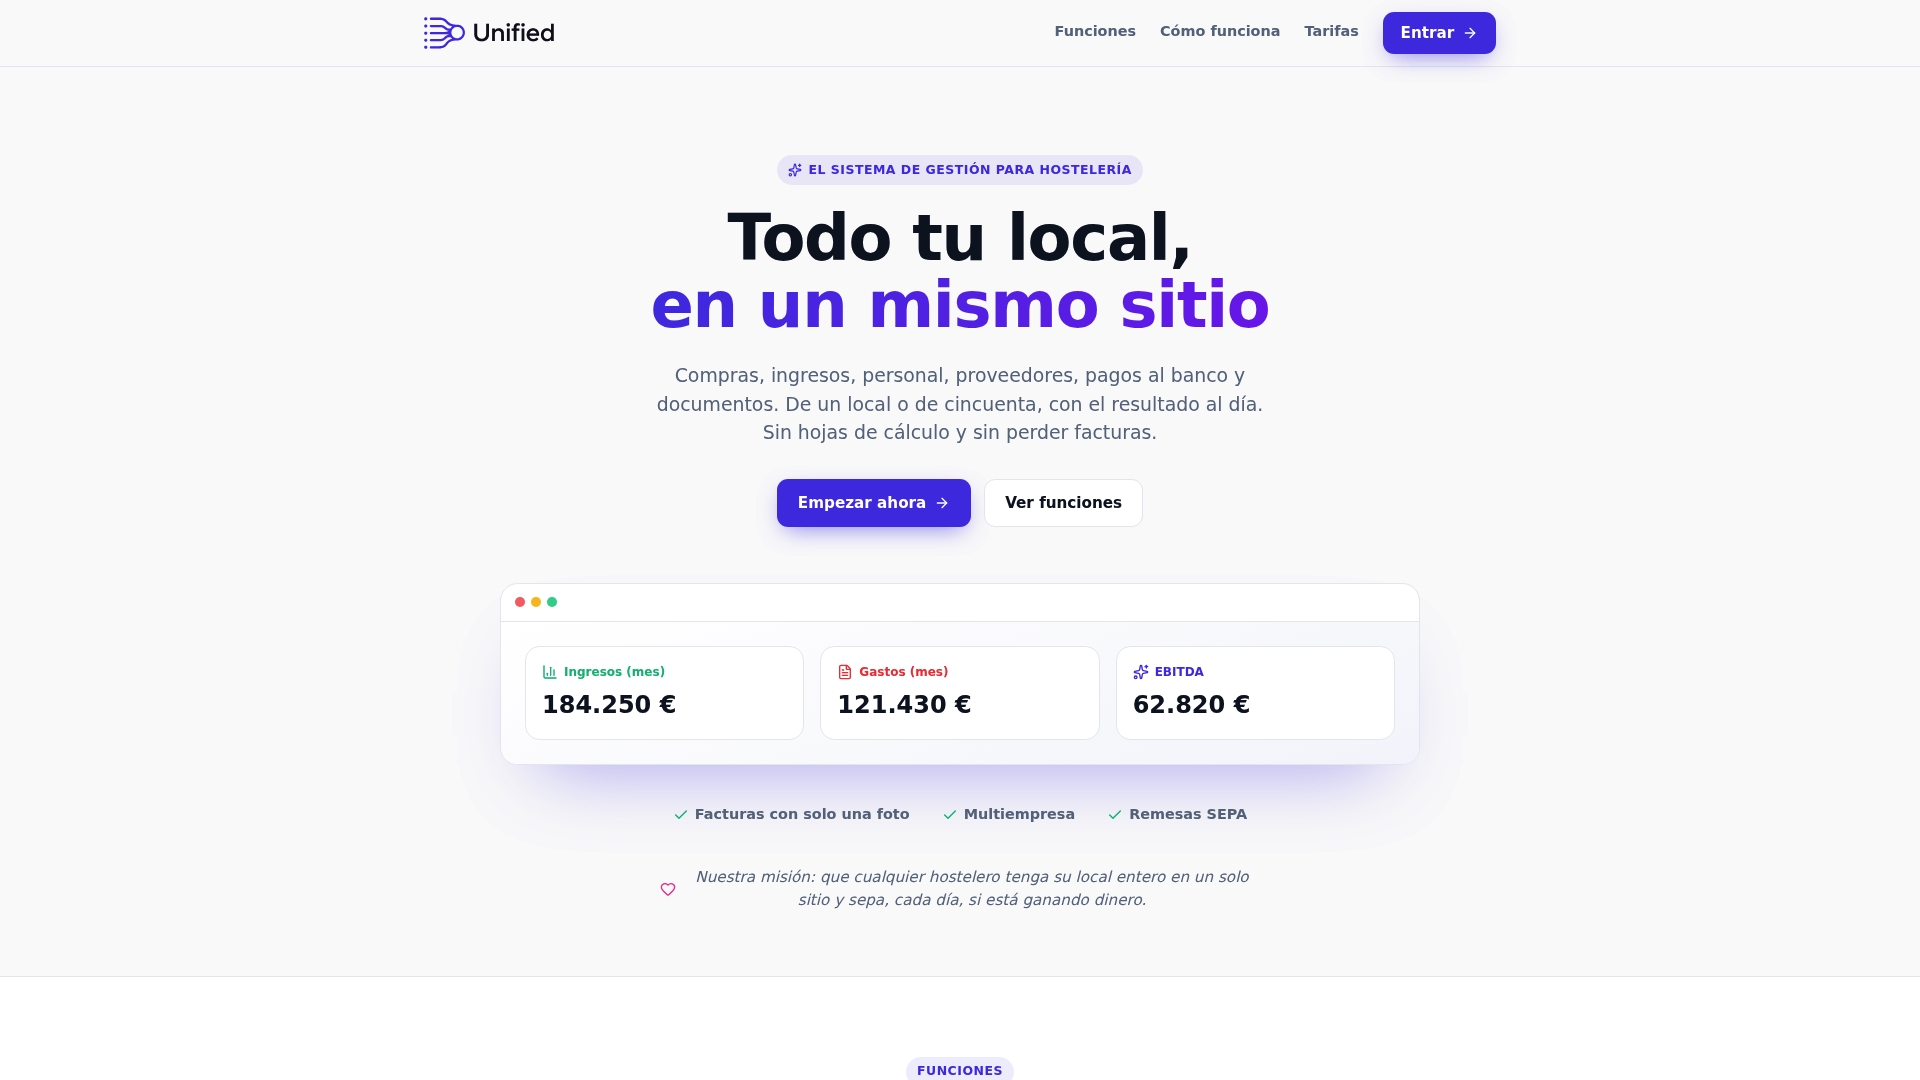
Para grupos y cadenas, la arquitectura multiempresa centraliza la gestión de todos los locales en un único panel, con escandallos, comparador de precios de proveedores y remesas SEPA integrados. El resultado es pasar de horas de gestión financiera a minutos, sin perder una sola factura en el proceso.
Consulta los planes disponibles o solicita una demostración en unified.rest y comprueba cómo encaja con tu operativa actual.
Fuentes y normativa de referencia
- Tipos impositivos en el IVA 2026 — AEAT: documento oficial con los tipos aplicables por categoría de servicio y producto.
- Manual práctico del IVA 2025 — AEAT: guía completa sobre deducciones, prorrata y obligaciones formales.
- IVA en hostelería: cómo funciona — Bonet Asesores: explicación práctica del funcionamiento del IVA repercutido y soportado en restauración.
- Modelo 303 en hostelería — FlexFood: particularidades del 303 para operaciones mixtas, prorrata y recargo de equivalencia.
- IVA en restaurantes: tipos y errores — Qamarero: criterio operativo para decidir el tipo según la naturaleza de la operación.
Para resoluciones vinculantes y consultas formales, dirígete directamente a la AEAT o consulta con un asesor fiscal especializado en hostelería. Este artículo es información general y no sustituye el asesoramiento profesional adaptado a tu situación concreta.