
Toda operación intercompany en un grupo de restaurantes debe valorarse a valor razonable, quedar respaldada por un entregable real y registrarse de forma simultánea en el sistema del emisor y del receptor. Nada de facturas genéricas por «servicios de gestión» sin más. Tres acciones resuelven el grueso del riesgo:
- Fijar el precio de cada servicio interno comparándolo con lo que cobraría un tercero independiente y dejarlo por escrito.
- Sustituir la factura suelta por un contrato marco y un entregable fechado (informe, parte de trabajo, albarán).
- Centralizar el registro y la conciliación en un sistema multiempresa que cruce automáticamente ambos lados del asiento.
Puntos clave
La facturación intercompany en restaurantes solo se sostiene si el precio refleja el valor razonable del servicio, existe un entregable documentado y el registro se centraliza en un sistema que cruza ambos lados de la operación.
| Punto | Detalles |
|---|---|
| Valorar a valor razonable | Aplica la NRV 21ª y compara siempre el precio interno con el que cobraría un proveedor externo. |
| Documentar cada servicio | Sustituye la factura genérica por contratos marco y entregables fechados que resistan una inspección. |
| Usar series especiales | Si el grupo aplica el REGE, separa la numeración de las facturas intragrupo de la serie comercial habitual. |
| Conciliar con frecuencia | Revisa semanalmente las operaciones entre sociedades para detectar descuadres antes del cierre. |
| Centralizar en un ERP multiempresa | Unified automatiza la lectura de facturas, la conciliación bancaria y el reporting de EBITDA por restaurante y consolidado. |
Tabla de contenidos
- Qué exige la normativa contable y fiscal en las operaciones intercompany de restaurantes
- Riesgos fiscales y penales: qué evitar y cómo documentarlo
- Procesos y controles operativos para cadenas de restaurantes
- Tecnología y automatización: por qué un ERP multiempresa resuelve los problemas operativos
- Checklist de implementación: pasos prioritarios para una cadena de restaurantes
- Métodos de valoración de precios de transferencia específicos para restaurantes
- Impacto fiscal específico en operaciones intragrupo de restaurantes
- Ejemplos prácticos de acuerdos internos entre restaurantes del grupo
- Lo que nadie te cuenta sobre implementar controles intercompany
- Cómo Unified simplifica la gestión intercompany de tu cadena
- Fuentes
Qué exige la normativa contable y fiscal en las operaciones intercompany de restaurantes
La norma de registro y valoración 21ª del Plan General Contable obliga a valorar inicialmente a valor razonable cualquier operación entre empresas del grupo, salvo las excepciones que la propia norma contempla para fusiones, escisiones y aportaciones no dinerarias. Esto no es una recomendación de buena práctica: es la regla de valoración por defecto.
Un solo criterio decide si una factura intragrupo aguanta una inspección: si el precio pactado coincide con lo que cobraría un proveedor externo por el mismo servicio. Cuando el precio acordado entre dos restaurantes del mismo grupo se aparta de ese valor razonable, la diferencia no desaparece: hay que registrarla según la realidad económica de la operación, y eso puede significar ajustar reservas, resultados o el valor de la inversión, según el caso.
El ICAC va un paso más allá en su doctrina: si no existe un valor de mercado fiable para el servicio prestado (algo habitual en servicios de central de compras o gestión administrativa compartida), lo correcto es mantener el valor contable preexistente en lugar de inventar una cifra de mercado.
En el plano fiscal, si el grupo tributa bajo el Régimen especial del grupo de entidades, la Agencia Tributaria exige series especiales de facturación para las operaciones intragrupo y aplica reglas propias de cálculo de la base imponible, recogidas en el artículo 163.octies.uno de la ley del IVA. Confundir esa serie con la numeración comercial habitual es uno de los errores más frecuentes que detectan las revisiones internas.
Riesgos fiscales y penales: qué evitar y cómo documentarlo
Facturar entre restaurantes del mismo grupo no es delito. Facturarlo sin que exista un servicio real detrás sí puede serlo. Los despachos especializados en derecho penal económico llevan años advirtiendo que la facturación intragrupo reiterada sin entregables verificables puede derivar en responsabilidad penal tanto para la sociedad como para sus administradores, especialmente cuando se detecta un patrón de sociedades sin actividad real que solo emiten facturas.
Las conductas que más llaman la atención de Hacienda y, en su caso, de la Fiscalía, son bastante reconocibles:
- Facturación idéntica en concepto e importe, mes tras mes, sin variación ligada a un servicio concreto.
- Sociedades del grupo con plantilla mínima o inexistente que facturan «servicios de gestión» de alto valor.
- Ausencia total de correos, informes o comunicaciones que acrediten el trabajo facturado.
- Precios que no se parecen a los que pagaría el grupo si contratara ese mismo servicio fuera.
Los inspectores y, en última instancia, los peritos judiciales buscan pruebas concretas: informes de trabajo, correos, registros de acceso, nóminas del personal que presta el servicio y comparativas con precios de mercado. La evidencia documental (contratos marco, entregables fechados y comparativas de precios) suele ser el factor decisivo para que una operación no se califique como simulada.
Consejo profesional: Antes de emitir cualquier factura intragrupo, pregúntate si podrías defenderla ante un inspector con un documento fechado y firmado. Si la respuesta es no, el problema no es la factura: es que falta el contrato o el entregable detrás.
Procesos y controles operativos para cadenas de restaurantes
Una cadena con cinco, diez o veinte locales no puede gestionar la facturación intercompany a golpe de hoja de cálculo. Los desajustes entre lo que registra el emisor y lo que anota el receptor son la causa más común de descuadres en el cierre mensual, y ese problema crece de forma proporcional al número de sociedades del grupo.
- Registra cada operación en ambos lados a la vez. El restaurante que presta el servicio y el que lo recibe deben anotar la misma operación con un identificador cruzado (número de referencia, código de proyecto o serie compartida) que permita casarlas sin buscar manualmente.
- Fija un procedimiento de conciliación periódico. Una revisión semanal, con un responsable financiero designado por sociedad, detecta discrepancias mientras aún son fáciles de corregir, no tres meses después en el cierre trimestral.
- Separa la numeración de las facturas intragrupo. Usar una serie específica, distinta de la comercial, facilita tanto el cumplimiento de las reglas del REGE como la trazabilidad interna cuando un auditor pide el listado completo de operaciones entre sociedades del grupo.
- Documenta quién aprueba qué. Un flujo de aprobación con firma o validación digital deja rastro de que alguien revisó el servicio antes de facturarlo, no solo de que existió el documento.
La gestión intercompany en hostelería exige precisamente esa combinación de trazabilidad y automatización que evita duplicidades a la hora de consolidar cuentas del grupo, algo que las guías especializadas en facturación intercompany identifican como el punto donde más tiempo se pierde cuando el proceso sigue siendo manual.
Tecnología y automatización: por qué un ERP multiempresa resuelve los problemas operativos
Automatizar el registro intragrupo no es un capricho tecnológico: es la diferencia entre cerrar el mes en tres días o en tres semanas. Cuando cada restaurante del grupo lleva su propia hoja de cálculo, el trabajo de cuadrar cifras entre sociedades recae en una persona que revisa manualmente decenas de documentos, y ahí es donde se cuelan los errores.
La conciliación automática entre sociedades elimina la causa más habitual de descuadre en cierres de grupos de restauración: la doble captura manual de la misma operación. Un sistema con arquitectura multiempresa registra la operación una sola vez y la refleja en ambos lados del grupo con el mismo identificador, sin que nadie tenga que introducirla dos veces.
Las características que marcan la diferencia en un ERP pensado para cadenas son concretas:
- Gestión multiempresa real, con sociedades independientes que comparten proveedores, series de facturación y reportes consolidados.
- Lectura automática de facturas mediante inteligencia artificial, que reduce el tiempo de contabilización de horas a minutos y evita que se pierdan documentos entre locales.
- Conciliación bancaria integrada, que cruza los movimientos de cada cuenta con los asientos generados por las operaciones intragrupo.
- Escandallos y control de márgenes por restaurante, útiles para justificar el precio de los suministros que se facturan entre sociedades del grupo.
- Un dashboard en tiempo real que muestra ingresos, gastos y EBITDA por local y consolidado, sin esperar al cierre mensual para saber cómo va el negocio.
Un sistema como Unified reúne estas funciones bajo un mismo entorno, lo que evita el mayor riesgo operativo de las cadenas: que cada restaurante lleve su contabilidad a su manera y nadie pueda cuadrar el grupo entero sin semanas de trabajo manual.
Checklist de implementación: pasos prioritarios para una cadena de restaurantes
Poner orden en la facturación intercompany no requiere un proyecto de un año. Con un plan de 90 días, la mayoría de cadenas puede pasar de un sistema caótico a uno auditable.
- Días 1 a 15: auditoría de lo que existe. Revisa contratos internos, series de facturación y el procedimiento actual de conciliación entre sociedades.
- Días 15 a 30: define entregables por cada servicio intragrupo. Cada tipo de operación (central de compras, gestión administrativa, alquiler de espacios comunes) necesita su propia plantilla de informe o documento de soporte.
- Días 30 a 60: piloto con un ERP multiempresa. Empieza con dos o tres sociedades del grupo antes de extender el sistema a toda la cadena.
- Días 60 a 90: formación y calendario de despliegue. Fija fechas concretas de migración por restaurante y designa un responsable de conciliación en cada uno.
Consejo profesional: No intentes migrar toda la cadena de golpe. Un piloto con dos restaurantes durante un mes revela los ajustes de proceso que necesitas antes de comprometer al resto del grupo.
Métodos de valoración de precios de transferencia específicos para restaurantes
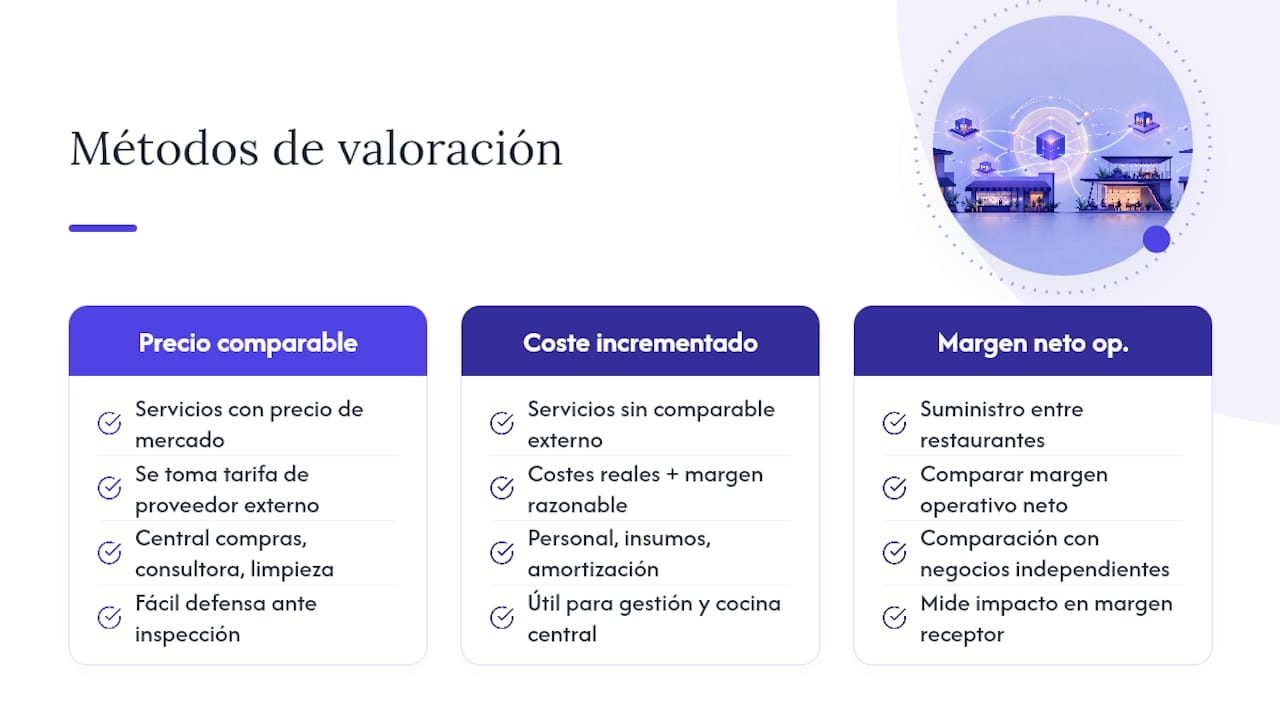
Fijar el precio de un servicio intragrupo en un grupo de restauración exige un método de valoración defendible, no una cifra decidida de forma arbitraria. El más común en este sector es el método del precio libre comparable: se toma como referencia lo que cobraría un proveedor externo por un servicio equivalente (una central de compras independiente, una consultora de gestión, un servicio de limpieza subcontratado) y se aplica esa misma tarifa entre sociedades del grupo.
Cuando no existe un comparable externo directo, algo frecuente en servicios de gestión administrativa compartida o en el uso de una cocina central para varios locales, el método del coste incrementado funciona mejor: se calcula el coste real de prestar el servicio (personal, insumos, amortización de equipos) y se añade un margen razonable, similar al que aplicaría un proveedor en ese mismo mercado.
Para operaciones de suministro de materia prima entre restaurantes de la misma cadena (por ejemplo, cuando una cocina central abastece a varios locales), el método del margen neto operacional permite comparar el margen que obtiene cada restaurante receptor con el margen que obtendrían negocios comparables que compran a proveedores independientes.
La elección del método no es cosmética: determina si Hacienda acepta el precio pactado o lo recalifica. Documentar por escrito qué método se ha usado, con qué comparables y por qué, es tan importante como el propio cálculo. Un informe de precios de transferencia, aunque el grupo no esté obligado a la documentación completa que exigen los grupos multinacionales, refuerza la defensa ante cualquier revisión.
Impacto fiscal específico en operaciones intragrupo de restaurantes
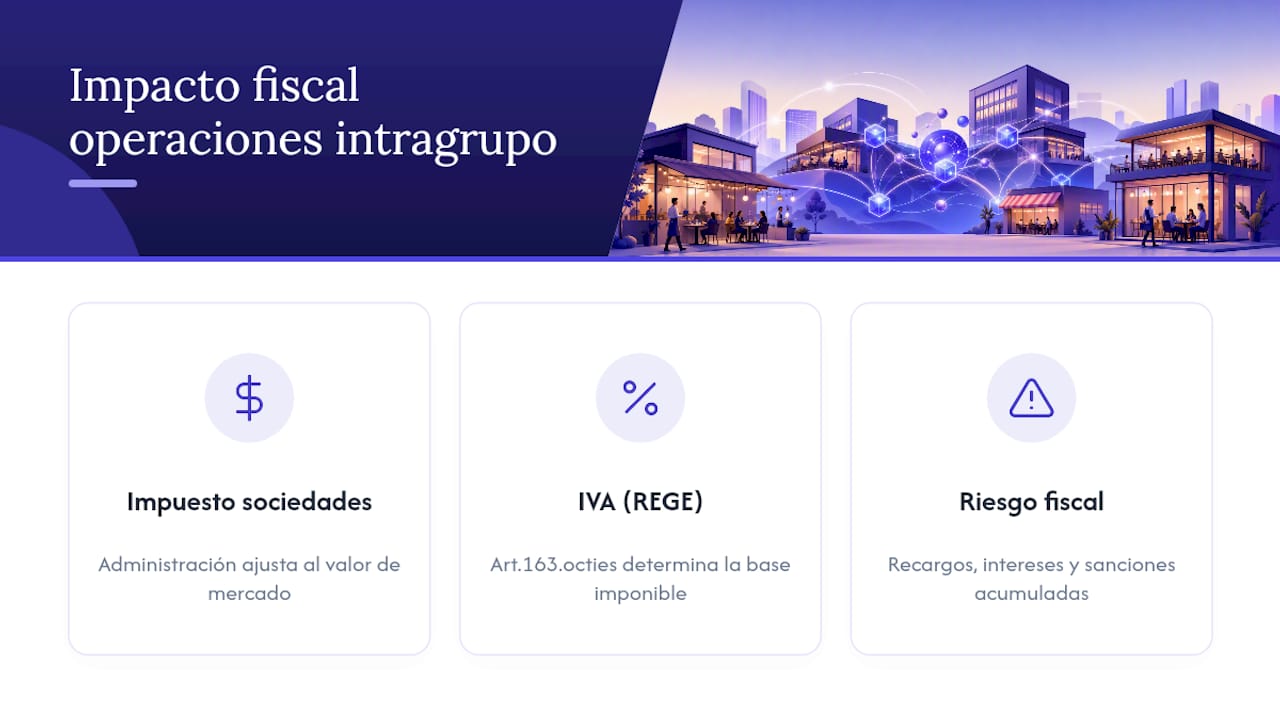
El efecto fiscal de una operación intercompany mal valorada rara vez se limita a una sola sociedad. Si un restaurante del grupo paga de más por un servicio interno inflado, reduce artificialmente su base imponible mientras la sociedad que factura la aumenta, y eso desplaza beneficio de un punto a otro del grupo sin justificación económica real.
En el impuesto sobre sociedades, la Administración puede ajustar el valor de la operación al valor de mercado cuando detecta que el precio pactado no coincide con lo que pactarían partes independientes, con el efecto directo de recalcular la base imponible de ambas sociedades implicadas. Ese ajuste puede generar doble imposición si no se corrige de forma simétrica en las dos entidades, algo que complica cualquier revisión posterior.
En el IVA, si el grupo aplica el Régimen especial del grupo de entidades, las reglas específicas de base imponible del artículo 163.octies determinan cómo se calcula el IVA en las operaciones internas, y aplicar mal esa regla genera discrepancias entre lo declarado y lo que debería declararse. Fuera del REGE, cada operación intragrupo sigue las reglas generales de IVA como si fuera entre terceros, lo que obliga a repercutir y deducir con la misma disciplina que en cualquier factura comercial.
El riesgo fiscal más costoso no suele ser el ajuste en sí, sino los recargos, intereses de demora y sanciones que se acumulan cuando la revisión detecta un patrón repetido durante varios ejercicios, en lugar de una operación aislada mal valorada.
Ejemplos prácticos de acuerdos internos entre restaurantes del grupo
Un contrato marco de central de compras es probablemente el acuerdo intercompany más habitual en cadenas de restauración. La sociedad matriz negocia con proveedores de alimentación y bebidas, y factura a cada restaurante del grupo un porcentaje sobre el volumen gestionado o una cuota fija mensual, siempre con un informe adjunto que detalla qué se compró y en qué condiciones.
El acuerdo de cocina central es otro caso frecuente: un local produce elaboraciones (salsas, fondos, masas) que distribuye a otros restaurantes del grupo. El precio de transferencia debe reflejar el coste de producción más un margen razonable, y cada envío necesita un albarán con cantidad, fecha y destino, no solo una factura mensual a bulto.
Los servicios de gestión administrativa compartida (contabilidad, recursos humanos, marketing centralizado) suelen facturarse con un reparto de costes basado en criterios objetivos: número de empleados por local, facturación de cada restaurante o metros cuadrados de superficie. El error más común aquí es facturar una cuota fija idéntica a restaurantes de tamaño muy distinto, algo que un inspector detecta con solo mirar los datos.
Finalmente, el alquiler de espacios o equipos entre sociedades del grupo (un almacén compartido, un horno industrial usado por varios locales) exige un contrato de arrendamiento interno con una renta fijada según precios de mercado de la zona, no una cifra simbólica que solo tiene sentido dentro del grupo.
Lo que nadie te cuenta sobre implementar controles intercompany
La resistencia no viene del departamento financiero, viene de los gerentes de local que llevan años facturándose servicios entre ellos «como siempre se ha hecho». Un piloto pequeño, con resultados visibles en un mes, convence más que cualquier circular interna. Las métricas que de verdad importan no son las sanciones evitadas: son los días que tarda el cierre y el número de discrepancias que aparecen antes de consolidar el EBITDA del grupo.
— Daniel
Cómo Unified simplifica la gestión intercompany de tu cadena
Unified nace para grupos de restauración que necesitan algo más que una hoja de cálculo compartida entre locales. Su arquitectura multiempresa permite gestionar cada sociedad del grupo de forma independiente y, a la vez, consolidar ingresos, gastos y EBITDA en un único dashboard en tiempo real, sin esperar al cierre mensual para saber qué restaurante está funcionando y cuál no.
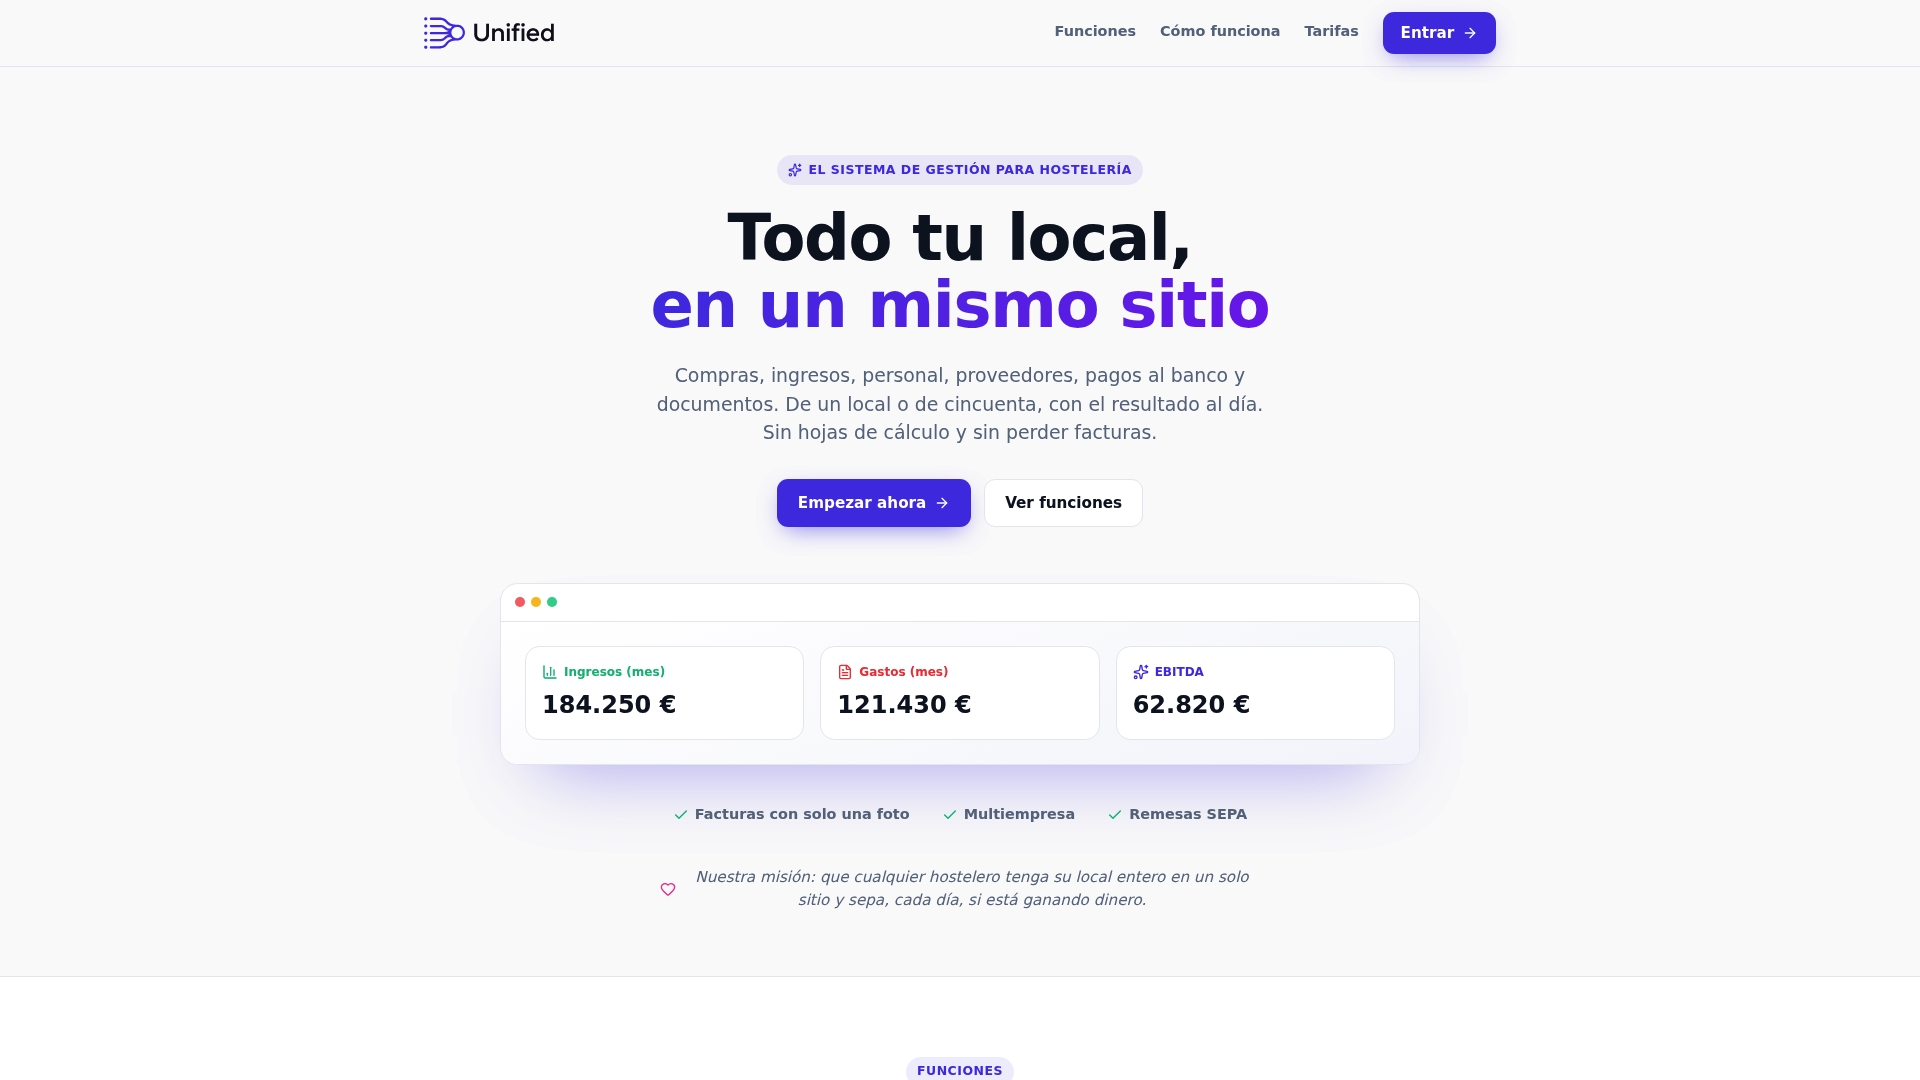
La lectura automática de facturas mediante inteligencia artificial reduce el tiempo de contabilización de horas a minutos, y evita el problema más frecuente en cadenas: facturas que se pierden entre locales o que llegan tarde al equipo financiero central. La conciliación bancaria integrada y el control de escandallos por restaurante añaden la trazabilidad documental que exige defender cualquier operación intragrupo ante una revisión.
Si gestionas varios restaurantes bajo el mismo grupo y quieres pasar de hojas de cálculo dispersas a un sistema centralizado, puedes solicitar una demostración de Unified y comprobar cómo funciona la conciliación multiempresa con tus propios datos.
Fuentes
Para revisar de primera mano las obligaciones descritas, consulta la NRV 21ª del Plan General Contable, las consultas del ICAC sobre operaciones entre empresas del grupo, la página de la Agencia Tributaria sobre el REGE y el análisis jurídico sobre riesgo penal en la facturación intragrupo.
- Facturación intragrupo y riesgo penal para empresas en España
- Agencia Tributaria: Régimen especial del grupo de entidades - Obligaciones de facturación
- Consultas del ICAC sobre operaciones entre empresas del grupo