
Si tu restaurante paga alquiler por el local donde opera, la respuesta es sí: debes practicar la retención del IRPF y presentar el Modelo 115 cada trimestre ante la Agencia Tributaria. La condición es simple: que el arrendador no esté expresamente exento. Ignorar esta obligación no es una opción menor; Hacienda puede reclamarte las retenciones no ingresadas más intereses y recargos.
Tres acciones que debes tomar hoy mismo:
- Revisa cada contrato de alquiler para confirmar si el arrendador está sujeto a retención o si aplica alguna excepción.
- Conserva todas las facturas de alquiler con base, IVA y retención correctamente desglosados.
- Programa las cuatro presentaciones trimestrales del año en tu calendario fiscal.
El Modelo 180 es el resumen anual de todas esas retenciones, y la AEAT cruza ambos modelos con la declaración del arrendador, así que los errores se detectan.
Puntos clave
El Modelo 115 es una obligación trimestral ineludible para cualquier restaurante que pague alquiler por su local, y gestionarlo con un proceso mensual estructurado elimina prácticamente todos los errores habituales.
| Punto | Detalles |
|---|---|
| Obligación del arrendatario | Todo restaurante (sociedad o autónomo) que pague alquiler de local debe practicar retención y presentar el Modelo 115 trimestralmente. |
| Retención del 19 % sobre la base | La retención se aplica sobre el alquiler sin IVA; el IVA se paga íntegro al arrendador por separado. |
| Plazos trimestrales | Las ventanas de presentación son del 1 al 20 de abril, julio, octubre y enero; la domiciliación cierra el día 15. |
| Verificar exenciones contrato a contrato | Rentas anuales inferiores a 900 € o arrendadores con epígrafe del IAE exento no están sujetos a retención; compruébalo antes de retener. |
| Unified automatiza el proceso | Unified captura facturas por IA, clasifica base, IVA y retención, y concilia pagos para que el registro trimestral esté siempre listo. |
Tabla de contenidos
- ¿Qué es el Modelo 115 y para qué sirve en un restaurante?
- ¿Quién debe presentar el Modelo 115 en un restaurante?
- Cómo rellenar el Modelo 115: campos clave y ejemplo práctico
- ¿Cuándo y cómo se presenta el Modelo 115?
- ¿Cómo se relacionan el Modelo 115 y el Modelo 180?
- Errores frecuentes al presentar el Modelo 115 y cómo evitarlos
- Cómo preparar la contabilidad del restaurante para el Modelo 115
- Por qué el Modelo 115 merece un proceso propio en tu restaurante
- Unified reduce el trabajo administrativo del Modelo 115
- Fuentes
¿Qué es el Modelo 115 y para qué sirve en un restaurante?
El Modelo 115 es la autoliquidación trimestral con la que el arrendatario ingresa a Hacienda las retenciones practicadas sobre el alquiler de inmuebles urbanos. En términos prácticos: cuando tu restaurante paga la renta mensual del local, no transfiere el importe íntegro al propietario. Retiene un porcentaje, lo guarda y lo entrega a la AEAT cada trimestre a través de este modelo.
La base sobre la que se aplica la retención es el importe del alquiler sin IVA. La retención, en cambio, va directamente a la AEAT a través del Modelo 115.
La normativa de referencia es la aprobada por la Orden de 20 de noviembre de 2000 y las instrucciones técnicas de la AEAT, que siguen vigentes como base formal del modelo para el ejercicio 2020 y siguientes.
¿Quién debe presentar el Modelo 115 en un restaurante?
La obligación recae sobre el arrendatario cuando es empresario o profesional, es decir, cuando el que paga el alquiler desarrolla una actividad económica. Un restaurante, sea sociedad limitada o autónomo en el régimen de estimación directa, cumple ese criterio sin excepción.
Están obligados a practicar retención y presentar el modelo:
- Sociedades mercantiles (S.L., S.A.) que alquilan locales para su actividad de restauración.
- Autónomos dados de alta en el IAE que pagan alquiler por el local donde ejercen.
- Grupos de restauración con varios locales alquilados: la obligación existe local por local y arrendador por arrendador.
Sin embargo, existen excepciones que conviene conocer antes de retener:
- La renta anual pagada a un mismo arrendador es inferior a 900 €.
- El arrendamiento está destinado a vivienda de un empleado (no al local del negocio).
- El arrendador está dado de alta en el epígrafe del IAE que le exime de retención, y acredita esa circunstancia mediante certificado.
Consejo profesional: Antes de firmar o renovar cualquier contrato de alquiler, solicita al arrendador un certificado de su situación en el IAE. Si está dado de alta en un epígrafe que le exime, no debes practicar retención; si no lo acredita, la obligación de retener es tuya y la responsabilidad también.
Cómo rellenar el Modelo 115: campos clave y ejemplo práctico
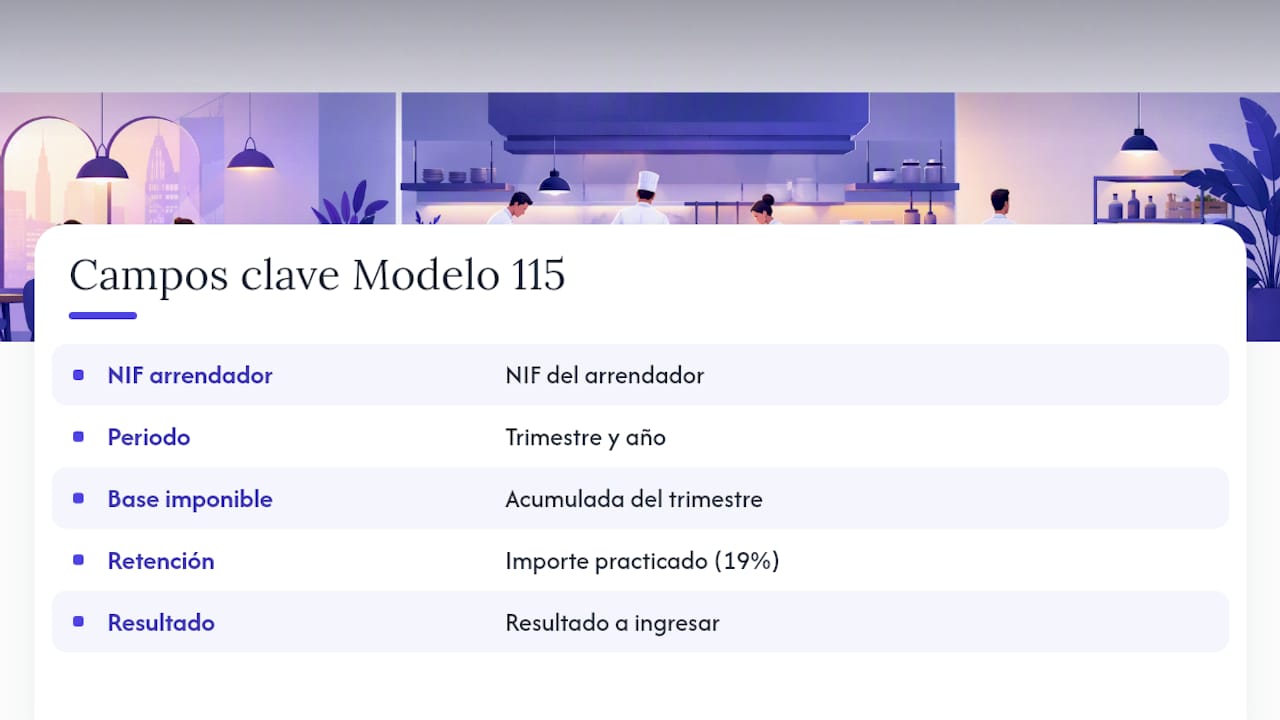
El formulario tiene pocos campos, pero cada uno debe ser exacto. Los datos que necesitas son el NIF del arrendador, el periodo de declaración (trimestre y año), la base imponible acumulada del trimestre, el importe de la retención practicada y el resultado a ingresar.
La retención general es del 19 % sobre la base del alquiler sin IVA. Con ese dato, el cálculo es directo.
Ejemplo práctico: restaurante con un alquiler mensual típico sin detallar importe
La factura que emite el arrendador debe reflejar los tres conceptos por separado: base, IVA y retención. Si recibes una factura sin retención desglosada, pide al arrendador que la corrija antes de contabilizarla. En contabilidad, el asiento registra el gasto de alquiler por la base, el IVA soportado deducible, el pago neto al arrendador y la deuda con Hacienda por la retención pendiente de ingresar.
Consejo profesional: Concilia mensualmente el saldo de la cuenta de retenciones a ingresar con las facturas recibidas. Si al cierre del trimestre ese saldo no coincide con la suma de retenciones del periodo, hay un error de registro que conviene detectar antes de presentar el modelo, no después.
¿Cuándo y cómo se presenta el Modelo 115?
El modelo se presenta cuatro veces al año. Las ventanas de presentación son del 1 al 20 del mes siguiente al cierre de cada trimestre natural:
Si el día 20 cae en festivo o fin de semana, el plazo se extiende al siguiente día hábil. La domiciliación bancaria tiene un plazo ligeramente anterior (hasta el día 15), así que conviene programarla con margen.
Vías de presentación disponibles:
La opción habitual para empresas y autónomos es la presentación electrónica en la Sede de la AEAT, con certificado digital, DNI electrónico o sistema Cl@ve. También puedes autorizar a un gestor o asesoría mediante apoderamiento electrónico para que presente en tu nombre.
La presentación en papel (predeclaración) sigue disponible para quienes no dispongan de medios electrónicos. El proceso consiste en exportar un fichero con extensión .115 desde el programa de ayuda de la AEAT, imprimir el PDF validado y presentarlo con el pago en la entidad bancaria colaboradora. Para el pago, la Sede electrónica admite domiciliación, pasarela de pago y reconocimiento de deuda, incluyendo cuentas de entidades no colaboradoras con la AEAT.
¿Cómo se relacionan el Modelo 115 y el Modelo 180?
El Modelo 115 es operativo: cada trimestre ingresas las retenciones practicadas en ese periodo. El Modelo 180 es informativo: al cierre del año, declaras el detalle de todas las retenciones practicadas durante los cuatro trimestres, desglosadas por arrendador con su NIF, importe de la base y retención retenida.
El plazo del Modelo 180 es del 1 al 31 de enero del año siguiente al ejercicio declarado. La AEAT cruza automáticamente los datos del 180 con los cuatro Modelos 115 presentados y con la declaración de renta o de sociedades del arrendador. Una discrepancia entre lo que tú declaras en el 180 y lo que el arrendador declara como ingreso genera una comprobación.
La forma más sencilla de preparar el 180 sin errores es mantener un registro trimestral ordenado: NIF del arrendador, importe de base y retención de cada factura. Si llevas ese registro desde enero, el 180 de diciembre es una consolidación de datos ya verificados, no una búsqueda de última hora.
Errores frecuentes al presentar el Modelo 115 y cómo evitarlos
Los errores más habituales en restaurantes no son aritméticos, son de criterio: no practicar retención cuando se debía, o practicarla cuando no correspondía.
Lista de comprobación antes de cada presentación trimestral:
- ¿Tienes el NIF correcto del arrendador? Un NIF erróneo invalida la declaración.
- ¿La base incluye solo el alquiler sin IVA? Aplicar la retención sobre el importe con IVA es un error frecuente que genera diferencias con Hacienda.
- ¿Has verificado si aplica alguna excepción? Renta anual inferior a 900 €, vivienda de empleado o certificado de exención del arrendador.
- ¿La factura refleja base, IVA y retención por separado? Si no, pide rectificación antes de contabilizar.
- ¿Presentas el modelo aunque el resultado sea cero? Si en un trimestre no hay alquiler (local cerrado, contrato suspendido), la obligación de presentar puede desaparecer, pero si hay alquiler con retención cero por error, Hacienda lo detectará.
Si Hacienda lo detecta antes de que regularices, la sanción puede ser más elevada. La regularización voluntaria antes de cualquier requerimiento siempre reduce el coste.
Cómo preparar la contabilidad del restaurante para el Modelo 115
El flujo operativo recomendado tiene cinco pasos que cualquier restaurante puede integrar en su rutina mensual:
- Recepción de la factura del arrendador: verificar que incluye base, IVA y retención desglosados.
- Comprobación de exenciones: confirmar que el arrendador no está exento y que la renta supera los 900 € anuales.
- Registro contable: anotar el gasto de alquiler (base), el IVA soportado y la deuda de retención con Hacienda como apuntes separados.
- Conciliación bancaria: verificar que el pago al arrendador coincide con la base más IVA menos retención.
- Programación de la presentación: marcar en el calendario la fecha límite del trimestre correspondiente.
Para el control interno, mantén un archivo con el NIF del arrendador, copia del contrato vigente, las facturas de cada mes y el justificante de presentación de cada Modelo 115. Ese archivo es lo que Hacienda pedirá en una comprobación.
Un ERP especializado en restauración como Unified automatiza los pasos 1, 3 y 4: su tecnología de lectura por IA captura las facturas, las clasifica por conceptos (base, IVA, retención) y las concilia con los movimientos bancarios. El resultado es un registro trimestral listo para revisar antes de presentar el modelo, sin depender de hojas de cálculo ni de búsquedas manuales de facturas.
Consejo profesional: Configura en tu sistema contable una cuenta específica para retenciones a ingresar (habitualmente la 4751 del Plan General Contable). Si esa cuenta tiene saldo al cierre del trimestre, tienes retenciones pendientes de declarar. Si está a cero antes de presentar el modelo, algo no cuadra.
Por qué el Modelo 115 merece un proceso propio en tu restaurante
La mayoría de los gestores de restaurantes tratan el Modelo 115 como un trámite puntual que se resuelve en los últimos días del plazo.
Lo que diferencia a un restaurante con buena salud fiscal no es tener un asesor que lo resuelva en enero, sino tener un proceso mensual que hace que enero sea fácil. Cada factura de alquiler que entra correctamente registrada es un problema menos en la presentación trimestral y una línea menos de discrepancia en el Modelo 180. La disciplina contable diaria no es burocracia: es la diferencia entre una comprobación de Hacienda que se cierra en una semana y una que se convierte en un expediente sancionador.
Unified reduce el trabajo administrativo del Modelo 115
Gestionar el Modelo 115 manualmente en un restaurante con varios locales alquilados consume tiempo real: revisar facturas, verificar retenciones, conciliar pagos y cuadrar los datos antes de cada trimestre. Unified elimina esa carga operativa con captura automática de facturas por IA, clasificación de base, IVA y retención sin intervención manual, y conciliación bancaria integrada.
El resultado es un registro trimestral siempre actualizado, con alertas de plazo incorporadas y un dashboard en tiempo real que muestra el estado de tus obligaciones fiscales junto al resto de la contabilidad del negocio. Para grupos y cadenas, la arquitectura multiempresa de Unified centraliza la gestión de todos los locales en un único sistema, con exportación de datos lista para tu asesoría.
Consulta los planes disponibles y solicita una demostración en Unified.
Fuentes
Las referencias siguientes son las más relevantes para un gestor de restaurante que necesite validar procedimientos o descargar formularios:
Agencia Tributaria (AEAT)
- Agencia Tributaria: Modelo 115. Retenciones e ingresos a cuenta. Rentas o rendimientos procedentes del arrendamiento ...
- Excepciones a la retención del 19% en arrendamientos de local comercial en España - Welex
- Retención por alquiler: definición y ejemplo
Guías prácticas de referencia
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.