
Si gestionas la contabilidad de un restaurante en España, la norma 43 es el formato que tu banco usa para exportar extractos de cuenta corriente en un fichero estructurado. Ese fichero, conocido como Cuaderno 43, es la base para automatizar la conciliación bancaria en tu ERP. Tres acciones concretas para empezar:
- Solicita la modalidad tercera a tu banco: es la versión del Cuaderno 43 que incluye campos normalizados para transferencias y adeudos SEPA, con Referencia 1 y Referencia 2 configurables.
- Verifica los campos Referencia 1/2 en los movimientos que ya recibes: si contienen el número de factura o un identificador de pedido, la casación automática es posible desde el primer día.
- Configura el importador en tu ERP y ejecuta una prueba con los últimos tres meses de extractos antes de activar la conciliación automática en producción.
El resultado esperado en un plazo razonable es una reducción significativa de la conciliación manual y una posición documental preparada para responder a requerimientos de la Agencia Tributaria a través del modelo 943.
Puntos clave
La norma 43 permite automatizar la conciliación bancaria en restaurantes cuando se activa la modalidad tercera, se normalizan las referencias desde el TPV y se configura el ERP con reglas de casación por importe, fecha y referencia.
| Punto | Detalles |
|---|---|
| Modalidad tercera es la clave | Solicítala al banco: incluye Referencia 1/2 normalizadas para SEPA y permite casación automática en el ERP. |
| Mapear campos críticos | Prioriza Referencia 1 (número de factura), importe y fecha valor; usa el concepto libre como fallback. |
| Prueba con tres meses de datos | Una tasa de casación alta en piloto indica que las referencias están bien configuradas. |
| Conservar ficheros originales | Guarda los extractos con checksum y registro de extracción para responder al modelo 943 de la AEAT. |
| Unified para restauración | Unified integra importador Cuaderno 43, multiempresa y exportación para la AEAT en un único sistema. |
Tabla de contenidos
- ¿Qué es la norma 43 y por qué importa en un restaurante?
- Estructura del fichero norma 43: registros y campos para la conciliación
- ¿Qué modalidades existen y por qué deberías pedir la tercera?
- Cómo entregan los bancos los extractos y qué exige la AEAT
- Ventajas y limitaciones reales de la norma 43 en restaurantes
- Cómo automatizar la conciliación bancaria con la norma 43
- Herramientas para parsear el fichero y consideraciones de seguridad
- Qué debe ofrecer un ERP para gestionar la norma 43 en restauración
- Checklist de implementación para un restaurante o cadena
- La norma 43 merece más atención de la que recibe en hostelería
- Unified gestiona el Cuaderno 43 integrado en tu operativa de restauración
- Fuentes
¿Qué es la norma 43 y por qué importa en un restaurante?
La norma 43 es un estándar técnico bancario publicado por la Asociación Española de Banca (AEB) que define el formato de los ficheros de extracto de cuenta corriente. No es una norma sanitaria, ni tiene relación con la clasificación Niza clase 43 (que agrupa servicios de restauración a efectos de marcas). Tampoco es una regulación fiscal en sí misma, aunque la AEAT la utiliza como referencia en el procedimiento de intercambio de extractos normalizados.
El ámbito de aplicación es claro: los bancos españoles generan estos ficheros y los sistemas contables o ERPs los importan para conciliar movimientos con facturas. Para un restaurante, esto significa que cada cobro por datáfono, cada transferencia de un proveedor o cada cargo de nómina puede aparecer en el fichero con suficiente información para casarse automáticamente con el asiento contable correspondiente, siempre que las referencias estén bien configuradas.
La especificación del Cuaderno 43 la publica la AEB y los bancos la implementan con distintos grados de completitud. Quipu y otras herramientas contables la soportan como formato de importación estándar. El vínculo con la AEAT se materializa en el modelo 943: el procedimiento por el que la Administración puede solicitar extractos normalizados a entidades de crédito o a las propias empresas durante una inspección.
Quien solicita el fichero es la empresa (a través de banca online o canales técnicos) y quien lo entrega es el banco. En caso de requerimiento de la Agencia Tributaria, la empresa debe ser capaz de aportar esos ficheros originales con trazabilidad completa.
Estructura del fichero norma 43: registros y campos para la conciliación
El Cuaderno 43 tiene una estructura de posiciones fijas. Cada línea del fichero corresponde a un tipo de registro identificado por un código numérico. Conocer esos códigos es lo que permite a un parser o importador leer el fichero correctamente.
Los cuatro tipos de registro principales son:
- Registro 01 (cabecera de cuenta): identifica la entidad bancaria, la oficina, el número de cuenta (IBAN), la fecha inicial y final del extracto y el saldo inicial.
- Registro 22 (movimiento principal): contiene la fecha de operación, fecha valor, importe, código de movimiento y las referencias 1 y 2.
- Registro 23 (complementario de concepto): amplía la información del movimiento con texto libre o datos adicionales del concepto.
- Registro 24 (complementario de equivalencia): incluye datos de cambio de divisa cuando aplica.
- Registro 33 (saldo final de cuenta): cierra el bloque de una cuenta con el saldo final y el número total de movimientos.
- Registro 88 (fin de fichero): marca el cierre del fichero completo.
La Norma43 detalla los códigos de registro y las posiciones exactas de cada campo, incluyendo el código «23» para registros complementarios de concepto.
Campos críticos para la conciliación automática
Un ejemplo de línea de movimiento en formato Cuaderno 43 tiene este aspecto:
2201234567890012345678901234567890123456789012345678901234567890
En la práctica, lo que verás al abrir el fichero en un editor de texto es una secuencia de líneas de 80 caracteres donde cada posición tiene un significado fijo. La Referencia 1 ocupa las posiciones 42 a 53: si tu TPV o sistema de pedidos escribe ahí el número de factura, el ERP puede casarla sin intervención manual.
Consejo profesional: Antes de configurar el importador, abre un fichero real de tu banco en un editor de texto plano y localiza visualmente las posiciones 42–53 de un movimiento conocido. Comprueba si contiene algo reconocible (número de factura, referencia de pedido) o solo espacios en blanco. Ese diagnóstico inicial te dirá cuánto trabajo de normalización tienes por delante.
¿Qué modalidades existen y por qué deberías pedir la tercera?
La especificación del Cuaderno 43 contempla tres modalidades de entrega, y la elección entre ellas tiene consecuencias directas en la calidad de los datos que recibirás.
- Modalidad primera: extracto básico con información mínima. Suficiente para revisar movimientos manualmente, pero con referencias poco estructuradas.
- Modalidad segunda: añade algunos campos de concepto adicionales, pero sin normalización SEPA.
- Modalidad tercera: incluye la normalización completa de datos para transferencias y adeudos SEPA, con los campos Referencia 1 y Referencia 2 estandarizados y configurables por la empresa emisora.
El anexo 4 de la versión de junio de 2012 introdujo precisamente esta normalización para la modalidad tercera, añadiendo códigos de registro y posiciones obligatorias para operaciones SEPA. Ese cambio, aunque data de 2012, sigue siendo el estándar vigente y es el que permite a los ERPs modernos hacer conciliación automática con alta tasa de éxito.
Para un restaurante que trabaja con múltiples proveedores y recibe cobros por datáfono, transferencia y domiciliación, la modalidad tercera no es opcional: es la que permite que las referencias lleguen con suficiente estructura para automatizar la casación. La modalidad primera solo tiene sentido si el banco no ofrece la tercera, lo que hoy es poco frecuente en entidades como BBVA o CaixaBank.
La recomendación práctica es directa: llama o escribe a tu gestor bancario, solicita explícitamente la activación de la modalidad tercera en el Cuaderno 43 y pide un fichero de muestra antes de configurar el importador. Algunos bancos la tienen activa por defecto; otros requieren una solicitud formal.
Cómo entregan los bancos los extractos y qué exige la AEAT
Los más habituales en restauración son:
- Descarga manual por banca online: el responsable contable accede al portal del banco y descarga el fichero en formato Cuaderno 43 para el período deseado. Funciona para restaurantes con un volumen bajo de cuentas.
- Transferencia automática por SFTP/EBICS: el banco deposita el fichero en un servidor seguro a intervalos programados (diario, semanal). Adecuado para grupos con varias cuentas o locales.
- API bancaria: algunos bancos, entre ellos BBVA a través de su plataforma BBVA API Market, ofrecen acceso programático a los movimientos. La disponibilidad y el formato exacto varían por entidad.
La documentación de CaixaBank sobre el Cuaderno 43 confirma que la disponibilidad de canales técnicos depende de la entidad y del contrato de servicios.
El modelo 943 y la AEAT
La Agencia Tributaria regula el procedimiento modelo 943 para el intercambio de extractos normalizados entre entidades de crédito y la Administración. En la práctica, esto significa que si recibes un requerimiento de la AEAT relacionado con movimientos bancarios, deberás aportar los ficheros en el formato que establece ese procedimiento.
Los controles mínimos para estar preparado ante una inspección son:
- Conservar los ficheros originales descargados del banco, sin modificar, en un sistema de almacenamiento con control de acceso.
- Registrar la fecha y hora de cada extracción, el usuario que la realizó y el período cubierto.
- Mantener un histórico de al menos cuatro años, alineado con los plazos de prescripción tributaria.
- Asegurarse de que el ERP puede exportar los datos en el formato aceptado por la AEAT para el modelo 943.
Consejo profesional: Genera un checksum (por ejemplo, SHA-256) de cada fichero descargado y guárdalo junto al fichero original. Si en una inspección se cuestiona la integridad del extracto, ese hash demuestra que el fichero no ha sido alterado desde su descarga.
Ventajas y limitaciones reales de la norma 43 en restaurantes
La norma 43 resuelve un problema concreto: eliminar la transcripción manual de movimientos bancarios. Pero tiene límites que conviene conocer antes de diseñar el flujo de conciliación.
Ventajas principales:
- Estandarización entre bancos: el mismo importador del ERP funciona con BBVA, CaixaBank, Bankinter o cualquier entidad que siga la especificación AEB.
- Reducción de la conciliación manual cuando las referencias están bien configuradas.
- Preparación documental ante inspecciones de la AEAT gracias al vínculo con el modelo 943.
- Compatibilidad con la mayoría de ERPs contables que operan en España, incluyendo soluciones sectoriales para hostelería.
Limitaciones que debes anticipar:
- La calidad de los datos depende de lo que el banco y el emisor del pago escriban en Referencia 1/2. Si un proveedor hace una transferencia sin incluir el número de factura en la referencia, la casación automática falla.
- Los campos no obligatorios de la especificación se implementan de forma desigual entre entidades. Lo que BBVA incluye en el concepto libre puede no coincidir con lo que hace otra entidad.
- Los desfases entre fecha valor y fecha de contabilización generan partidas que no casan por fecha si las reglas del ERP no contemplan una tolerancia.
Errores frecuentes en restaurantes:
- Asumir que todas las referencias contienen el número de factura sin verificarlo en un fichero real.
- No configurar reglas de casación para cuentas múltiples en grupos con varios locales.
- Ignorar los registros complementarios (código 23) que a veces contienen la información de concepto más útil para la casación por texto.
La forma de mitigar estas limitaciones es acordar con el banco el formato de las referencias antes de activar la conciliación automática, validar una muestra de partidas manualmente y definir reglas de fallback en el ERP para los movimientos que no casan por referencia.
Cómo automatizar la conciliación bancaria con la norma 43
La conciliación automática no ocurre sola al importar el fichero: requiere un mapa de campos y un conjunto de reglas de casación. Este es el procedimiento mínimo para un restaurante.
Mapa de campos para la casación
| Campo del Cuaderno 43 | Campo del ERP/contabilidad | Prioridad de casación |
|---|---|---|
| Referencia 1 | Número de factura / pedido | 1.ª (máxima) |
| Importe | Importe de la factura | 2.ª |
| Fecha valor | Fecha de vencimiento | 3.ª |
| IBAN contrapartida | Cuenta bancaria del proveedor | 4.ª |
| Concepto libre (registro 23) | Texto de búsqueda parcial | Fallback |
Reglas recomendadas
La regla de mayor prioridad debe combinar importe exacto más Referencia 1 igual al número de factura. Si esa combinación no encuentra coincidencia, el sistema pasa a la siguiente: importe más fecha valor dentro de una tolerancia de dos días. Para los movimientos que siguen sin casar, la búsqueda por texto parcial en el concepto libre permite recuperar un porcentaje adicional.
La tolerancia por redondeos es necesaria en restaurantes que trabajan con IVA fraccionado: una factura de 100,00 € puede llegar como 99,99 € por diferencias de redondeo entre sistemas. Configurar una tolerancia de 0,01–0,05 € evita que esas partidas queden sin casar.
Para pruebas y validación, usa un período representativo de extractos reales. Un porcentaje de casación automática alto en la prueba piloto indica que las referencias están bien configuradas, mientras que un porcentaje bajo suele indicar un problema en las referencias, no en el importador.
Consejo profesional: Normaliza las referencias desde el origen: configura tu TPV o sistema de pedidos para que escriba el número de factura en el campo de referencia de cada pago. La especificación de Bankinter sobre la modalidad tercera confirma que Referencia 1 y Referencia 2 son configurables por la empresa emisora, lo que significa que tienes control sobre ese dato desde el momento en que generas el pago.
Herramientas para parsear el fichero y consideraciones de seguridad
El Cuaderno 43 es un fichero de texto plano con posiciones fijas. Parsearlo no requiere software especializado, pero hacerlo bien y de forma segura sí exige criterio.
Opciones técnicas disponibles:
- Conversores online: útiles para revisar un fichero puntualmente o auditar su contenido antes de importarlo. La especificación descargable de norma43.net incluye ejemplos de registros que facilitan la interpretación manual.
- Parsers locales o de código abierto: permiten procesar el fichero en el entorno del restaurante sin enviarlo a terceros. Adecuados para integraciones a medida.
- Conectores del ERP: la opción más segura para uso recurrente. El importador nativo del sistema contable lee el fichero directamente y lo mapea a los campos configurados.
- API bancaria: cuando el banco la ofrece (como BBVA a través de su plataforma de APIs), permite automatizar la extracción sin descarga manual, reduciendo el riesgo de error humano.
Riesgos de seguridad que no debes ignorar:
- Subir ficheros bancarios a conversores online no autorizados expone datos financieros sensibles. Úsalos solo para pruebas con ficheros anonimizados o de períodos ya cerrados.
- Las transferencias por SFTP deben usar cifrado en tránsito y autenticación por clave, no por contraseña simple.
- El acceso a los ficheros descargados debe estar restringido al personal contable, con registro de accesos.
El flujo recomendado es: extracción segura desde el banco → almacenamiento cifrado en servidor interno o nube corporativa → parsing en entorno de pruebas → validación de partidas → importación a producción. Saltarse la fase de validación es el error más común en implementaciones rápidas, y suele generar duplicados o asientos incorrectos que cuestan más tiempo de corregir que el que se ahorró.
Para grupos de restauración que digitalizan también su operativa de sala, integrar el menú digital con el TPV permite normalizar los códigos de producto desde el punto de venta, lo que facilita que las referencias lleguen limpias al fichero bancario.
Qué debe ofrecer un ERP para gestionar la norma 43 en restauración
No todos los sistemas contables están igual de preparados para trabajar con el Cuaderno 43. Estas son las funcionalidades que marcan la diferencia en un entorno de restauración:
- Importador nativo de Cuaderno 43 que soporte las tres modalidades y los registros complementarios (código 23).
- Reglas de casación configurables por cuenta, por tipo de movimiento y con tolerancias de importe y fecha ajustables.
- Soporte multiempresa para grupos con varios locales: cada cuenta bancaria debe poder asignarse a su entidad jurídica correspondiente, con conciliación independiente y visión consolidada.
- Gestión de excepciones con cola de revisión manual para los movimientos que no casan automáticamente.
- Auditoría de ficheros: registro de qué usuario importó cada fichero, cuándo y qué período cubre.
- Exportación preparada para el modelo 943, de forma que responder a un requerimiento de la AEAT sea cuestión de minutos, no de días.
Un grupo de restaurantes que aplica la modalidad tercera y configura reglas de casación por referencia puede aumentar notablemente la tasa de casación automática tras ajustar el formato de referencias en el TPV, y activar las reglas de fallback por texto. El tiempo de cierre contable mensual se reduce de forma proporcional.
Las señales de una buena implementación son concretas: el panel de control muestra métricas de conciliación en tiempo real (partidas casadas, pendientes, excepciones), el historial de extracción está disponible por usuario y cuenta, y el sistema genera automáticamente el fichero de exportación para la AEAT cuando se necesita.
Para grupos que también gestionan la operativa de sala, integrar referencias normalizadas desde el sistema de menús semanales y planificación de carta con el TPV reduce la variabilidad en los códigos de producto que llegan al fichero bancario.
Checklist de implementación para un restaurante o cadena
Estos son los pasos para pasar de cero a conciliación automatizada, en el orden en que deben ejecutarse:
- Contactar con el banco y solicitar la activación de la modalidad tercera del Cuaderno 43. Pedir un fichero de muestra de los últimos 30 días.
- Auditar las referencias actuales: abrir el fichero de muestra y verificar qué contienen los campos Referencia 1/2 en los movimientos más frecuentes (cobros por datáfono, transferencias de proveedores, domiciliaciones).
- Definir el formato de referencias que usará el TPV y los proveedores: número de factura en Referencia 1, código de proveedor o local en Referencia 2. Comunicarlo a los proveedores habituales.
- Configurar el importador en el ERP: mapear los campos del Cuaderno 43 a los campos contables, siguiendo la tabla de prioridades de casación descrita en la sección anterior.
- Ejecutar prueba piloto con los últimos tres meses de extractos reales. Medir el porcentaje de casación automática y revisar manualmente las excepciones para identificar patrones.
- Ajustar reglas según los resultados de la prueba: añadir tolerancias, activar casación por texto parcial para los movimientos sin referencia estructurada.
- Documentar el procedimiento de respuesta a requerimientos de la AEAT: dónde se almacenan los ficheros originales, quién tiene acceso, cómo se genera la exportación para el modelo 943.
- Activar en producción y establecer una revisión mensual de las métricas de conciliación durante los primeros tres meses.
Para grupos con varios locales, añadir un paso previo: definir prefijos de referencia por local (por ejemplo, «MAD01-» para el local de Madrid, «BCN02-» para el de Barcelona) de forma que el ERP pueda asignar automáticamente cada movimiento a su entidad jurídica.
La norma 43 merece más atención de la que recibe en hostelería
Hay una brecha entre lo que la norma 43 puede hacer y lo que la mayoría de restaurantes aprovechan de ella.
El problema no es técnico. Es de proceso. La especificación lleva disponible desde los años noventa y los bancos la soportan bien. Lo que falla es la coordinación entre el responsable financiero, el proveedor del TPV y el banco para acordar qué va en Referencia 1 y qué va en Referencia 2. Esa conversación, que dura media hora, puede ahorrar horas de trabajo mensual durante años.
Otro punto que se subestima: la preparación ante la AEAT. Muchos restaurantes no saben que el modelo 943 existe hasta que reciben un requerimiento. Tener los ficheros originales, con sus checksums, organizados por cuenta y período, es la diferencia entre responder en un día o en una semana. Un ERP sectorial que gestione esa trazabilidad de forma automática no es un lujo; es lo que permite que el responsable financiero duerma tranquilo antes de una inspección.
La norma 43 no es glamurosa. Pero bien implementada, con la modalidad tercera activa y las referencias normalizadas desde el TPV, es una de las mejores inversiones de tiempo que puede hacer un responsable contable de restauración.
Unified gestiona el Cuaderno 43 integrado en tu operativa de restauración
Configurar un importador de Cuaderno 43 desde cero, mantener las reglas de casación actualizadas y preparar exportaciones para la AEAT son tareas que consumen tiempo cuando se gestionan en herramientas separadas. Unified integra todo eso en un único ERP diseñado para restaurantes y grupos de hostelería en España.
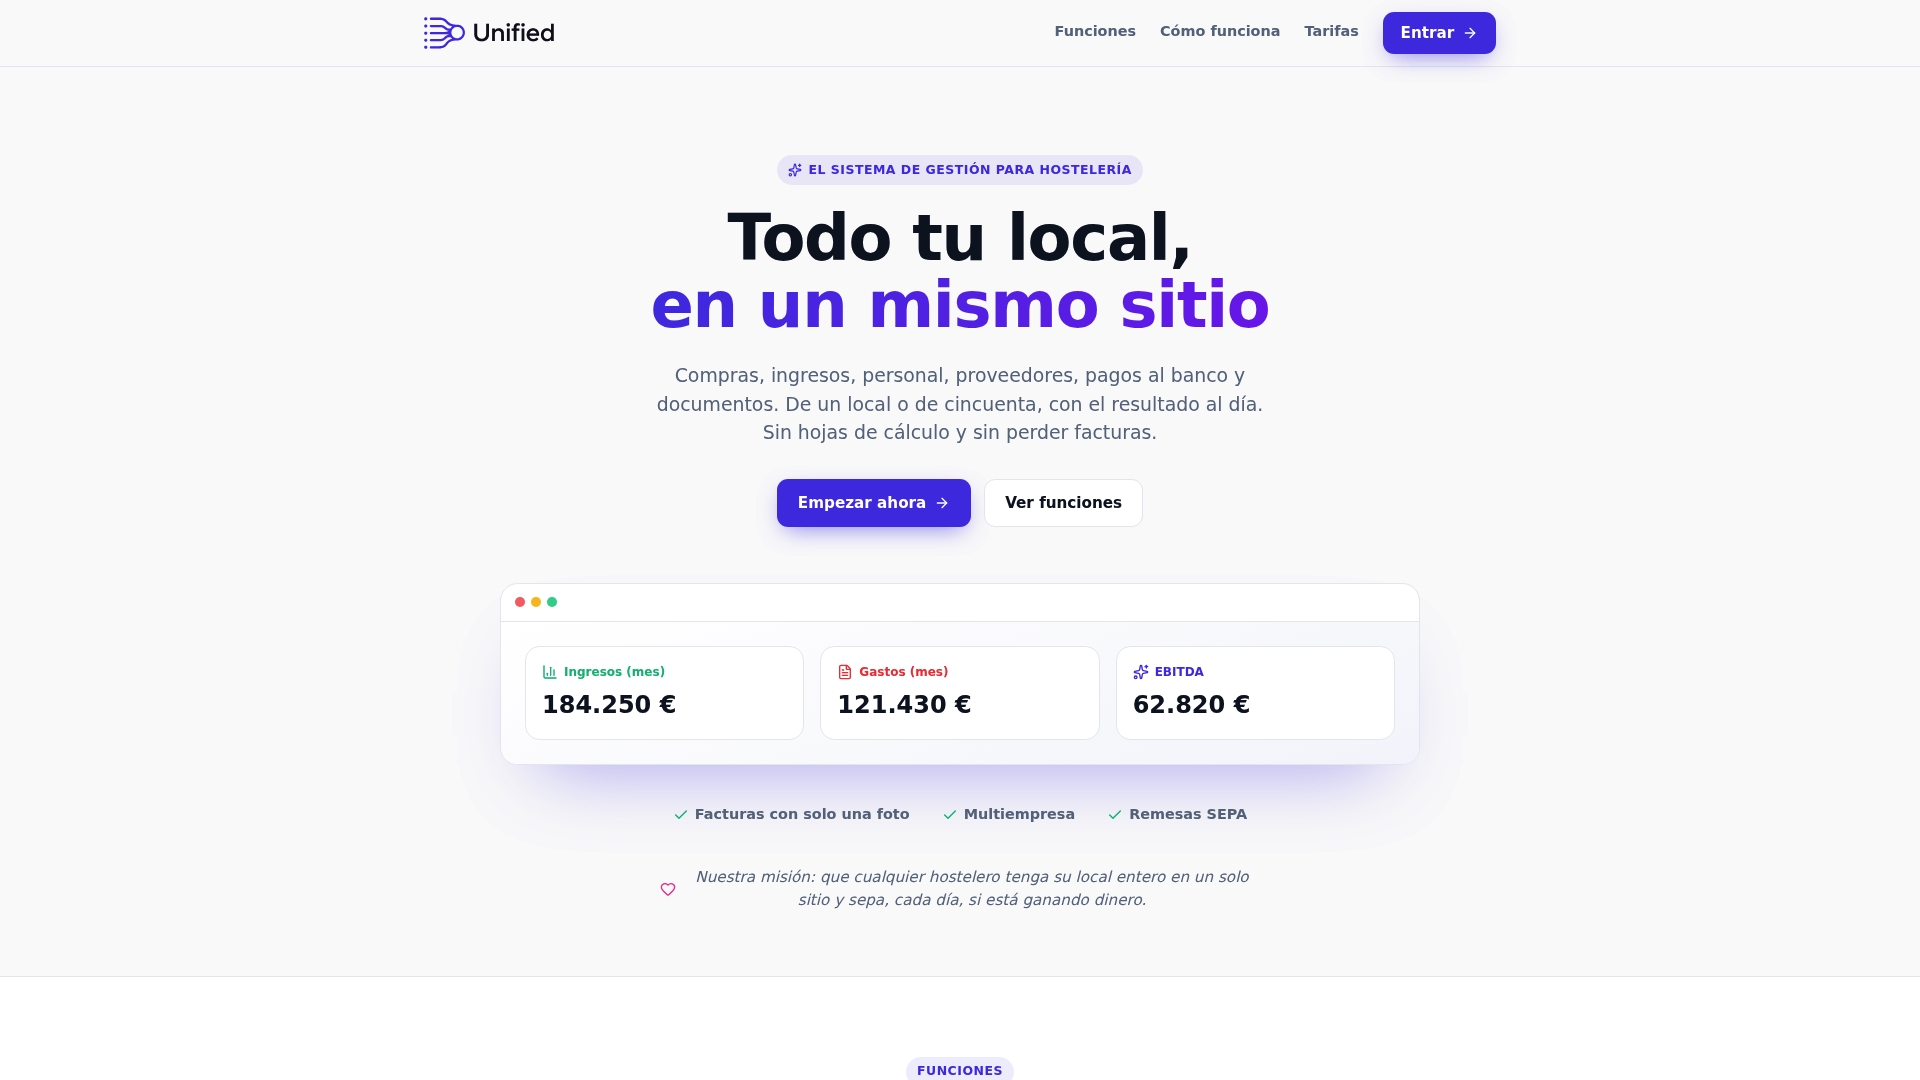
El importador de Cuaderno 43 de Unified soporta la modalidad tercera, mapea automáticamente Referencia 1/2 a los campos contables y genera la cola de excepciones para revisión manual. La arquitectura multiempresa permite gestionar varias cuentas bancarias y varios locales desde un único panel, con métricas de conciliación en tiempo real: partidas casadas, pendientes y excepciones por entidad jurídica. Cuando llega un requerimiento de la AEAT, la exportación en el formato del modelo 943 está disponible en minutos, no en días.
Para grupos y cadenas, Unified ofrece planes específicos con soporte para múltiples empresas y prefijos de referencia configurables por local. Solicita una demo con tus propios ficheros de extracto y comprueba la tasa de casación automática antes de comprometerte.
Fuentes
Para profundizar en los aspectos técnicos y legales de la norma 43, estas son las referencias más útiles:
- Agencia Tributaria: Requerimientos extractos bancarios (norma 43)
- Norma 43 (Bankinter) - formato y especificación
- Nº 43 Junio 2012 (CaixaBank)
- Norma43