
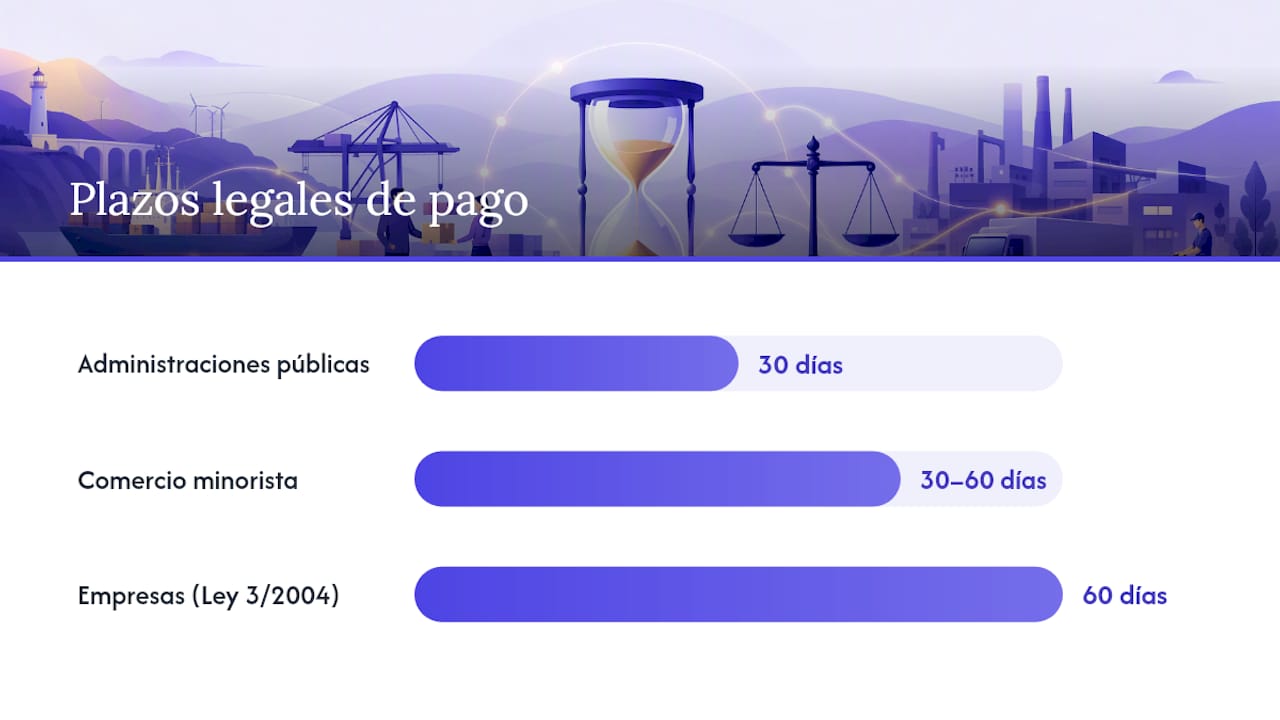
El plazo máximo de pago entre empresas en España es de 60 días naturales, contados desde la recepción de la mercancía o la prestación del servicio. Es la regla general que fija la normativa española contra la morosidad y aplica a la inmensa mayoría de operaciones comerciales entre empresas privadas.
Hay dos excepciones que conviene memorizar antes de seguir leyendo. Cuando el pagador es una Administración pública, el plazo baja a 30 días naturales. Y en el comercio minorista, especialmente con productos frescos o perecederos, las reglas se endurecen todavía más.
Estos plazos no se cuentan desde la fecha de la factura, sino desde que el bien se entrega o el servicio se completa. Esa distinción cambia por completo cómo debes calcular el vencimiento real de cada cobro, y es donde muchas pymes se equivocan sin darse cuenta.
Puntos clave
El plazo legal de pago entre empresas en España es de 60 días naturales desde la recepción del bien o servicio, y su incumplimiento genera intereses de demora automáticos.
| Punto | Detalles |
|---|---|
| Plazo general entre empresas | 60 días naturales desde la recepción del bien o la prestación del servicio, según la Ley 3/2004. |
| Excepciones sectoriales | 30 días para Administraciones públicas; 30 o 60 días en comercio minorista según el tipo de producto. |
| Cómputo correcto | El plazo cuenta desde la entrega real, no desde la fecha de la factura, y en días naturales. |
| Consecuencias del retraso | Intereses de demora automáticos más indemnización por costes de cobro, sin necesidad de reclamación previa. |
| Control operativo | Un ERP como Unified automatiza la lectura de facturas y el cálculo del PMP para reducir retrasos por error interno. |
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Tabla de contenidos
- Qué normativa regula los plazos de pago a proveedores
- ¿Cuándo empieza a contar el plazo de pago?
- Plazos especiales para comercio minorista y productos frescos
- Cuánto tarda en pagar la Administración pública
- Qué pasa si no se cumple el plazo de pago
- Qué es el periodo medio de pago y por qué debes declararlo
- Cómo reclamar un pago atrasado paso a paso
- Por qué la hostelería paga con más retraso que la media
- Lo que las pymes suelen subestimar sobre los plazos de pago
- Un ERP que ayuda a cumplir los plazos de pago sin hojas de cálculo
- Fuentes
Qué normativa regula los plazos de pago a proveedores
La columna vertebral es la Ley 3/2004, de 29 de diciembre, por la que se establecen medidas de lucha contra la morosidad en las operaciones comerciales. Nació para proteger a proveedores frente a clientes que alargaban los pagos de forma sistemática, y desde entonces ha recibido dos reformas relevantes.
La Ley 15/2010 endureció el régimen original y fijó el tope de 60 días como límite infranqueable, eliminando la posibilidad de pactar plazos superiores salvo excepciones muy tasadas. La Ley 18/2022, conocida como Ley Crea y Crece, fue más allá: introdujo consecuencias adicionales para las empresas morosas, entre ellas restricciones de acceso a subvenciones públicas y mayor exigencia en la transparencia contable.
Para el comercio minorista rige un marco distinto: la Ley 7/1996, de Ordenación del Comercio Minorista, junto con su desarrollo en el Real Decreto 367/2005, que detalla los plazos según el tipo de producto.
La jerarquía normativa en una frase: Ley 3/2004 marca el límite general (60 días), sus reformas de 2010 y 2022 lo refuerzan, y la Ley 7/1996 con su reglamento crean el régimen especial para el minorista.
Puedes consultar el texto íntegro y las modificaciones vigentes en el BOE y en las páginas del Ministerio de Industria, Comercio y Turismo, que mantiene guías actualizadas sobre plazos de pago. La ley permite pactar condiciones distintas entre las partes, pero solo dentro de los límites que marca cada régimen, nunca por encima de ellos sin cumplir requisitos formales estrictos.
¿Cuándo empieza a contar el plazo de pago?
El cómputo arranca en el momento en que el proveedor entrega el bien o completa el servicio, no cuando emite la factura. Esta regla, recogida de forma explícita en la normativa que rige los pagos a proveedores en España, es la que más confusión genera en la práctica diaria.
Un ejemplo aclara el mecanismo. Si un proveedor entrega mercancía el 3 de marzo y la factura tiene fecha 10 de marzo, el plazo de 60 días naturales empieza a contar el 3 de marzo, no el 10. El vencimiento cae el 2 de mayo, y como son días naturales, sábados, domingos y festivos cuentan igual que cualquier otro día.
Cuando la fecha de recepción no puede verificarse con claridad (por ejemplo, en servicios sin acta de entrega formal), la ley permite tomar como referencia la fecha de la factura, siempre que no exista una manipulación que perjudique al deudor.
Para fijar el vencimiento correctamente, sigue este orden:
- Localiza la fecha real de entrega o finalización del servicio, con albarán firmado si es posible.
- Compara esa fecha con la de la factura y usa la más temprana salvo que la recepción no esté documentada.
- Suma los días naturales del plazo aplicable (60, 30 o el pactado dentro de los límites legales).
- Marca el vencimiento en tu sistema de gestión antes de que llegue el recordatorio del proveedor.
Una buena práctica interna incluye:
- Conservar siempre el albarán o justificante de entrega junto a la factura.
- Registrar la fecha de recepción en el mismo día, no días después.
- Revisar semanalmente los vencimientos próximos, no solo al final de mes.
Plazos especiales para comercio minorista y productos frescos
El comercio minorista tiene un régimen más estricto porque afecta directamente a cadenas de suministro sensibles, como la alimentación. La regla se resume así: 30 días naturales para productos frescos y perecederos, y hasta 60 días para el resto de productos de alimentación y gran consumo, según recoge el Ministerio de Industria, Comercio y Turismo.
Existe la posibilidad de pactar hasta 90 o incluso 120 días en casos excepcionales, pero solo si se cumplen requisitos formales muy concretos: el acuerdo debe constar en un documento que permita ejercer acción cambiaria (como un pagaré), y en muchos casos requiere aval o endoso que garantice el cobro efectivo al proveedor. Esto no es un simple correo de confirmación entre comprador y vendedor.
Los productos afectados por cada franja se detallan en los anexos del Real Decreto 367/2005, que clasifica qué se considera fresco o perecedero frente a otras categorías de gran consumo.
Para negociar plazos más largos sin caer en una cláusula abusiva:
- Exige siempre que el pacto conste por escrito y de forma clara, nunca de manera tácita.
- Verifica que el documento permita acción cambiaria si el plazo supera los límites generales.
- Rechaza cualquier condición que no ofrezca garantía de cobro proporcional al riesgo asumido.
Cuánto tarda en pagar la Administración pública
Las Administraciones públicas tienen un plazo más corto que las empresas privadas: 30 días naturales desde la aprobación de las certificaciones de obra o los documentos que acrediten la conformidad con los bienes entregados o servicios prestados.
Este plazo más ajustado responde a la lógica de que el sector público debería actuar como pagador ejemplar, no como fuente de tensiones de tesorería para sus proveedores. La realidad, sin embargo, obliga a las Administraciones a publicar periódicamente su Período Medio de Pago (PMP), un indicador que mide cuánto tardan realmente en liquidar sus facturas.
Cuando el PMP de una Administración supera el plazo legal de forma reiterada, la ley prevé mecanismos de control y, en determinados casos, retención de transferencias del Estado hasta corregir la desviación.
Si una Administración incurre en demora, el proveedor tiene derecho a reclamar intereses de demora exactamente igual que frente a un cliente privado, además de poder acudir a los procedimientos de reclamación específicos previstos para el sector público. Las entidades locales y las comunidades autónomas están sujetas al mismo régimen de publicación y control, aunque con distintos grados de cumplimiento según el territorio.
Qué pasa si no se cumple el plazo de pago
El incumplimiento activa de forma automática el devengo de intereses de demora, sin que el proveedor tenga que reclamarlos expresamente para que empiecen a correr. El tipo aplicable se calcula tomando como referencia el tipo de interés del Banco Central Europeo más un diferencial fijado por ley, una cifra que conviene consultar actualizada porque varía con la política monetaria.
Un ejemplo simplificado: sobre una factura de 10.000 € pagada con 45 días de retraso, el interés de demora se calcula multiplicando el importe por el tipo anual aplicable y por los días de retraso dividido entre 365. Además de ese interés, la ley reconoce el derecho a una indemnización por costes de cobro, una cantidad fija que compensa los gastos administrativos y de gestión derivados de reclamar una deuda.
Las consecuencias no terminan ahí. La reforma de la Ley Crea y Crece endureció el marco sancionador:
- Las empresas morosas de forma reiterada pueden quedar excluidas del acceso a determinadas subvenciones públicas.
- Se han reforzado los mecanismos de transparencia que exponen públicamente el comportamiento de pago de las grandes empresas.
- El incumplimiento repetido puede afectar a la reputación comercial frente a proveedores y entidades financieras.
El interés de demora se devenga automáticamente desde el día siguiente al vencimiento, sin necesidad de requerimiento previo del proveedor.
El efecto acumulado va más allá del coste financiero puntual: una empresa etiquetada como mala pagadora puede encontrar condiciones más duras al negociar con proveedores futuros, o directamente perder acceso a determinadas líneas de suministro.
Qué es el periodo medio de pago y por qué debes declararlo
El Período Medio de Pago a Proveedores (PMP) mide, en días, cuánto tarda de media una empresa en pagar a sus proveedores. La ley obliga a incluir este dato en la memoria de las cuentas anuales, no como un simple ejercicio contable, sino como una obligación de transparencia con consecuencias reales.
Consejo profesional: si tu PMP supera los 60 días de forma sostenida, prepara ya un plan corrector documentado para incluir en la memoria; llegar sin él a la auditoría anual genera más preguntas de las que puedes responder en el momento.
Para calcular el PMP correctamente necesitas tres datos por cada factura: fecha de recepción, fecha de pago efectivo e importe. Sin ese registro sistemático, cualquier cálculo del periodo medio será una estimación poco fiable.
- Un PMP superior a 60 días de forma reiterada puede limitar el acceso a determinadas subvenciones públicas.
- La cifra queda expuesta en las cuentas depositadas en el Registro Mercantil, visible para proveedores y entidades financieras.
- Un PMP saneado mejora la posición negociadora frente a proveedores estratégicos.
Cómo reclamar un pago atrasado paso a paso
Reclamar un pago fuera de plazo no exige acudir directamente a los tribunales. La vía extrajudicial suele ser más rápida y menos costosa, y en la mayoría de los casos resuelve la situación sin necesidad de litigar.
- Comprueba la fecha de vencimiento real usando la fecha de recepción del bien o servicio, no la de la factura.
- Envía una comunicación formal (burofax o correo certificado) reclamando el principal más los intereses de demora acumulados hasta la fecha.
- Calcula el interés aplicando el tipo legal vigente sobre el importe adeudado y los días de retraso, y añade la indemnización por costes de cobro que te corresponde por ley.
- Da un plazo razonable de respuesta, habitualmente entre 15 y 30 días, antes de escalar la reclamación.
- Si no hay respuesta o acuerdo, reúne toda la documentación (albaranes, facturas, contratos y comunicaciones previas) y valora la vía judicial, normalmente mediante un procedimiento monitorio si la deuda está bien documentada.
Consejo profesional: en hostelería, clasifica a tus proveedores por riesgo antes de que llegue el problema: los de productos frescos exigen ciclos de pago más cortos y menos margen de negociación que los de suministros no perecederos, tal como recomienda FEMPA en su guía de gestión de pagos para el sector.
Por qué la hostelería paga con más retraso que la media
El sector hostelero español registró un retraso medio en sus pagos de 23,05 días en el primer trimestre de 2025, por encima de la media nacional. La presión de márgenes ajustados y flujos de caja estacionales explica buena parte de esa brecha.
Un retraso medio de 23 días no es solo un problema del proveedor que cobra tarde: erosiona la confianza de toda la cadena de suministro y encarece futuras negociaciones.
Automatizar la recepción y validación de facturas reduce ese margen de error. Cuando el cruce entre albarán, pedido y factura se hace de forma manual, los desajustes tardan días en detectarse y el pago se retrasa por pura fricción administrativa, no por falta de liquidez.
- Detectar discrepancias entre pedido y factura antes del vencimiento evita retrasos evitables.
- Centralizar los vencimientos en un solo panel reduce el riesgo de pagos duplicados u olvidados.
- Un registro fiable de fechas de recepción es la base para calcular el PMP sin errores.
Lo que las pymes suelen subestimar sobre los plazos de pago
La mayoría de los problemas de morosidad que veo no nacen de mala fe, sino de sistemas internos que no distinguen entre fecha de factura y fecha de recepción. Esa confusión, aparentemente menor, es la que dispara intereses de demora que podrían haberse evitado con un simple registro correcto.
Lo que de verdad marca la diferencia entre una empresa que cumple y una que acumula sanciones no es la voluntad de pagar a tiempo, sino tener un proceso que detecte discrepancias en la factura antes de que llegue el vencimiento, no después. Negociar plazos justos con proveedores estratégicos también pesa más de lo que parece: un plazo mal negociado hoy es una tensión de tesorería garantizada dentro de seis meses.
Un ERP que ayuda a cumplir los plazos de pago sin hojas de cálculo
Unified es la alternativa a gestionar plazos de pago con hojas de cálculo dispersas y recordatorios manuales: centraliza compras, facturación y conciliación bancaria en un único sistema pensado para restaurantes y grupos de hostelería en España.
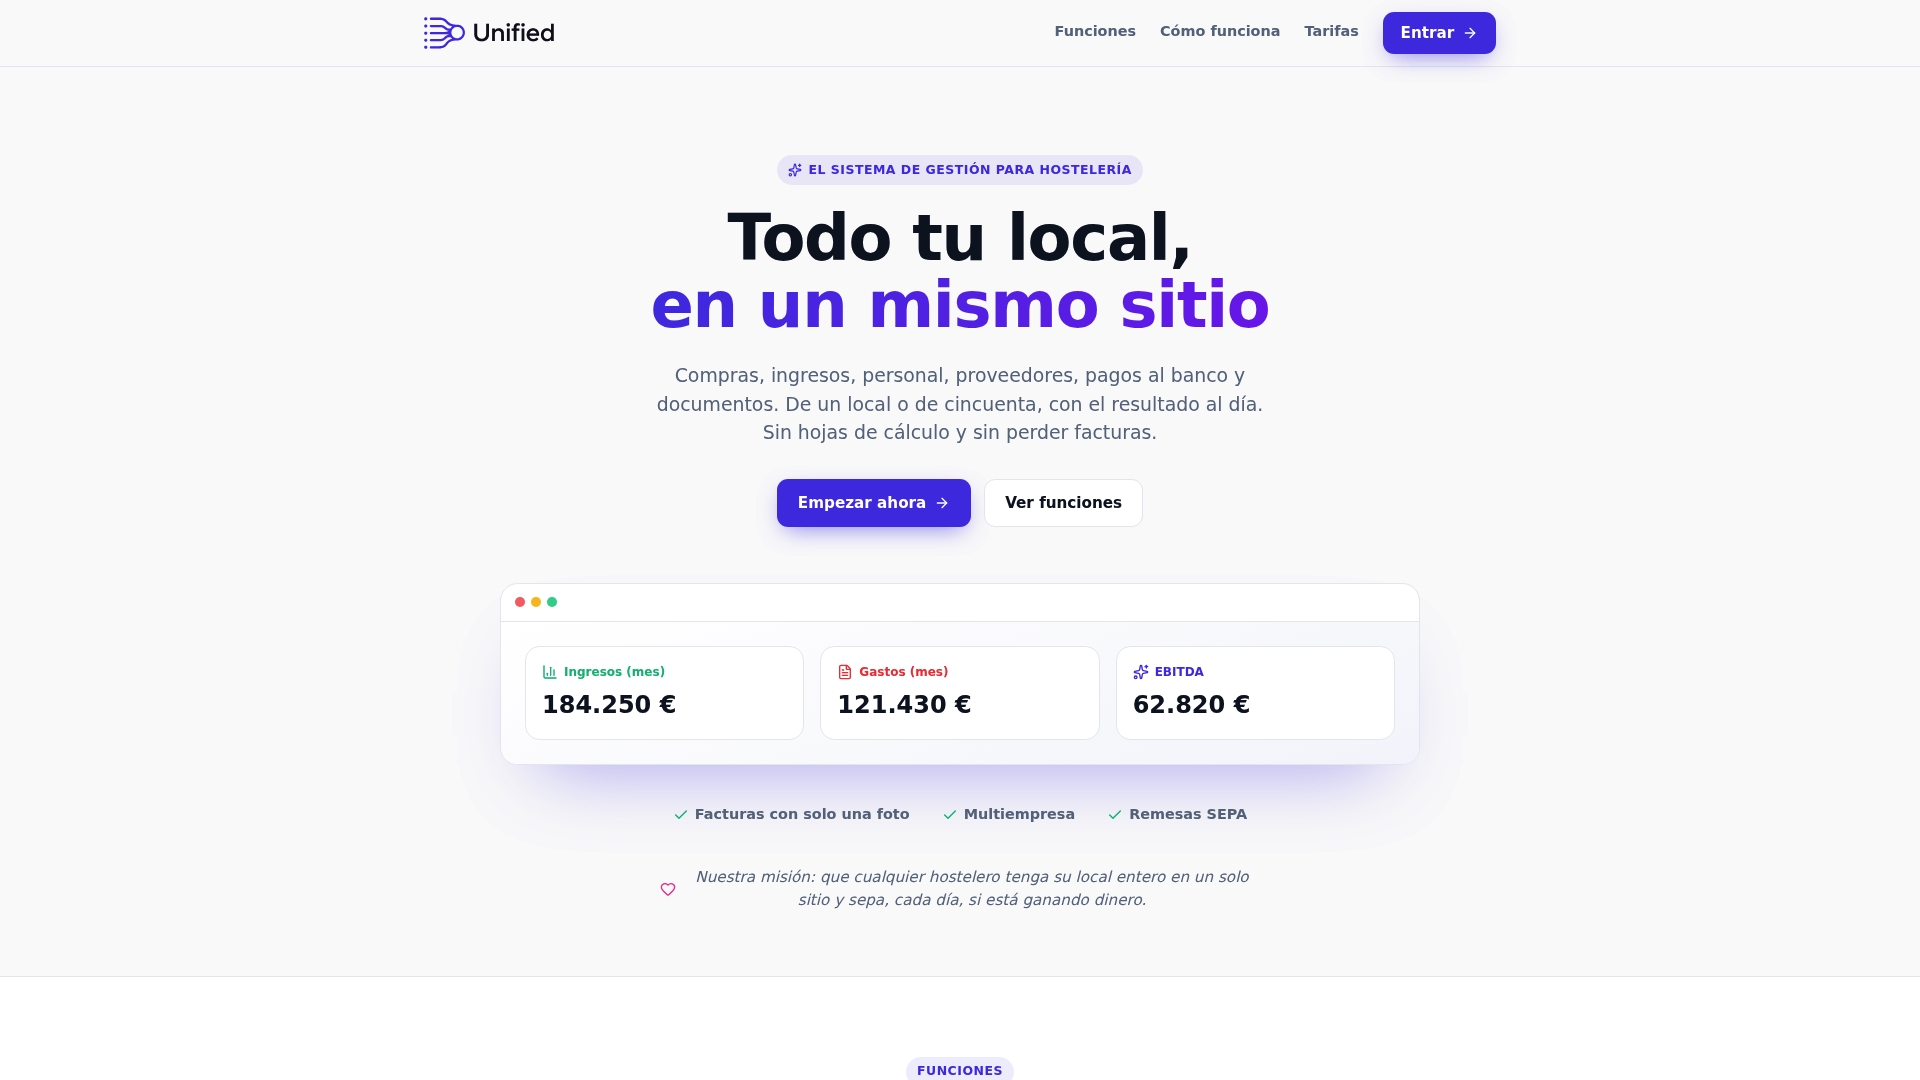
Su lectura automática de facturas por inteligencia artificial contabiliza cada documento en minutos, no en horas, y reduce el riesgo de que una factura se pierda entre bandejas de correo o carpetas compartidas. Eso significa menos discrepancias sin detectar y menos vencimientos que se escapan por error humano.
El dashboard en tiempo real permite ver de un vistazo ingresos, gastos y vencimientos próximos, lo que facilita calcular el Período Medio de Pago sin depender de un cierre contable manual. Para grupos con varios locales, la arquitectura multiempresa centraliza el control de proveedores y plazos desde un solo panel, en lugar de gestionar cada restaurante por separado.
Si gestionas un restaurante, un bar o una cadena y quieres dejar de perseguir facturas en carpetas sueltas, puedes conocer cómo funciona Unified y solicitar una demostración adaptada a tu operación.
Fuentes
- Ministerio de Industria, Comercio y Turismo — Plazos de pago a proveedores en comercio minorista
- SFA Abogados — Plazos de pago a proveedores en España: normativa y consecuencias
- Stripe — Pagos a proveedores en España: normas y plazos
- INFORMA D&B — Notas de prensa sobre comportamiento de pago en hostelería