
El punto de equilibrio de un restaurante es la cifra de ventas a partir de la cual dejas de perder dinero y empiezas a ganarlo: por debajo de ese número, cada servicio te cuesta más de lo que ingresas. Se calcula con dos fórmulas complementarias.
Para saberlo en euros: PE (€) = Costes fijos / Margen de contribución (%). El margen de contribución es lo que queda de cada venta después de restar los costes variables (materia prima, comisiones, envases). Para traducirlo a comensales: PE (comensales) = Costes fijos / (Ticket medio – coste variable por comensal).
Con estas dos cifras puedes trabajar en dos velocidades distintas:
- La versión mensual en euros sirve para la dirección y la planificación financiera.
- La versión diaria en comensales o tickets sirve para el equipo de sala y cocina, que necesita saber cuántas mesas hacen falta hoy para no perder dinero.
Un restaurante mediano suele usar como referencia interna una cifra de comensales diarios objetivo (por ejemplo, unos 28 cubiertos al día en negocios de tamaño similar) para que el equipo entienda de forma inmediata si el turno va bien o mal, sin esperar al cierre mensual de caja.
Puntos clave
El punto de equilibrio en euros se obtiene dividiendo los costes fijos entre el margen de contribución, y debe recalcularse cada vez que cambien precios, proveedores o canales de venta.
| Punto | Detalles |
|---|---|
| Fórmula base | PE (€) = Costes fijos / Margen de contribución (%); conviértelo también a comensales diarios. |
| Clasifica bien los costes | Separa fijos de variables y revisa los mixtos cada seis meses para no falsear el cálculo. |
| Calcula por canal | Sala, delivery y eventos tienen márgenes de contribución distintos y necesitan su propio punto de equilibrio. |
| Actúa en semanas | Corrige escandallos, promociones y turnos antes de esperar al cierre mensual. |
| Automatiza el seguimiento | Un dashboard diario con alertas convierte el punto de equilibrio en una herramienta operativa, no en un informe anual. |
Tabla de contenidos
- Qué incluir en costes fijos y en costes variables
- Cómo calcular el margen de contribución paso a paso
- Ejemplo práctico: de las ventas mensuales a los comensales del día
- Por qué calcular el punto de equilibrio por canal de venta
- Qué hacer si no llegas al punto de equilibrio
- Palancas para reducir el punto de equilibrio a medio plazo
- Convierte el punto de equilibrio en un indicador vivo
- Lo que la mayoría de las guías del punto de equilibrio no te dicen
- Preguntas frecuentes sobre el punto de equilibrio en restaurantes
- Fuentes
Qué incluir en costes fijos y en costes variables
El error más común al calcular el punto de equilibrio restaurante no es la fórmula: es meter los costes en la casilla equivocada. Un coste fijo no cambia aunque no abras ni una mesa; un coste variable sí depende de cuánto vendas.
Costes fijos habituales:
- Alquiler o cuota de renting del local.
- Nóminas de plantilla estructural (encargado, jefe de cocina, administración).
- Seguros, licencias y cuota de gestoría.
- Suministros básicos que no fluctúan con la ocupación (mantenimiento de equipos, software de gestión).
- Amortización de maquinaria y mobiliario.
Costes variables habituales:
- Materia prima y bebidas (food cost y beverage cost).
- Comisiones de plataformas de delivery.
- Envases y packaging para pedidos a domicilio.
- Mermas y desperdicio de producto.
- Horas extra o refuerzos contratados solo en picos de demanda.
Los costes mixtos son los que generan más confusión: la luz de la cocina, por ejemplo, tiene una parte fija (mantener neveras y cámaras) y otra variable (hornos y planchas trabajando a pleno rendimiento). Lo práctico es fijar un porcentaje de reparto y revisarlo cada trimestre, no dejarlo estático un año entero.
Para calcular ventas netas, resta siempre el IVA repercutido y las comisiones de las plataformas de pago o delivery antes de aplicar la fórmula. Si usas la venta bruta, el margen de contribución sale artificialmente alto y el punto de equilibrio calculado te sale más bajo de lo que realmente es.
Consejo profesional: Revisa cada seis meses si algún coste que clasificaste como fijo se ha vuelto variable (o al revés). Un contrato de personal que pasó de indefinido a por horas cambia por completo su naturaleza contable.
Cómo calcular el margen de contribución paso a paso
El margen de contribución es el porcentaje de cada euro vendido que queda disponible para cubrir los costes fijos y, después, generar beneficio. Se calcula así:
- Margen de contribución (%) = (Ventas netas – Costes variables) / Ventas netas × 100.
- Si tus costes variables representan el 35 % de las ventas, tu margen de contribución es del 65 %.
- Cuanto más alto sea ese porcentaje, menos ventas necesitas para cubrir los fijos.
Con el margen ya calculado, la fórmula del punto de equilibrio en euros queda así: PE (€) = Costes fijos / Margen de contribución (%).
Imagina un restaurante con 18.000 € de costes fijos mensuales y un margen de contribución del 65 %. El cálculo sería 18.000 / 0,65 = 27.692 € de ventas mensuales necesarias solo para cubrir gastos, sin ganar ni perder nada.
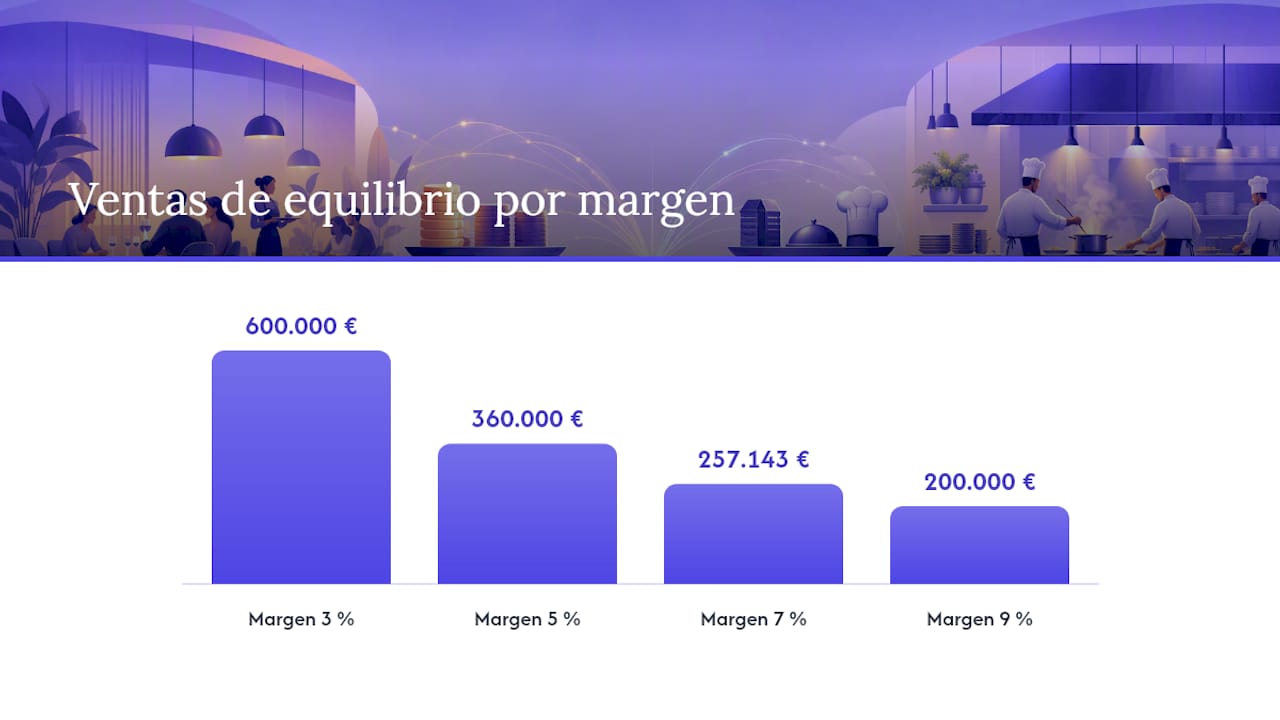
En hostelería, los márgenes netos suelen moverse entre el 3 % y el 9 % según datos sectoriales, un rango tan estrecho que un error de clasificación de solo dos o tres puntos porcentuales en el margen de contribución puede desplazar el punto de equilibrio varios miles de euros al mes. Por eso conviene recalcularlo cada vez que cambien precios de carta, proveedores o alquiler, y no dejarlo como un ejercicio anual de la gestoría.
Ejemplo práctico: de las ventas mensuales a los comensales del día
Los números intermedios ayudan más que la fórmula sola. Toma este ejemplo y ajústalo con tus propias cifras en una hoja de cálculo.
- Costes fijos mensuales: 20.000 €.
- Ticket medio: 25 €.
- Coste variable por comensal: 9 € (materia prima, mermas y comisiones incluidas).
- Margen de contribución por comensal: 25 € – 9 € = 16 €.
- Punto de equilibrio en comensales al mes: 20.000 / 16 = 1.250 comensales.
- Si abres 26 días al mes, necesitas 1.250 / 26 ≈ 48 comensales diarios para cubrir gastos.
Un restaurante con carta amplia y ticket alto necesita menos comensales que uno de rotación rápida y ticket bajo, aunque factureen lo mismo al mes. Una cafetería con ticket medio de 6 € y coste variable de 2 € tiene un margen de contribución de solo 4 € por cliente, así que necesita un volumen de clientes mucho mayor para el mismo nivel de costes fijos. Un negocio de delivery, en cambio, arrastra comisiones de plataforma que reducen ese margen incluso con un ticket medio más alto.
Para montar tu propia calculadora en Excel o Google Sheets, deja tres celdas de entrada (costes fijos, ticket medio y coste variable por comensal), una celda con la fórmula del margen de contribución y una última con la división que da el punto de equilibrio en comensales. Añade una fila con los días de apertura del mes para obtener automáticamente el objetivo diario.
Por qué calcular el punto de equilibrio por canal de venta
Mezclar sala, delivery y eventos en un solo cálculo del punto de equilibrio restaurante es uno de los errores que más distorsiona las decisiones de gestión, porque cada canal tiene una estructura de costes variables completamente distinta.
- En sala, el coste variable suele limitarse a materia prima y algo de personal de refuerzo, con un margen de contribución típicamente más alto.
- En delivery, hay que sumar comisión de plataforma (habitualmente entre el 20 % y el 30 % de la venta), packaging y, a veces, reparto propio, lo que eleva el punto de equilibrio de ese canal específico.
- En eventos y catering, los costes variables cambian según el volumen contratado, así que conviene calcular un margen distinto por tipo de evento.
Para segmentar correctamente, asigna cada línea de coste variable al canal que la genera y reparte los costes fijos según el peso de ventas de cada uno. Un ejemplo rápido: si tu margen de contribución en sala es del 68 % y en delivery cae al 45 % por comisiones, necesitarás casi el doble de ventas en delivery para cubrir la misma porción de costes fijos. Analizar el margen por canal con una plataforma de analítica y CRM para restaurantes ayuda a decidir qué canal priorizar cuando el volumen de pedidos es limitado.
Qué hacer si no llegas al punto de equilibrio
Si las ventas están por debajo del punto de equilibrio, actúa en semanas, no en meses. Esta es la secuencia que da resultados más rápido:
- Revisa el escandallo de los cinco platos más vendidos: un pequeño error de coste ahí afecta a todo tu margen de contribución.
- Suspende de inmediato cualquier promoción o descuento que esté vendiendo por debajo del margen de contribución mínimo necesario.
- Renegocia con los tres proveedores de mayor volumen: plazos de pago, precios por escala o condiciones de devolución.
- Ajusta turnos y horas extra a la demanda real del día, no a la plantilla histórica.
- Refuerza el control de caja diario: retrasar un solo pago mal gestionado puede convertir un problema de rentabilidad en un problema de liquidez.
Mide el efecto de cada medida recalculando el punto de equilibrio la semana siguiente, no al cierre del mes. Si el escandallo corregido bajó el coste variable un punto porcentual, el margen de contribución sube y el punto de equilibrio en comensales baja de forma proporcional, un efecto que puedes ver en la misma hoja de cálculo que ya tienes montada.
Consejo profesional: Antes de cambiar nada, comunica al equipo qué número exacto de comensales o ticket medio necesitáis alcanzar cada día. Un objetivo abstracto como "vender más" no cambia comportamientos; un objetivo de "42 comensales antes de las 22:00" sí.
Palancas para reducir el punto de equilibrio a medio plazo
Bajar el punto de equilibrio de forma duradera exige combinar palancas sobre ingresos y sobre costes, y la mezcla de ventas suele tener más peso que los recortes pequeños en el resultado final.
- La ingeniería de menú (destacar platos de alto margen, rediseñar la carta física o digital, ajustar precios de entrantes) sube el ticket medio sin tocar los costes fijos.
- El control de food cost mediante escandallos actualizados reduce mermas y compras innecesarias, el efecto más directo sobre el margen de contribución.
- Clasificar bien la mano de obra entre plantilla fija (management, cocina base) y refuerzos variables permite ajustar la estructura sin perder capacidad de servicio en horas punta.
- Renegociar alquiler, seguros o contratos de suministro reduce directamente los costes fijos, aunque su impacto suele tardar meses en materializarse.
- La automatización de compras y contabilización con un POS o ERP conectado reduce el tiempo perdido en tareas administrativas que no generan margen.
Priorizar por impacto significa empezar por lo que se puede tocar esta semana (escandallos, promociones, turnos) y dejar las renegociaciones contractuales para el plan trimestral.
Convierte el punto de equilibrio en un indicador vivo
Calcular el punto de equilibrio una vez al año no sirve de mucho si los precios de proveedores cambian cada trimestre. La captura automática de facturas con inteligencia artificial reduce el riesgo de que una factura se pierda o se contabilice tarde, algo que distorsiona el coste variable real del mes.
Un dashboard en tiempo real permite comparar ventas diarias contra el objetivo de comensales calculado, con alertas cuando un servicio se queda por debajo del umbral. Para grupos y cadenas, la gestión multiempresa centraliza el punto de equilibrio de cada local sin mezclar sus estructuras de coste.
Las métricas que conviene mirar cada día son pocas y claras:
- Ventas netas del turno frente al objetivo diario.
- Porcentaje de costes variables sobre ventas.
- Ticket medio por comensal.
- Número de cubiertos servidos frente al mínimo necesario.
Lo que la mayoría de las guías del punto de equilibrio no te dicen
La mayoría de las guías tratan el punto de equilibrio como un ejercicio contable que se hace una vez y se archiva. Esa es la parte que menos importa. Lo que realmente cambia la rentabilidad de un restaurante es la frecuencia con la que se recalcula y quién lo mira.
Si solo la dirección conoce el número mensual en euros, el equipo de sala no tiene ninguna referencia útil para actuar durante el servicio. La versión diaria en comensales es la que de verdad cambia comportamientos, porque un camarero o un jefe de cocina puede reaccionar a "nos faltan doce comensales para las diez" de un modo en que nunca reaccionaría a una cifra mensual en euros.
También creo que se sobrevalora recortar costes fijos y se subestima la ingeniería de menú. Renegociar el alquiler tarda meses y tiene un techo bajo; rediseñar tres líneas de la carta puede subir el ticket medio la semana siguiente. Si tuviera que priorizar una sola palanca para un restaurante con problemas de rentabilidad, empezaría por ahí, no por el contrato de alquiler.
Preguntas frecuentes sobre el punto de equilibrio en restaurantes
¿Qué diferencia hay entre punto de equilibrio y punto muerto restaurante? Ninguna sustancial: son el mismo concepto financiero, el nivel de ventas en el que los ingresos igualan a los costes totales. "Punto muerto" es simplemente la denominación más común en algunos países de habla hispana.
¿Con qué frecuencia debo recalcular el punto de equilibrio financiero de mi negocio? Como mínimo cada mes para el seguimiento de ventas, y de inmediato cada vez que cambien precios de carta, alquiler, plantilla o comisiones de un canal de venta.
¿Cómo afecta la estacionalidad al punto de equilibrio? En temporada baja, con menos comensales, el mismo nivel de costes fijos exige un ticket medio más alto o promociones que aumenten el margen de contribución. Muchos negocios ajustan turnos y horario en los meses flojos precisamente para reducir el punto de equilibrio absoluto y no depender de un volumen que no va a llegar.
¿Influyen la capacidad y la ocupación del local en el cálculo? Sí: un local con más mesas necesita más comensales en términos absolutos, pero también puede repartir sus costes fijos entre un volumen mayor de ventas, lo que en muchos casos reduce el punto de equilibrio por comensal.
¿Las promociones y descuentos suben o bajan el punto de equilibrio? Casi siempre lo suben, porque reducen el margen de contribución de cada venta. Una promoción solo tiene sentido si genera suficiente volumen adicional para compensar ese margen menor, algo que conviene calcular antes de lanzarla, no después.
¿Qué indicador de rendimiento de inversión debo mirar junto al punto de equilibrio? El EBITDA mensual y el margen de beneficio por canal de venta son los dos indicadores que, combinados con el punto de equilibrio, dan una imagen completa de si el negocio no solo cubre gastos, sino que genera retorno real sobre lo invertido.
Fuentes
- Punto de Equilibrio en un Restaurante — ChefBusiness
- Guía analítica financiera para restaurantes — Nei Digital