
El SII obliga a enviar los registros de IVA a la Agencia Tributaria en un plazo máximo desde que se expide o recibe cada factura, siendo el plazo legal breve para cumplir con la normativa. Para un restaurante esto significa una cosa muy concreta: tu flujo de tickets, facturas de proveedores y TPV tiene que estar preparado para generar esa información casi en tiempo real, no a final de mes. La acción inmediata, antes de leer nada más, es esta:
- Revisa cuántos días tarda hoy tu negocio en registrar una factura recibida desde que llega.
- Comprueba si tu TPV o programa de facturación ya genera ficheros compatibles con el suministro inmediato de información.
- Si no lo sabes, ese es el primer problema que hay que resolver, antes de pensar en libros registro o borradores de IVA.
Puntos clave
Cumplir el SII en hostelería exige capturar y validar los datos de cada factura en menos de cuatro días, algo que solo es sostenible con TPV integrado y automatización.
| Punto | Detalles |
|---|---|
| Plazo legal | Los registros deben llegar a la AEAT en un máximo de cuatro días naturales desde la factura. |
| Qué se envía | Solo los campos clave (NIF, base, cuota, fecha) en XML, no los documentos completos. |
| Opción voluntaria | Un restaurante puede acogerse mediante el modelo 036 y debe permanecer al menos un año natural. |
| Beneficio principal | Se elimina la presentación de los modelos 347 y 390 y se generan borradores con el servicio Pre303. |
| Solución práctica | Unified automatiza la captura de facturas por IA y centraliza la conciliación para cumplir el plazo sin esfuerzo manual. |
Tabla de contenidos
- Qué es el SII y qué registros exige la AEAT
- Quiénes están obligados al SII y cómo puede optar un restaurante
- Beneficios administrativos y fiscales del SII para restaurantes
- Retos operativos en hostelería y checklist para cumplir en 4 días
- Por qué la automatización marca la diferencia en la declaración de IVA en hostelería
- Qué priorizar al implantar el SII en un restaurante o cadena
- Cómo te ayuda Unified a cumplir el SII sin sumar carga administrativa
- Fuentes
- Preguntas frecuentes
Qué es el SII y qué registros exige la AEAT
El sistema de información IVA hostelería (SII) no pide que envíes las facturas en sí, sino los datos clave de cada una: NIF, base imponible, cuota y fecha, entre otros campos. Es un error común pensar que hay que remitir los documentos completos, y no es así.
La Agencia Tributaria exige el suministro de cuatro libros registro:
- Facturas expedidas.
- Facturas recibidas.
- Bienes de inversión.
- Determinadas operaciones intracomunitarias.
El marco normativo que regula estas obligaciones es la Orden HFP/417/2017 y la Resolución de 13 de marzo de 2017, que desarrollan las especificaciones técnicas recogidas en el folleto informativo de la AEAT. El envío se realiza mediante servicio web en formato XML, y la propia AEAT publica el WSDL, los esquemas y el documento de validaciones que cualquier proveedor de software debe seguir para que la integración funcione sin rechazos.
Quiénes están obligados al SII y cómo puede optar un restaurante
No todos los negocios de hostelería tienen que aplicar el SII por ley, pero muchos pueden acogerse voluntariamente y les compensa. Los obligados son:
- Empresas inscritas en el REDEME (Registro de Devolución Mensual de IVA).
- Grandes empresas con facturación superior a 6 millones de euros.
- Grupos de IVA que tributen bajo el régimen especial de grupos.
Un restaurante independiente o una pequeña cadena que no encaje en estos supuestos puede optar de forma voluntaria presentando el modelo 036 durante el mes de noviembre anterior al año en que quiere aplicarlo, o al darse de alta si es un negocio nuevo. Una vez dentro, la normativa obliga a mantenerse en el sistema como mínimo durante el año natural completo. A cambio, desaparece la obligación de presentar los modelos 347, 390 y, en la mayoría de los casos, el 340.
Beneficios administrativos y fiscales del SII para restaurantes
Acogerse al SII no es solo una obligación técnica más: simplifica trámites que hoy consumen horas cada trimestre. Los efectos prácticos son:
- Exoneración de modelos: al declarar SII, se elimina la obligación de presentar los modelos 347 y 390, que dejan de tener sentido porque la AEAT ya dispone de la información detallada.
- Borradores automáticos con Pre303: la Agencia genera un borrador de la autoliquidación de IVA a partir de los datos ya enviados, lo que reduce el margen de error al trasladar cifras manualmente.
- Relación más ágil con Hacienda: al tener libros "declarados" y "contrastados" casi en tiempo real, las devoluciones y comprobaciones tienden a resolverse con menos fricción, según explica la propia AEAT sobre el nuevo sistema.
Para un restaurante que gestiona decenas de tickets diarios, esto se traduce en menos cierres de IVA hechos a última hora y menos discrepancias detectadas después de presentar la declaración.
Retos operativos en hostelería y checklist para cumplir en 4 días
El problema real del SII en hostelería no es la norma, es el volumen, un aspecto clave para ventas en empresas HORECA y distribuidores. Un restaurante mediano puede generar cientos de tickets al día y decenas de facturas de proveedores a la semana, y si el TPV no está integrado con el sistema contable, cumplir el plazo de cuatro días se vuelve casi imposible a mano. Las facturas de proveedores que llegan en papel, por correo o en formatos distintos son otro punto de fricción habitual, porque obligan a transcribir datos uno por uno.
Un checklist realista para no fallar en el envío:
- Captura diaria de facturas recibidas y emitidas, en lugar de acumularlas para fin de semana.
- Validación automática o manual del NIF y del tipo de IVA aplicado en cada registro.
- Agrupación por tipo de operación (venta, compra, bien de inversión) antes de generar el fichero.
- Generación del XML según el esquema de la AEAT y envío por servicio web.
- Revisión de los mensajes de error o advertencia que devuelve la Agencia tras cada envío.
Consejo profesional: reserva quince minutos cada tarde para revisar el estado de los envíos SII del día anterior. Detectar un rechazo a las 24 horas es mucho más fácil de corregir que descubrirlo en la revisión trimestral.
Para picos de actividad (verano, campañas, aperturas de terraza), conviene tener un plan de contingencia: alguien designado que revise los envíos aunque el resto del equipo esté desbordado en sala y cocina.
Por qué la automatización marca la diferencia en la declaración de IVA en hostelería
La lectura automática por inteligencia artificial cambia el punto de partida del proceso. En lugar de que alguien teclee NIF, base imponible, cuota y fecha de cada factura, un sistema con IA extrae esos campos directamente de la imagen o el PDF y los deja listos para su envío.
Esto importa especialmente en restauración por tres motivos:
- Reduce el error humano en la transcripción, que es la causa más frecuente de rechazos en el envío SII.
- Acelera la preparación del fichero XML porque los datos ya están estructurados antes de llegar al módulo de declaración.
- Permite conciliar bancos, compras y facturación desde un mismo sitio, en lugar de cruzar hojas de cálculo distintas cada semana.
Un ERP pensado para hostelería, con arquitectura multiempresa y un panel en tiempo real de ingresos, gastos y EBITDA, da visibilidad inmediata sobre el estado fiscal del negocio sin esperar al cierre mensual.
La AEAT misma plantea el SII como una herramienta de asistencia, no solo de control: los borradores automáticos y las devoluciones más ágiles son un efecto directo de tener la información al día.
Unified aplica esa misma lógica a la gestión diaria: capturar la factura, contabilizarla y dejarla lista para el SII en minutos, no en horas.
Qué priorizar al implantar el SII en un restaurante o cadena
Si tuviera que ordenar las prioridades para implantar el SII en hostelería, empezaría por la integración del TPV y la captura de facturas, no por los informes bonitos. De poco sirve un panel de control impecable si los datos que lo alimentan llegan tarde o mal.
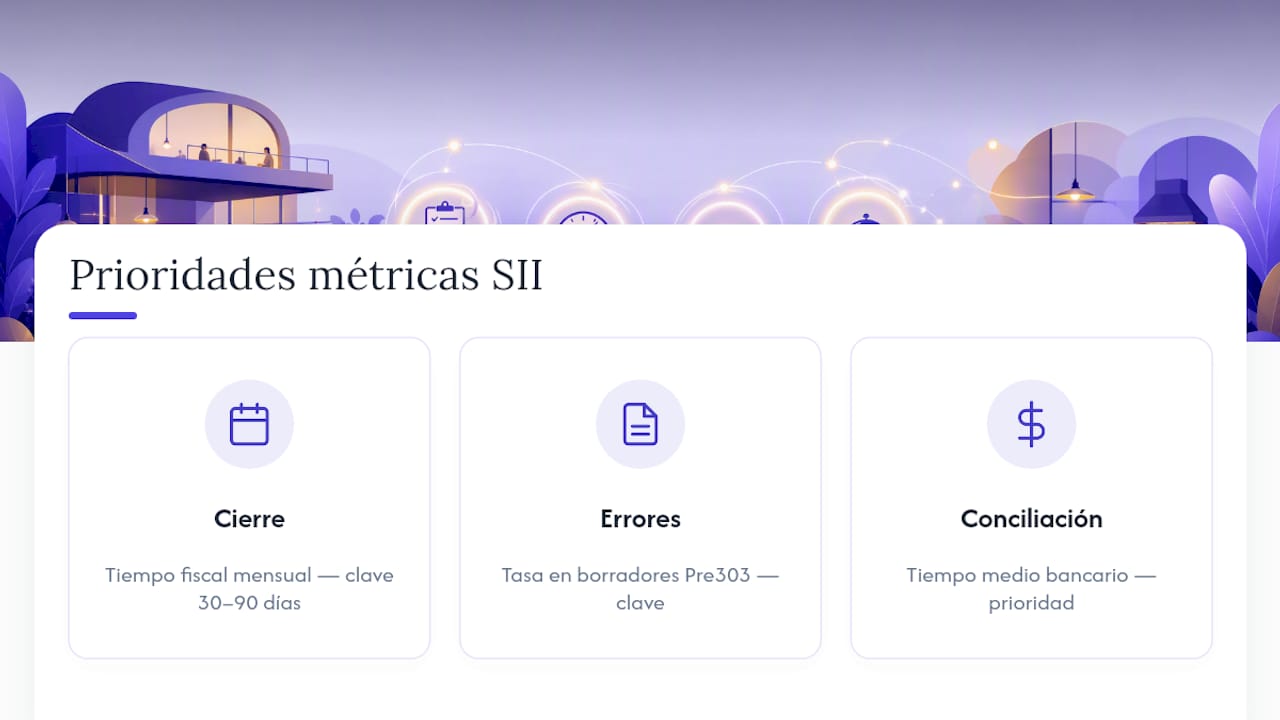
Las métricas que de verdad importan en los primeros 30 a 90 días son tres: el tiempo que tarda el cierre fiscal mensual, la tasa de errores en los borradores del Pre303 y el tiempo medio de conciliación bancaria. Si esas tres cifras mejoran, el resto de la implantación suele encajar solo.
El error más habitual es subestimar la formación del personal administrativo. Cambiar de proceso manual a automatizado exige explicar por qué se hace, no solo cómo, o el equipo termina duplicando trabajo por desconfianza en el sistema nuevo.
Cómo te ayuda Unified a cumplir el SII sin sumar carga administrativa
Unified es el ERP construido específicamente para restaurantes y grupos de hostelería en España, y su función principal aquí es simple: quitarte de encima la parte manual del cumplimiento del IVA. La lectura automática por IA extrae los datos de cada factura de proveedor en segundos, la conciliación bancaria se hace dentro del mismo sistema y el dashboard en tiempo real te muestra ingresos, gastos y EBITDA sin esperar al cierre del mes.
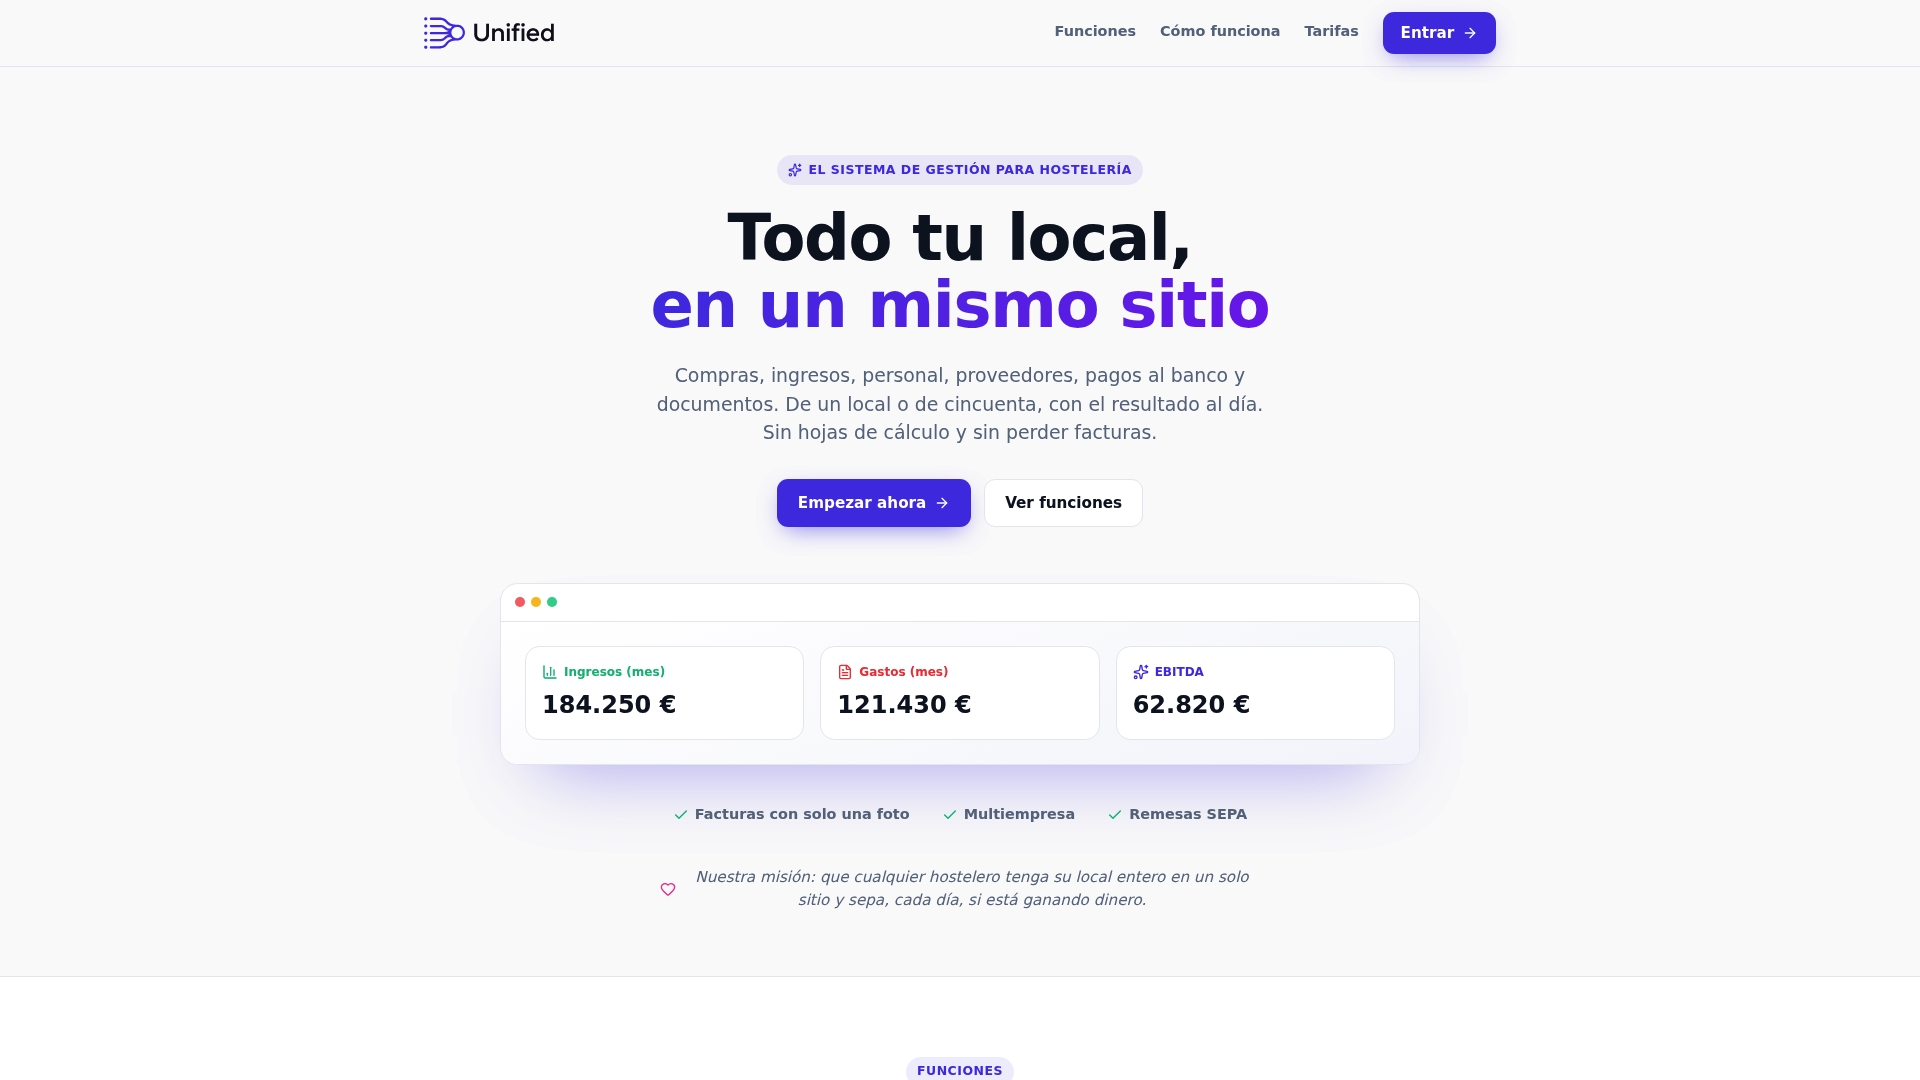
Si gestionas un solo restaurante o una cadena con varios locales, la arquitectura multiempresa centraliza toda la información en un único panel, evitando que cada establecimiento lleve su propia hoja de cálculo desconectada del resto. Menos tiempo contabilizando factura por factura significa más margen para preparar los envíos del SII con calma, no a última hora. Puedes ver cómo funciona en la página de Unified y solicitar una demostración para tu negocio.
Fuentes
Preguntas frecuentes
¿Qué pasa si un restaurante no cumple el plazo de 4 días del SII? El envío fuera de plazo puede derivar en requerimientos de la AEAT y, en casos reiterados, en sanciones vinculadas al incumplimiento de las obligaciones formales del IVA. Por eso conviene automatizar la captura de facturas en lugar de depender de revisiones puntuales.
¿El SII sustituye a la factura electrónica? No. El SII envía los registros de IVA (los datos de la factura), mientras que la facturación electrónica es un proceso distinto centrado en la emisión y el intercambio de documentos entre empresas.
¿Un bar pequeño está obligado a aplicar el SII? Solo si factura más de 6 millones de euros al año, está inscrito en el REDEME o forma parte de un grupo de IVA. Fuera de esos casos, la opción es voluntaria mediante el modelo 036.
¿Qué régimen de IVA aplica a la hostelería además del SII? La mayoría de restaurantes tributan en el régimen general de IVA, con tipos que varían según el tipo de servicio, pero el SII es independiente del régimen y afecta solo a cómo se comunican los registros a la AEAT.
¿Necesito un asesor para acogerme al SII? No es obligatorio, pero contar con consultoría para hostelería especializada ayuda a planificar el cambio de régimen, revisar la integración técnica y evitar errores en los primeros envíos, especialmente si gestionas varios locales.