
La previsión financiera de un restaurante es, en el fondo, una previsión de tesorería. Lo que importa no es cuánto factura el local, sino cuándo entra y sale el dinero de la cuenta. La acción prioritaria es instalar un control rodante a 13 semanas y revisar el prime cost cada semana: esa combinación te da visibilidad real sobre la caja y evita las tensiones de liquidez que cierran negocios que, sobre el papel, eran rentables.
En resumen:
- La previsión de tesorería se basa en la fecha efectiva de cobros y pagos y no en las ventas facturadas, siendo clave para evitar cierres por problemas de liquidez.
- Es imprescindible actualizar semanalmente el flujo de caja, fijando objetivos claros de prime cost y estableciendo protocolos para reaccionar ante desviaciones en tiempo real.
- Los cuatro indicadores esenciales son el prime cost, el coste de la materia prima, el punto de equilibrio y el ingreso por hora y asiento, que señalan la salud del negocio cada semana.
- Una plantilla sencilla, con cinco columnas y actualizaciones semanales, permite tomar decisiones concretas como retrasar compras o negociar plazos con proveedores.
- La adopción de herramientas automáticas con IA, que integran datos en dashboards en tiempo real, supera ampliamente el control manual en restaurantes con varios locales o alto volumen de facturas.
Tabla de contenidos
- Qué es la previsión financiera de un restaurante y por qué no es lo mismo que la cuenta de resultados
- Cómo crear una previsión financiera eficaz paso a paso
- Los indicadores que conectan la operación con la caja
- Cómo montar tu plantilla de previsión con un ejemplo numérico
- Errores habituales que descolocan la previsión
- Con qué frecuencia revisar la previsión y quién debe hacerlo
- Por qué una herramienta sectorial cambia el juego frente a la hoja de cálculo
- Automatiza tu previsión sin depender de hojas de cálculo frágiles
- Fuentes
Qué es la previsión financiera de un restaurante y por qué no es lo mismo que la cuenta de resultados
Un restaurante puede tener beneficio en su cuenta de resultados y quedarse sin dinero para pagar nóminas el día 30. Pasa constantemente. La cuenta de resultados registra ventas cuando se facturan; la tesorería registra el dinero cuando realmente entra o sale de la cuenta. La previsión de tesorería se centra en esa fecha efectiva de cobro o pago, no en la fecha del documento.
Esa distinción explica por qué la mayoría de los cierres de pequeños negocios no son fallos de rentabilidad, sino fallos de caja: un estudio citado en el sector sitúa el 82 % de los cierres de pymes vinculados a problemas de liquidez, no a pérdidas contables.
Una previsión de tesorería útil se construye con estos bloques:
- Saldo inicial de caja y bancos al comienzo del periodo.
- Cobros esperados, desglosados por canal: sala, terraza y reparto a domicilio.
- Pagos previstos a proveedores, según sus plazos reales de vencimiento.
- Nóminas y Seguridad Social, con sus fechas exactas de cargo.
- IVA y otros impuestos, incluidas las liquidaciones trimestrales.
- Cuotas de financiación o alquiler, si existen.
La estacionalidad complica todo esto. Sin una previsión que module por temporada, cualquier decisión de contratación o compra grande se toma a ciegas.
Cómo crear una previsión financiera eficaz paso a paso
Construir una previsión que funcione no exige un máster en finanzas. Exige disciplina y un proceso repetible. Estos son los pasos que marcan la diferencia entre una hoja que se abre una vez al año y una herramienta que realmente toma decisiones.
- Haz una auditoría rápida del estado actual. Revisa los últimos tres meses de cuenta de resultados y de movimientos bancarios reales. Necesitas saber de dónde partes antes de proyectar hacia dónde vas.
- Fija el prime cost objetivo y el colchón de tesorería. El prime cost, suma de food cost y coste de personal, debería mantenerse entre el 60 % y el 65 % de las ventas. Define también cuántas semanas de gastos fijos quieres tener siempre cubiertas en caja.
- Configura un presupuesto rodante y modela el flujo de caja a 13 semanas. En lugar de fijar un presupuesto anual estático, actualiza la proyección cada semana añadiendo una semana nueva al final. Así el horizonte se mantiene siempre en 13 semanas, ni más corto ni más largo.
- Define protocolos de respuesta ante desviaciones. Si el saldo proyectado cae por debajo del colchón mínimo, o si el food cost se desvía más de un 1,5 % sobre el objetivo, necesitas una acción concreta ya decidida: retrasar un pago no crítico, renegociar un plazo o frenar una compra.
- Asigna responsables y una rutina semanal fija. El gerente, el jefe de cocina y quien lleve la contabilidad deben revisar juntos las cifras, no cada uno por su lado.
Consejo profesional: No esperes a fin de mes para actualizar la previsión. Un presupuesto que copia el año anterior y le suma un porcentaje es la fuga silenciosa de margen más habitual en hostelería: para el momento en que detectas la desviación, ya has perdido semanas de margen.
Los indicadores que conectan la operación con la caja
Cuatro cifras te dicen, cada semana, si el negocio va bien o si vas directo a un problema de liquidez el mes que viene.
- Prime cost: suma de food cost y coste de personal, dividida entre las ventas. El objetivo razonable está entre el 60 % y el 65 %; por encima, el margen operativo se estrecha peligrosamente.
- Food cost: coste de la materia prima consumida dividido entre las ventas de comida. El umbral varía por tipo de servicio, pero conviene revisarlo con un inventario físico frecuente para que el dato sea real y no teórico.
- Punto de equilibrio en cubiertos: número de comensales por servicio necesarios para cubrir los costes fijos y variables de esa jornada. Es la cifra que te dice si merece la pena abrir un martes de invierno con la plantilla completa.
- RevPASH (ingresos por hora y asiento disponible): combina ocupación y ticket medio para detectar franjas horarias donde estás dejando ingresos sobre la mesa por rotaciones lentas.
Cómo montar tu plantilla de previsión con un ejemplo numérico
Una plantilla de previsión de tesorería no necesita ser compleja para ser útil. Necesita cinco columnas bien definidas y actualizarse sin falta cada semana.
- Saldo inicial: el dinero real disponible en cuenta el primer día de la semana.
- Ventas por canal: sala, terraza y reparto a domicilio, cada uno con su ritmo de cobro propio, porque el delivery y las tarjetas tardan más en liquidarse que el efectivo de sala.
- Pagos por categoría: proveedores, nóminas, alquiler y suministros, cada uno en la semana exacta en que se cargan.
- Impuestos: IVA trimestral y retenciones, prorrateados en la semana correspondiente aunque el pago sea puntual.
- Saldo final: el resultado de sumar el saldo inicial más cobros, menos pagos e impuestos.
Un ejemplo simplificado para una semana cualquiera:
Excel o Google Sheets funcionan bien al principio, pero tienen límites claros cuando crece el volumen de facturas o el número de locales: el riesgo de error manual sube y la actualización semanal se convierte en una tarea de horas. Con esta plantilla en la mano puedes tomar decisiones concretas: retrasar una compra no urgente si el saldo final proyectado es ajustado, o negociar un plazo mayor con un proveedor si ves tres semanas seguidas en rojo.
Errores habituales que descolocan la previsión
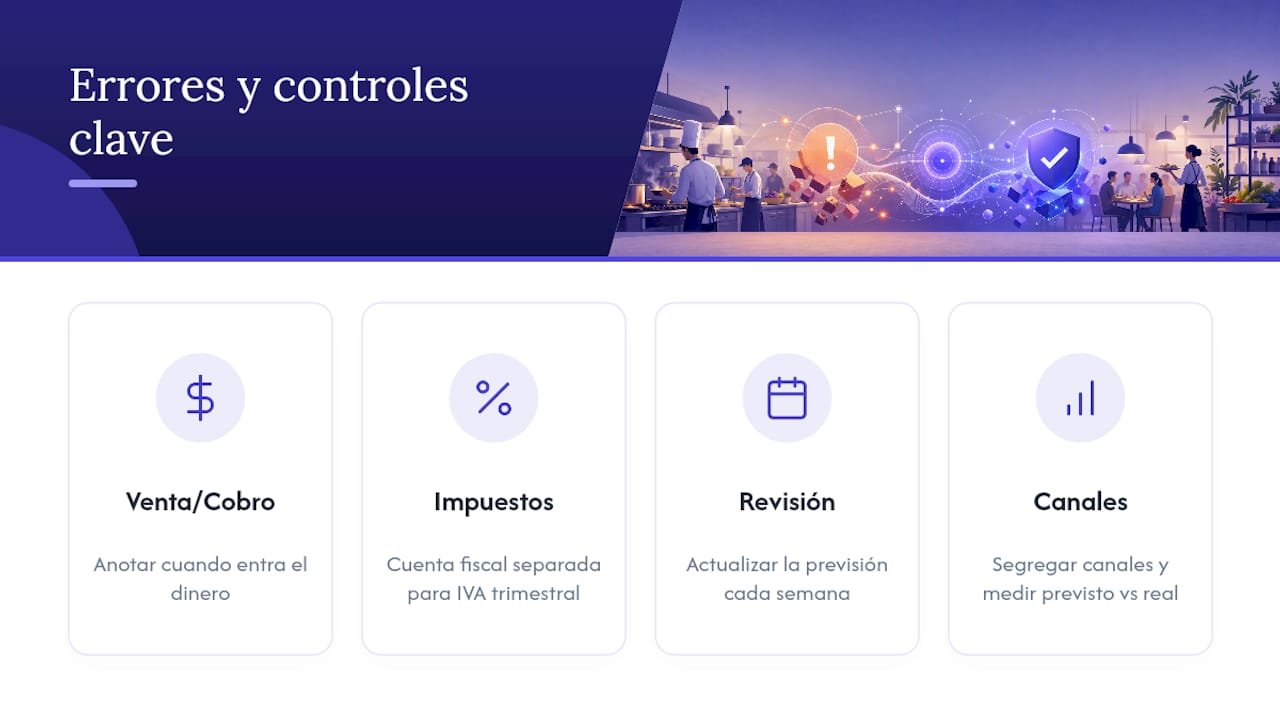
El error más común es confundir venta con cobro: anotar el ingreso el día de la factura en vez del día en que el dinero entra realmente en la cuenta. Con el delivery y las tarjetas, ese desajuste puede ser de varios días.
El segundo fallo es olvidar el calendario fiscal y de Seguridad Social en la proyección, dejando el IVA trimestral como una sorpresa cada tres meses. Una cuenta de impuestos separada e intocable resuelve esto sin necesidad de endeudarse.
El tercer error es tratar la previsión como una foto fija, algo que se hace una vez y se archiva, en lugar de una herramienta viva que se actualiza semana tras semana. Y el cuarto es no segregar ingresos por canal ni medir la varianza entre lo previsto y lo real, lo que impide detectar a tiempo si el problema viene de la sala, del delivery o de una mala previsión de compras.
Consejo profesional: Vender cheques regalo o pedir depósitos en reservas grandes es una forma sencilla de generar caja anticipada sin recurrir a un préstamo, especialmente útil antes de temporadas bajas previsibles.
Con qué frecuencia revisar la previsión y quién debe hacerlo
La previsión solo funciona si tiene dueño y calendario. Estas son las rutinas mínimas que marcan la diferencia:
- Semanalmente: actualiza ventas reales, cuadrante de personal y varianzas de coste. Es el momento de mover la ventana de 13 semanas un paso adelante.
- Trimestralmente: haz una revisión más profunda del presupuesto rodante y simula escenarios de estrés, como una caída del 20 % en ventas de un mes concreto.
- En cada reunión semanal de 15 a 30 minutos, siéntate con el gerente, el jefe de cocina y quien lleve la contabilidad para repasar cifras juntos, no cada uno por separado.
- Define umbrales de alarma automáticos: saldo proyectado negativo en cualquier semana del horizonte, o varianza de food cost superior al 1,5 %, deben disparar una acción inmediata, no una nota mental.
Por qué una herramienta sectorial cambia el juego frente a la hoja de cálculo
La lectura automática de facturas por IA reduce la contabilización de horas a minutos, y eso es lo que realmente libera tiempo para pensar en tesorería en vez de teclear datos. Un dashboard en tiempo real de ingresos, gastos y EBITDA convierte la previsión en algo que se consulta a diario, no solo el viernes. Para grupos con varios locales, la arquitectura multiempresa centraliza esa visión sin duplicar trabajo. La señal para dejar Excel suele ser clara: cuando gestionas más de un local o más de un centenar de facturas al mes, el margen de error manual empieza a costar más que la herramienta.
— Daniel
Automatiza tu previsión sin depender de hojas de cálculo frágiles
Unified es la alternativa a la hoja de cálculo para llevar la previsión de tesorería de tu restaurante: en lugar de teclear cada factura y cruzar pestañas, la IA lee y contabiliza automáticamente compras y gastos, y el saldo proyectado aparece solo en un dashboard en tiempo real.
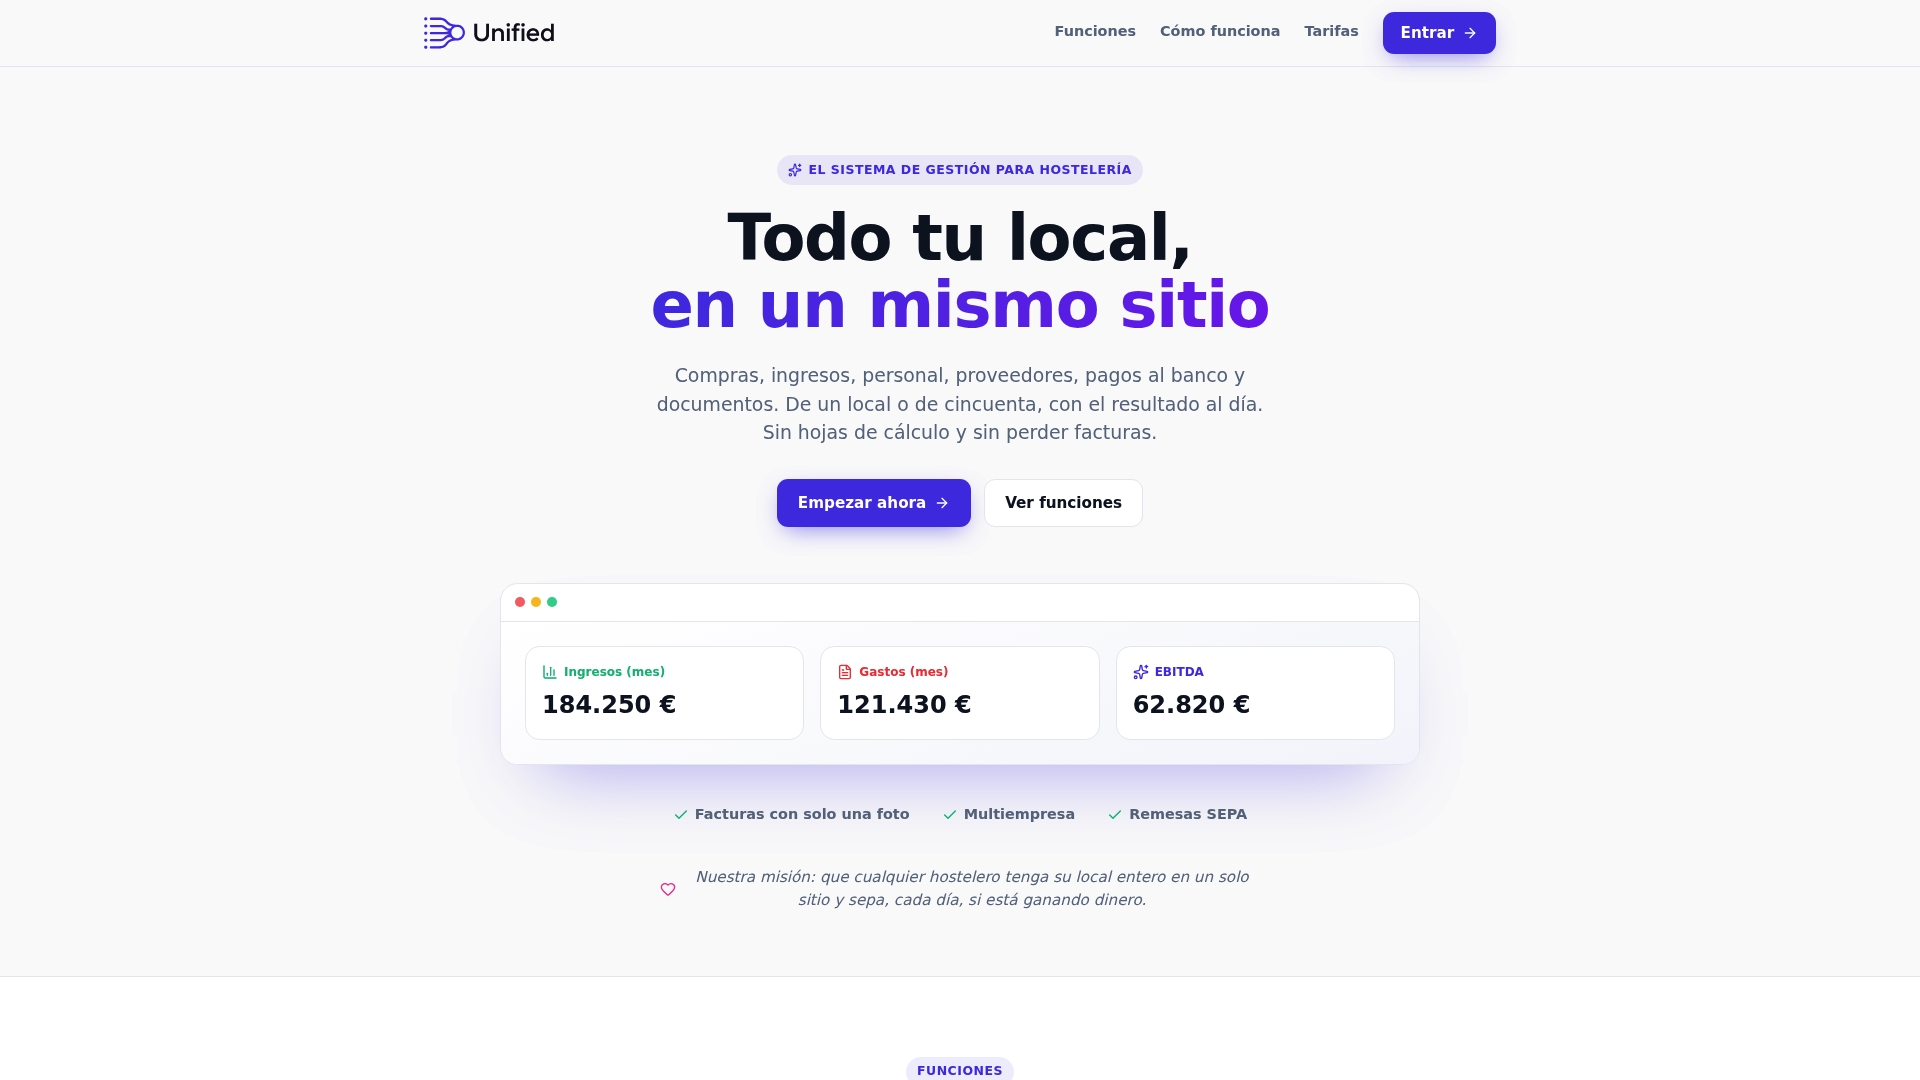
Eso significa que el prime cost, el food cost y el saldo de caja de las próximas semanas están siempre a la vista, sin depender de que alguien actualice manualmente la hoja el domingo por la noche. Para grupos con varios locales, la gestión multiempresa centraliza compras, nóminas y conciliación bancaria en un único sistema, sin perder facturas por el camino. Si gestionas un restaurante o una cadena y quieres ver cómo funciona este control en tu propio negocio, puedes consultar más detalles en la página de Unified y solicitar una demostración.
Fuentes
Para profundizar en plantillas de tesorería, presupuesto rodante y umbrales de prime cost, consulta el white paper de presupuesto anual y la Beancount.
- Plantilla de previsión de tesorería para restaurantes y hostelería
- Presupuesto anual del restaurante 2026: método MR · White Paper
- Finanzas Para Restaurantes: La Guía Definitiva (2026) | HappyChef