
Un plan de cuentas de restaurante es un catálogo adaptado al PGC que organiza activos, pasivos, patrimonio, ingresos, costes y gastos por centros de coste: cocina, sala, bar y delivery. El mínimo viable necesita los cinco grupos del PGC más subcuentas propias del sector, con la 628 y la 629 bien diferenciadas y las cuentas puente de TPV controladas. Las secciones siguientes desglosan la plantilla, los controles diarios y los pasos para implantarlo sin parar el negocio, con apoyo de un software que automatiza la parte más tediosa.
En resumen:
- La cuenta 628 se destina a suministros recurrentes, mientras que la 629 agrupa gastos menores y servicios exteriores sin cuenta propia.
- Es fundamental mantener la conciliación diaria y el control de inventario para evitar desfases en la contabilidad y detectar errores a tiempo.
- Automatizar la codificación de facturas mediante IA y un sistema como Unified reduce horas de gestión y mejora la precisión del plan de cuentas.
- La adaptación del plan de cuentas a centros de coste y categorías analíticas facilita la toma de decisiones operativas sin comprometer la contabilidad oficial.
- La implementación efectiva requiere un proceso en fases: diagnóstico, diseño, configuración, formación, pruebas y puesta en marcha, con seguimiento periódico.
Tabla de contenidos
- Estructura esencial del plan de cuentas para un restaurante
- ¿Cuándo usar la cuenta 628 y cuándo la 629?
- Cómo encaja el PGC con estándares como USALI y AECA
- Plantilla de plan de cuentas: campos y subcuentas que necesitas
- Controles que evitan descuadres: conciliación, TPV y arqueo de caja
- Cómo implantar el plan de cuentas sin frenar el día a día
- Cómo Unified simplifica el mantenimiento del plan de cuentas
- Lo que casi nadie te dice sobre montar un plan de cuentas
- Automatiza la contabilización con Unified en lugar de perseguir facturas cada mes
- Para seguir profundizando
- Fuentes
Estructura esencial del plan de cuentas para un restaurante
El PGC divide toda contabilidad en cinco bloques: activo, pasivo, patrimonio neto, ingresos y gastos. Un restaurante necesita traducir esos bloques genéricos en cuentas que reflejen cómo funciona realmente el negocio, no cómo funciona una empresa cualquiera.
La numeración práctica que usan la mayoría de asesorías del sector sigue esta lógica, tal y como recoge el catálogo de cuentas de un restaurante:
- Grupo 1 y 2 (activo y pasivo): mobiliario de sala, maquinaria de cocina, existencias de bodega y almacén, deudas con proveedores y préstamos.
- Grupo 3 (patrimonio neto): capital social, reservas y resultados de ejercicios anteriores.
- 4xxx (ingresos): ventas de sala, ventas de barra, ventas de delivery, ingresos por eventos y catering.
- 5xxx (coste de ventas): compras de alimentación, compras de bebida, mermas y variación de existencias.
- 6xxx y siguientes (gastos): nóminas (6100), suministros (628), otros servicios exteriores (629), amortizaciones y alquileres.
La clave está en no quedarse en el nivel de grupo. Cada cuenta de ingresos o coste debería llevar un centro de coste asociado (cocina, sala, bar, delivery) como atributo analítico, no como una cuenta distinta del PGC. Así se mantiene la contabilidad oficial intacta para Hacienda mientras se obtiene el desglose operativo que realmente sirve para tomar decisiones, algo que defiende también la guía de contabilidad para restaurantes de WISK al insistir en segregar ingresos y costes por actividad.
¿Cuándo usar la cuenta 628 y cuándo la 629?
Esta es la duda que más preguntas genera entre gestores que llevan su propia contabilidad. La respuesta del PGC es más simple de lo que parece, aunque la práctica añade matices.
La cuenta 628 se reserva para suministros: luz, agua, gas y combustibles de cocina. Son gastos recurrentes, fáciles de identificar porque llegan con factura mensual del mismo proveedor.
La cuenta 629, en cambio, funciona como paraguas para todo lo que no tiene cuenta propia dentro de "otros servicios exteriores": limpieza externa, mantenimiento de maquinaria, cuotas de plataformas de reserva, publicidad puntual o seguros. Según la descripción práctica de Gabilos sobre el grupo 6 del PGC, la 629 se convierte con frecuencia en un cajón de sastre para facturas operativas pequeñas que no justifican una subcuenta dedicada.
El coste de la comida (materia prima) nunca va en el grupo 6. Va en el grupo 5, normalmente en subcuentas como 600.1 (compras de alimentación) y 600.2 (compras de bebida), separadas de los gastos de estructura.
Sobre las comidas de empresa, la práctica habitual es registrarlas como gasto de personal o de relaciones públicas según el caso, pero su deducibilidad fiscal depende de requisitos concretos de Hacienda. Conviene confirmar cada caso con el asesor fiscal antes de dar por buena una clasificación, porque un error aquí se paga en el cierre anual.
Cómo encaja el PGC con estándares como USALI y AECA
El PGC es obligatorio para todas las empresas españolas, incluidos los restaurantes. Lo que no impone es cómo organizar la información interna para gestionar el negocio, y ahí es donde entran los estándares sectoriales.
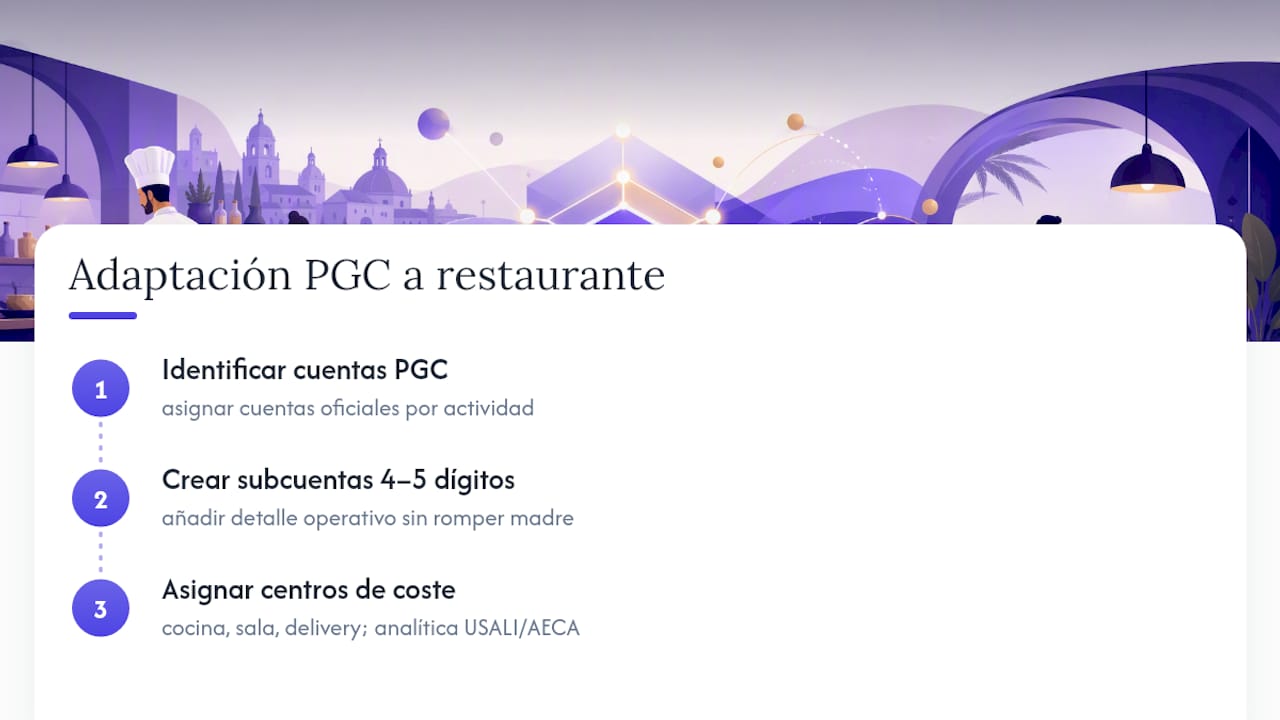
Mapear el PGC al funcionamiento de un restaurante implica tres pasos: primero, identificar qué cuentas oficiales corresponden a cada actividad real del negocio; segundo, crear subcuentas de cuatro o cinco dígitos que añadan el detalle operativo sin romper la cuenta madre; tercero, asignar centros de coste (cocina, sala, delivery) como capa analítica adicional.
El estándar USALI (Uniform System of Accounts for the Lodging Industry, adaptado también a restauración) ofrece una estructura pensada para segmentar departamentos operativos y no operativos, útil sobre todo en grupos con varios locales que necesitan comparar rendimiento entre unidades. Su ventaja es la comparabilidad. Su límite es que exige más disciplina administrativa de la que necesita un restaurante independiente pequeño.
AECA recomienda adaptar la contabilidad de gestión en cadenas y franquicias precisamente para permitir comparaciones uniformes entre locales, y apunta a metodologías de este tipo para normalizar márgenes departamentales. La recomendación práctica para la mayoría de restaurantes españoles es conservar la trazabilidad PGC como columna vertebral y añadir la analítica propia (USALI o una versión simplificada) solo cuando el volumen de locales lo justifique.
Plantilla de plan de cuentas: campos y subcuentas que necesitas
Una plantilla exportable no sirve de nada si le faltan los campos que un programa contable o un ERP necesitan para importarla sin retrabajo. Estos son los mínimos:
- Código de cuenta: el número PGC de cuatro a seis dígitos (por ejemplo, 4000, 4001, 4002 para distintos canales de venta).
- Nombre descriptivo: claro y sin ambigüedad ("Ventas sala", no solo "Ventas").
- Naturaleza contable: debe/haber, activo/pasivo/ingreso/gasto.
- Centro de coste: cocina, sala, bar, delivery, eventos.
- Categoría analítica: variable, fijo, extraordinario, para poder filtrar informes después.
Un ejemplo de subcuentas operativas que funciona bien en la práctica: 4000 (ventas sala), 4001 (ventas delivery), 4002 (ventas eventos), 6001 (coste alimentos), 6402 (sueldos cocina), 6280 (suministros cocina). Estas combinaciones aparecen de forma recurrente en los catálogos públicos de cuentas para hostelería, aunque conviene adaptarlas al tamaño real del negocio antes de darlas por definitivas.
En formato, la opción más práctica sigue siendo CSV o Excel con control de versiones (fecha y responsable de cada cambio), porque facilita la importación a cualquier programa contable o ERP sin depender de un formato propietario. Antes de aplicar la plantilla en el cierre real, conviene probarla durante un mes piloto: se detectan así cuentas que faltan o subcuentas duplicadas sin arriesgar el cierre oficial.
Controles que evitan descuadres: conciliación, TPV y arqueo de caja
El plan de cuentas más ordenado del mundo no sirve si no va acompañado de controles diarios. El punto de fallo más habitual en restauración es el desfase entre lo que marca el TPV, lo que ingresa el banco y lo que reportan las plataformas de delivery.
La solución pasa por cuentas puente: cuentas transitorias que recogen el cobro en el momento en que ocurre (venta con tarjeta, pedido de delivery, efectivo de caja) y que se regularizan contra el banco cuando llega la liquidación real, normalmente unos días después.
- Arqueo de caja diario, comparando efectivo físico contra lo registrado en el TPV.
- Asiento de cierre diario que traspasa las cuentas puente de TPV y delivery a la cuenta bancaria correspondiente.
- Registro de remesas SEPA y comisiones bancarias como gasto financiero separado del ingreso bruto.
- Revisión mensual de inventario, mermas y provisiones antes de cerrar el mes.
Consejo profesional: implanta la conciliación diaria desde el primer día, no la dejes para el cierre mensual. Es el control que más tiempo ahorra y el que evita que un descuadre pequeño se convierta en un agujero de varios miles de euros al cabo de tres meses.
Cómo implantar el plan de cuentas sin frenar el día a día
Implantar un plan de cuentas nuevo en un restaurante que ya funciona exige orden, no perfección desde el primer día. El proceso se puede resumir en seis fases:
- Diagnóstico: revisar la contabilidad actual y detectar qué cuentas faltan o están mal usadas.
- Diseño: definir el catálogo completo con códigos, subcuentas y centros de coste.
- Configuración: cargar el catálogo en el programa contable o ERP.
- Formación: enseñar al equipo de sala, cocina y administración a codificar correctamente cada gasto.
- Pruebas: simular un cierre completo antes del cierre real para detectar errores.
- Puesta en producción: activar el plan y monitorizar el primer cierre con especial atención.
Los responsables suelen dividirse entre el gerente (decide la estructura general), el asesor o responsable contable (valida cumplimiento con el PGC) y el encargado de operaciones (verifica que los centros de coste reflejan la realidad del día a día). Antes del primer cierre conviene validar tres indicadores: el EBITDA, el porcentaje de coste de materias primas sobre ventas y la rotación de inventario. Para un restaurante independiente, un cronograma realista suele ser de varias semanas desde el diagnóstico hasta la puesta en producción.
Cómo Unified simplifica el mantenimiento del plan de cuentas
Mantener un plan de cuentas ordenado es fácil sobre el papel y complicado en la práctica, porque implica codificar cada factura a mano, mes tras mes. La tecnología de lectura automática por IA puede leer las facturas, clasificarlas en la cuenta y subcuenta correcta y eliminar buena parte del trabajo manual que antes se hacía con hojas de cálculo.
Esa automatización puede combinarse con conciliación bancaria integrada, que enlaza con las cuentas puente de TPV y delivery descritas antes, y con un panel de control en tiempo real que muestra ingresos, gastos y EBITDA sin esperar al cierre mensual. Para grupos con varios locales, una arquitectura multiempresa permite centralizar la gestión sin perder el detalle por restaurante.
Para quien quiera profundizar en las piezas que rodean al plan de cuentas, conviene revisar cómo se traduce toda esta información en un cuadro de mandos para restaurante, cómo ligarlo al control presupuestario por departamento y cómo termina reflejado en la cuenta de resultados del negocio.
Lo que casi nadie te dice sobre montar un plan de cuentas
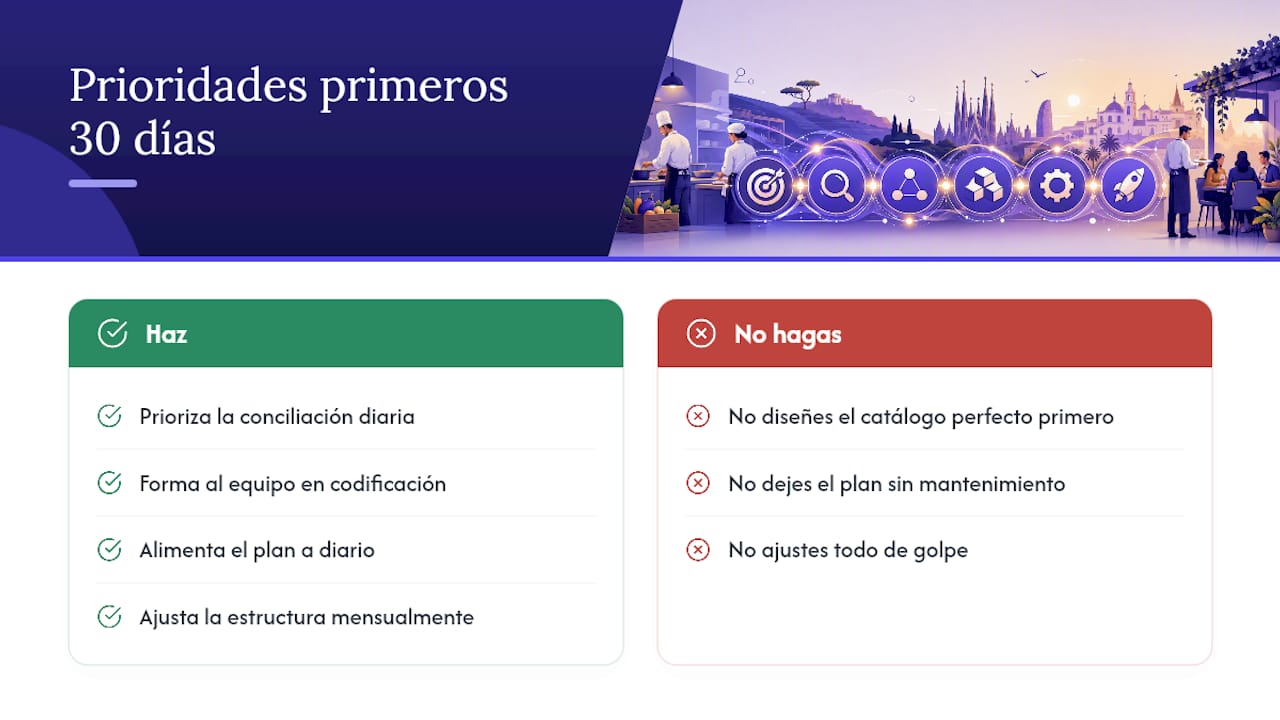
El error más habitual que veo no es técnico, es de secuencia: los gestores intentan diseñar un catálogo perfecto antes de tener disciplina de conciliación diaria, y el resultado es un plan de cuentas precioso sobre el papel que se desactualiza en tres semanas porque nadie lo alimenta bien.
En los primeros 30 días, la prioridad no es la plantilla. Es la conciliación diaria y la formación básica del equipo que codifica los gastos. Un plan de cuentas mediocre bien alimentado gana siempre a uno perfecto mal mantenido. Ajusta la estructura en ciclos mensuales, no de golpe: cada cierre revela qué subcuenta falta o cuál nunca se usa.
— Daniel
Automatiza la contabilización con Unified en lugar de perseguir facturas cada mes
Unified es la alternativa a mantener el plan de cuentas a mano con hojas de cálculo: en lugar de codificar cada factura una por una, la lectura automática por IA la clasifica directamente en la cuenta y subcuenta correspondiente, y la conciliación bancaria elimina el cruce manual con TPV y delivery.
Eso se traduce en horas de gestión que se reducen a minutos, sin que se te escape ninguna factura por el camino, y con un panel en tiempo real que muestra el EBITDA sin esperar al cierre mensual. Si gestionas varios locales, la arquitectura multiempresa centraliza todo el plan de cuentas del grupo desde un solo sitio. Puedes solicitar una demostración en Unified y ver cómo quedaría configurado tu propio catálogo de cuentas antes del próximo cierre.
Para seguir profundizando
Consulta el PGC y las publicaciones de AECA sobre contabilidad de gestión. Amplía con la guía de escandallos y márgenes y el control de inventario.
Fuentes
- Catálogo de cuentas de un restaurante: guía completa
- AECA — Contabilidad de gestión
- WISK — Guía de contabilidad de restaurantes para principiantes