
Sí: una remesa SEPA permite agrupar y automatizar cobros para un restaurante, y es la vía más segura y trazable para gestionar domiciliaciones. Técnicamente, la remesa se materializa en un fichero pain.008 (el estándar ISO 20022). Para emitirla necesitas un identificador de acreedor (CID), un mandato firmado por cada cliente y respetar la pre-notificación previa al primer cargo. A cambio, ganas tesorería previsible y menos horas perdidas cuadrando cobros a mano.
En resumen:
- La correcta gestión de remesas SEPA requiere obtener un identificador de acreedor, firmar mandatos y respetar una pre-notificación de al menos 14 días para evitar devoluciones.
- La principal causa de devoluciones evitables son errores en el IBAN, referencias duplicadas o incumplimiento de la pre-notificación, por lo que la validación previa es crucial.
- Automatizar la generación y validación de remesas con sistemas como Unified reduce errores operativos, ahorra tiempo y permite una conciliación automática de cada movimiento.
- Las tarifas bancarias varían según el volumen de cargos y el software de generación, siendo recomendable solicitar detalles específicos de comisiones antes de implementar la solución.
Tabla de contenidos
- Qué gana tu restaurante usando remesas SEPA
- Requisitos previos: CID, mandato y pre-notificación
- Cómo generar el fichero pain.008 paso a paso
- ¿Cuándo hay que presentar cada tipo de remesa?
- Por qué se devuelve un cargo y cómo evitarlo
- Automatizar remesas: menos errores, más control diario
- Cuánto cuesta implantar y mantener remesas SEPA
- El recorrido completo de un cobro por remesa
- Lo que aprendí viendo implantaciones reales
- Automatiza tus remesas SEPA con Unified y gana horas cada semana
- Fuentes
Qué gana tu restaurante usando remesas SEPA
Una remesa SEPA no es solo una forma de cobrar. Es un mecanismo que sustituye decenas de transferencias sueltas por un único fichero con todos los adeudos del periodo, algo que cambia por completo cómo gestionas la tesorería de tu negocio.
Cada operación dentro del fichero lleva un identificador único de extremo a extremo (el End to End ID) y una referencia de mandato (UMR) que permite rastrear cualquier cargo hasta su origen sin perder tiempo revisando movimientos uno a uno. Esa trazabilidad es lo que marca la diferencia frente a gestionar transferencias bancarias para restaurantes de forma manual, factura a factura.
En el día a día de un restaurante, las remesas SEPA encajan en varios escenarios muy concretos:
- Reservas con cargo garantizado: cobras un importe fijo si el cliente no se presenta, sin depender de que introduzca su tarjeta de nuevo.
- Anticipos y señales para eventos o grupos grandes: formalizas el compromiso de pago semanas antes del servicio.
- Cobros recurrentes a empresas: menús de empresa, catering periódico o acuerdos con clientes corporativos que se facturan mes a mes.
- Membresías o clubes gastronómicos: cuotas fijas que se cargan siempre en la misma fecha, sin gestión manual.
El impacto en la conciliación bancaria en restaurantes es directo: al llegar el fichero de retorno del banco, sabes exactamente qué cobros se han ejecutado y cuáles han rebotado, en lugar de perseguir cada movimiento en el extracto.
Requisitos previos: CID, mandato y pre-notificación
Antes de generar tu primera remesa necesitas tres piezas obligatorias. Sin ellas, el banco rechazará el fichero completo, no solo el cargo problemático.
- Solicitar el identificador de acreedor (CID). Se pide directamente a tu entidad bancaria y es imprescindible para emitir cualquier adeudo SEPA; en la mayoría de casos el trámite es gratuito y rápido.
- Formalizar el mandato SEPA con cada cliente. Puede firmarse en papel, en PDF con firma electrónica o mediante un e-mandate integrado en tu proceso de reserva online. El mandato debe conservarse mientras existan cargos activos, y también después, por si hay una reclamación.
- Cumplir la pre-notificación. Debes avisar al deudor con al menos 14 días de antelación antes del primer cargo, según las normas del EPC recogidas en la documentación de referencia.
Consejo profesional: incluye la pre-notificación directamente en el correo de confirmación de reserva o en el contrato de servicio recurrente. Así no dependes de un aviso adicional que se te puede olvidar enviar a tiempo.
Saltarte cualquiera de estos puntos es la causa más habitual de devoluciones evitables.
Cómo generar el fichero pain.008 paso a paso
El proceso completo, desde los datos en bruto hasta el fichero listo para el banco, sigue siempre la misma lógica: una tabla ordenada se convierte en un XML estructurado que el banco pueda leer sin ambigüedad.
Las columnas mínimas que necesitas en tu plantilla son: IBAN del deudor, importe, identificador de mandato, fecha de cobro, concepto y tipo de secuencia (primero, recurrente o único). Cada una de esas columnas se mapea a una etiqueta concreta dentro del XML: el fichero pain.008 se organiza en tres bloques, la cabecera de grupo, la información de pago y el detalle de cada operación de adeudo, según describe la documentación técnica del estándar.
El flujo práctico recomendado es:
- Preparar los datos en una plantilla CSV con las columnas anteriores.
- Cargar ese CSV en tu ERP o en una herramienta especializada que genere el pain.008.
- Validar el XML resultante contra el esquema ISO 20022 antes de tocar nada más.
- Subir el fichero validado a la banca online de tu entidad.
Antes de subir nada, comprueba tres cosas: que el total de importes coincide con la suma esperada, que el número de operaciones del fichero es el que tú preparaste y que la codificación de caracteres es correcta (los acentos y la eñe mal codificados son una causa de rechazo más común de lo que parece). Si exportas desde tu TPV, haz siempre una prueba de carga con un lote pequeño antes de enviar la remesa completa. Los primeros ficheros suelen llevar más tiempo montarlos bien, pero una vez rodado el proceso, generar y subir una remesa puede llevar solo unos minutos.
¿Cuándo hay que presentar cada tipo de remesa?
Los plazos de presentación no son iguales para todos los adeudos, y equivocarte aquí retrasa el cobro sin que te enteres hasta que revisas el extracto.
- FRST (primer adeudo a un cliente nuevo): normalmente exige presentar el fichero con al menos cinco días hábiles de antelación a la fecha de cobro, aunque algunas entidades amplían ese margen a siete.
- RCUR (adeudo recurrente sobre un mandato ya activo): el plazo se reduce a pocos días hábiles.
- COR1: un ciclo corto que, si tu banco y el banco receptor están adheridos, permite presentar con un día de antelación.
- B2B (exclusivo entre empresas): tiene requisitos de elegibilidad de cuenta y, según la entidad, plazos incluso más ajustados que el esquema CORE estándar, con condiciones específicas que conviene confirmar con tu banco.
Si presentas un fichero fuera de plazo, el banco no lo rechaza automáticamente: en muchos casos ajusta la fecha de cobro a la siguiente disponible o divide la remesa si mezcla entidades con distinta adhesión a COR1. La recomendación práctica es fijar un calendario mensual de remesas con los plazos de cada esquema marcados, en vez de calcular la fecha límite cada vez de memoria.
Por qué se devuelve un cargo y cómo evitarlo
Casi todas las devoluciones se repiten por las mismas cinco causas, y todas son evitables con un control previo mínimo.
- IBAN mal escrito o de una cuenta cerrada. Es el motivo más frecuente y el más fácil de prevenir con una validación automática antes de generar el fichero.
- Referencia de mandato incorrecta o duplicada. Cada mandato debe tener un identificador único; reutilizar uno por error bloquea toda la línea.
- Incumplimiento de la pre-notificación de 14 días. El cliente puede reclamar el cargo aunque el importe fuera correcto.
- Caracteres no válidos en el fichero. Símbolos, acentos mal codificados o campos vacíos que el banco esperaba rellenos.
- Cargos duplicados dentro de la misma remesa. Suele pasar al fusionar varias exportaciones sin comprobar el resultado final.
Cuando llega una devolución, el banco la etiqueta con un mensaje R que indica el motivo exacto (fondos insuficientes, cuenta cerrada, mandato no válido, entre otros). Priorizar la reclamación al cliente frente a la reemisión inmediata depende del código: algunos errores de formato en el fichero original provocan rechazos evitables con una simple validación previa. Después de cada envío, revisa el fichero de retorno, actualiza tu conciliación y da seguimiento a cada devolución antes de reintentarla.
Automatizar remesas: menos errores, más control diario
Automatizar la generación y validación del pain.008 reduce de forma directa las devoluciones operativas y el tiempo que dedicas a cuadrar cobros al final del mes, algo que un proceso manual repetido cada ciclo rara vez consigue igualar.
Un sistema que conecta la generación de remesas con tu contabilidad aporta tres cosas que el proceso manual no da:
- Generación automática del fichero SEPA a partir de los datos ya existentes en tu TPV, sin volver a teclear importes.
- Validación previa del XML contra el esquema y las reglas específicas de tu entidad bancaria.
- Conciliación automática del fichero de retorno con cada factura o reserva original.
Unified integra esa lectura automática por IA en su módulo de conciliación bancaria, cruzando cada movimiento con la factura o el mandato correspondiente sin intervención manual. Para grupos con varios locales, la arquitectura multiempresa centraliza todas las remesas de la cadena en un único panel, en vez de revisarlas cuenta por cuenta.
Consejo profesional: si gestionas varios locales, exporta primero un mes completo en modo prueba antes de activar la conciliación automática en todas las cuentas a la vez. Detectarás desajustes de formato del TPV que de otro modo aparecerían en producción.
Cuánto cuesta implantar y mantener remesas SEPA
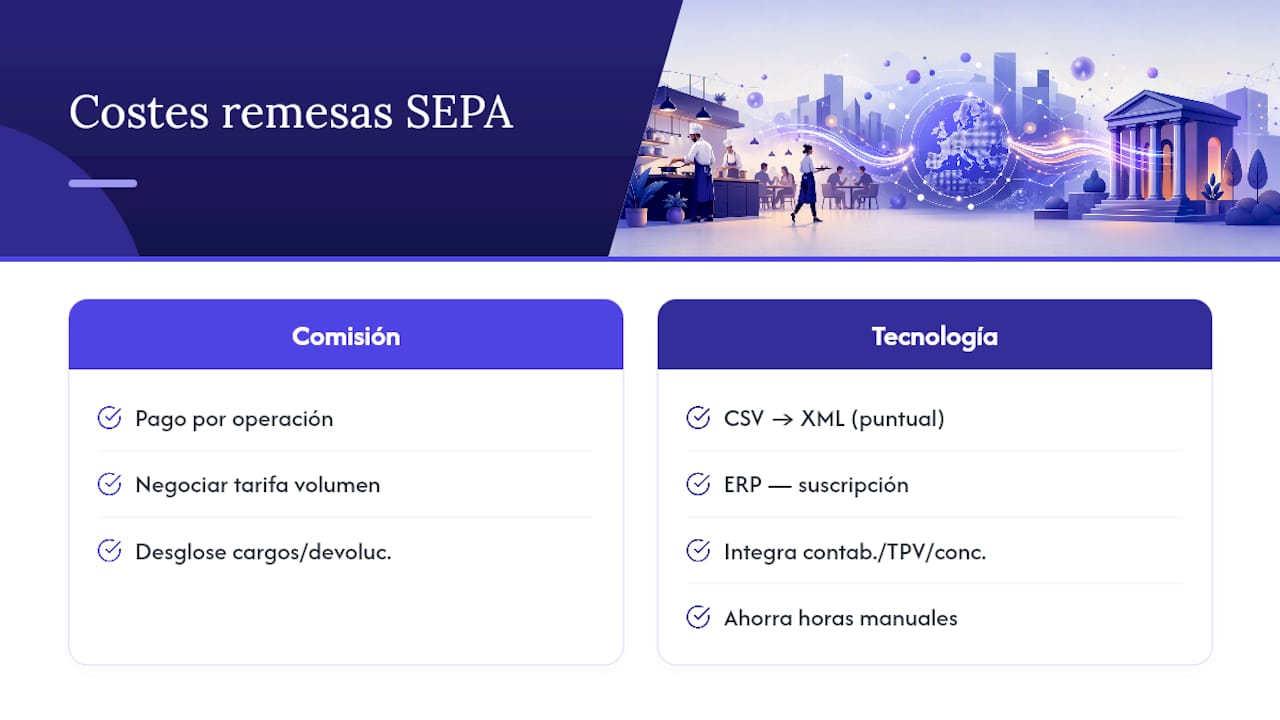
El coste real de operar con remesas SEPA en un restaurante tiene dos capas distintas, y conviene no confundirlas al presupuestar.
La primera es la comisión bancaria. Cuanto mayor sea el número de cargos mensuales, más rentable resulta negociar una tarifa por volumen en lugar de pagar por operación individual.
La segunda capa es tecnológica: el software o ERP que genera y valida el fichero. Aquí las opciones van desde herramientas gratuitas o de pago puntual que solo convierten un CSV en un XML, hasta un ERP especializado que integra esa generación con la contabilidad, el TPV y la conciliación bancaria dentro de una suscripción mensual. La diferencia de coste entre ambas opciones suele compensarse con las horas que se dejan de invertir en cuadrar cobros manualmente cada semana.
Antes de firmar nada, pide a tu banco el desglose exacto de comisiones por remesa y por devolución: algunas entidades cobran de forma distinta un rechazo que un cargo ejecutado con éxito, y esa diferencia puede ser significativa si tu tasa de devoluciones es alta por mandatos mal gestionados.
El recorrido completo de un cobro por remesa
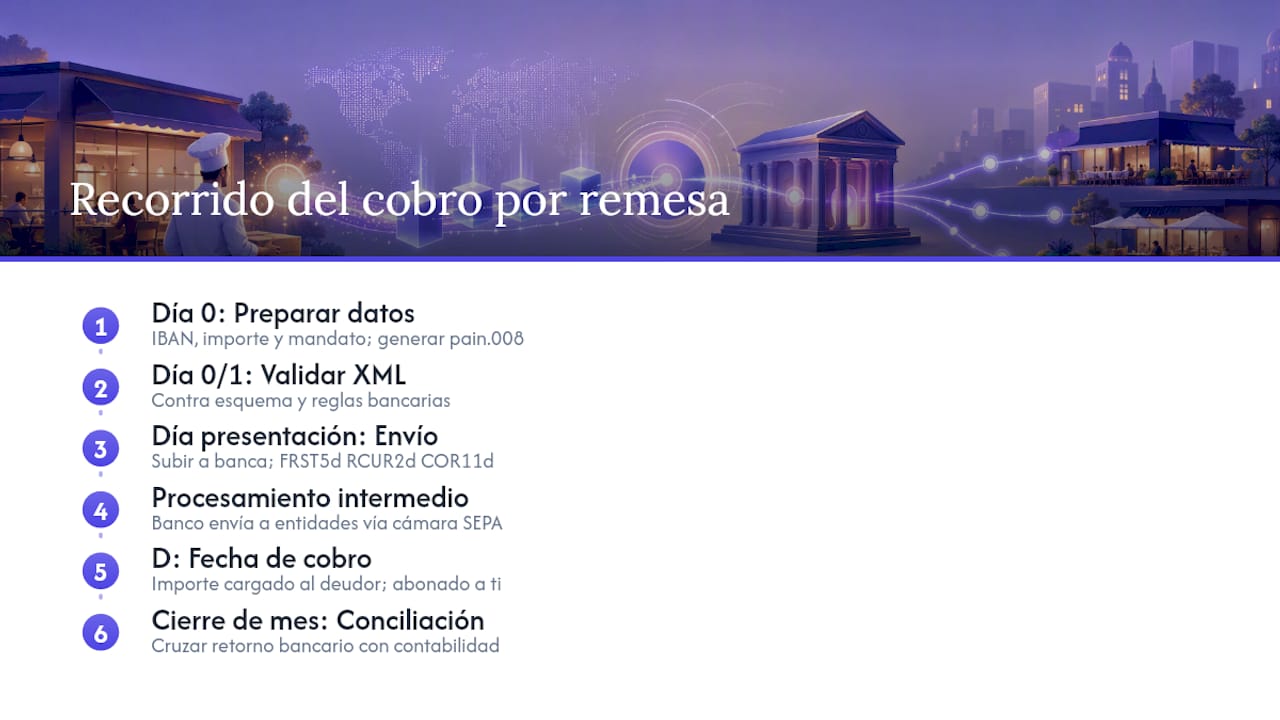
Desde que decides cobrar hasta que el dinero está disponible en tu cuenta, el proceso sigue una secuencia de días concreta que conviene tener mapeada.
Día 0: preparas los datos del cliente (IBAN, importe, mandato) y generas el fichero pain.008 desde tu ERP o herramienta de conversión.
Día 0 o 1: validas el XML contra el esquema y las reglas específicas de tu banco, y corriges cualquier incidencia antes de subirlo.
Día de presentación: subes el fichero a la banca online respetando el plazo mínimo de tu esquema (cinco días para FRST, dos para RCUR, uno para COR1 si aplica).
Días intermedios: el banco emisor procesa el lote y lo envía a las entidades de los deudores a través de la cámara de compensación SEPA.
Fecha de cobro (D): el importe se carga en la cuenta del cliente y se abona en la tuya, salvo devolución.
Cierre de mes: conciliación final entre lo cobrado, lo devuelto y lo pendiente, cruzando el fichero de retorno del banco con tu contabilidad.
Lo que aprendí viendo implantaciones reales
El error más repetido no es técnico, es organizativo: restaurantes que digitalizan mandatos pero siguen guardando la pre-notificación en la memoria de alguien. Cuando esa persona está de vacaciones, la remesa se presenta tarde o directamente no se presenta.
Mi recomendación es empezar con una remesa pequeña, de diez o quince clientes, y documentar cada paso mientras lo haces. Ese primer lote imperfecto enseña más sobre los criterios de tu banco que cualquier guía genérica, y evita que un error de formato afecte a cien cargos en vez de a diez.
— Daniel
Automatiza tus remesas SEPA con Unified y gana horas cada semana
Unified es la alternativa a montar el proceso de remesas a mano, hoja por hoja: genera el fichero pain.008 directamente desde los datos de tu TPV, lo valida contra el esquema bancario y concilia el fichero de retorno con cada factura sin que nadie tenga que cruzar movimientos uno a uno.
La lectura automática por IA identifica cargos, devoluciones y mandatos vencidos en cuestión de minutos, y el panel en tiempo real muestra el estado de cobros, gastos y EBITDA sin depender de una hoja de cálculo actualizada a mano. Para grupos con varios locales, la arquitectura multiempresa centraliza remesas y conciliación de toda la cadena en un único sistema, en vez de repetir el proceso local por local. Si gestionas cobros recurrentes o anticipos en tu restaurante, puedes revisar cómo funciona el módulo de remesas y conciliación en la página de Unified y solicitar una demostración con tus propios datos.